
Anthropic 这场 IPO,和普通公司根本不是一回事
 总管理员 · · 阅读 96
Anthropic IPO,七位联创套现19,5 亿美元
很多人看 Anthropic 上市,只记住了 “史上最大 IPO、估值万亿、Claude 很火”,把招股书里最不一样的地方全跳过了。
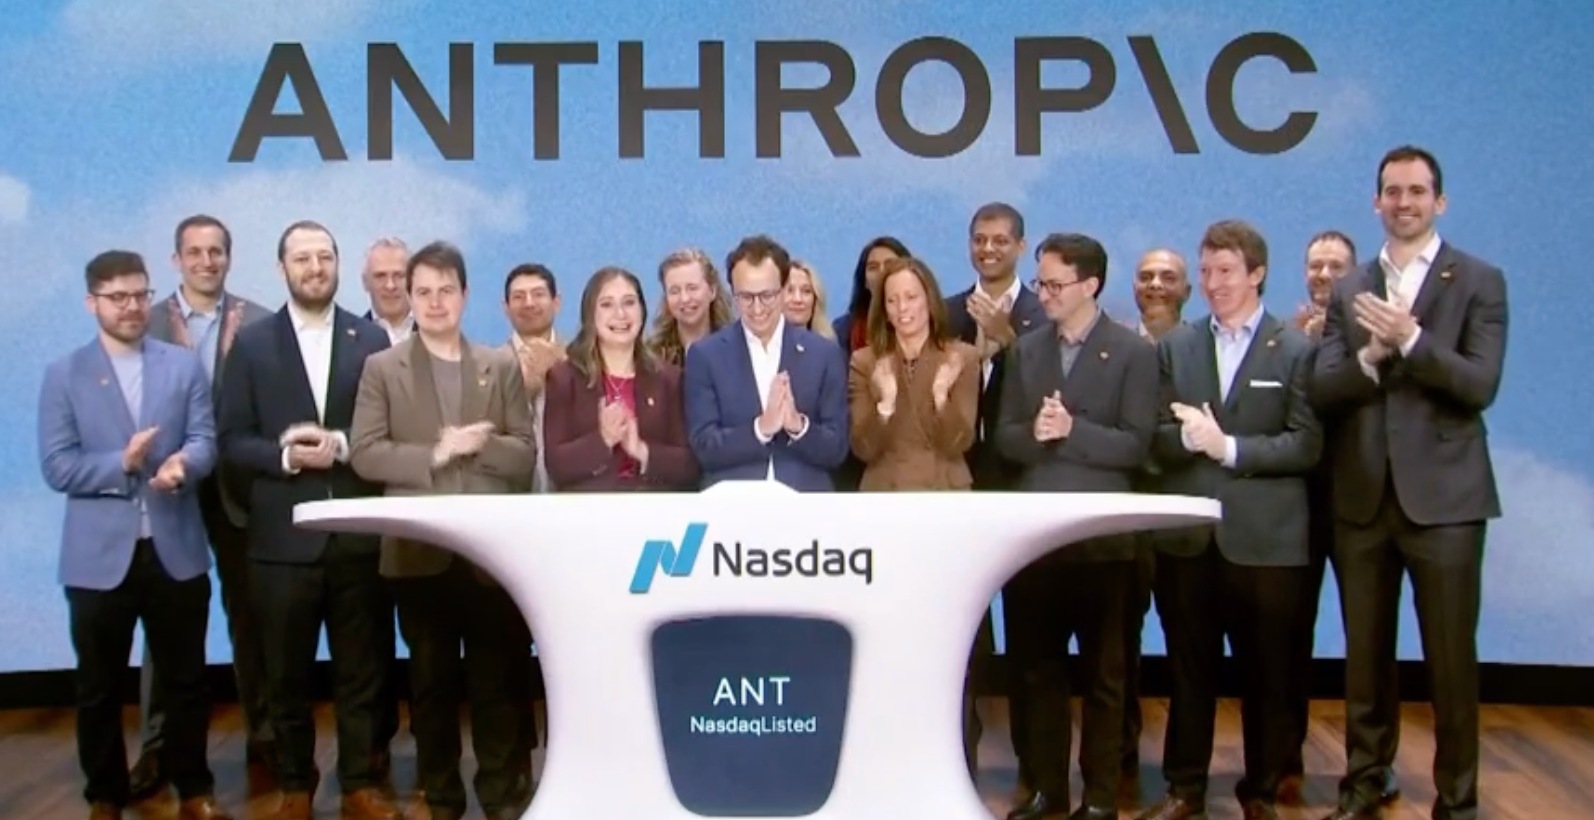
先把最扎眼的事实摆出来:11 月 19 日敲钟,发行价 83 美元,公司新发股票募资 813 亿美元。但在同一包发行股份里,藏着 2364.86 万股老股,全是七位联合创始人拿出来卖的。
这七个人分别是 Dario Amodei、Daniela Amodei、Tom Brown、Jack Clark、Jared Kaplan、Sam McCandlish、Christopher Olah。每人卖出 337.84 万股,按发行价算,每人套现约 2.8 亿美元,七个人合计拿走接近 19.6 亿美元,扣完承销费约 19.5 亿,还没扣个人所得税。这笔钱直接进个人口袋,公司一分拿不到。
卖完之后,每个人手里还剩 2.39 亿到 2.42 亿股,按发行价算账面身家还有近 200 亿美元。这次套现,只是他们持股的零头。
一、它和普通美股 IPO,到底差在哪
普通公司上市,逻辑很简单:股东出钱,董事会对股东负责,第一目标就是把利润做上去,把股价做上去,大家分钱。
Anthropic 不是这套玩法,它套了三层特殊设计:
第一,法律身份是 PBC,也就是公共利益公司。按普通公司的规矩,董事会要是敢牺牲股东收益去做别的事,股东可以直接起诉。但 PBC 法律允许董事会同时权衡三件事:股东赚钱、员工客户等相关方利益、章程里写死的 “负责任开发 AI、造福人类长期福祉”。说白了,为了 AI 安全,它可以主动少赚钱、放弃广告、多投合规成本,股东告不了它。
第二,控制权根本不在买股票的公众手里。创始人团队通过一个实体持有特殊 Class F 股,永久握有 50.1% 的投票权,后面发再多新股也稀释不了。另外还设了一个长期利益信托(LTBT),受托人不持股、不分红,却有权任免董事会多数席位,大额举债、出售核心模型这类大事必须提前报备,实质上有软性否决权。二级市场散户、机构买再多流通股,也没法投票换人、扭转公司方向。
第三,利润不是公司唯一目标。招股书里写得明白,不追求利润最大化,Claude 永久不放广告。为长期安全投入,短期营收可以往后放,这和绝大多数上市公司 “季度业绩优先” 的思路是反的。
二、这套架构,自带几个绕不开的风险
第一,普通股东问责渠道很弱。公司战略、董事人选,由创始人集团和外部信托把持,业绩不及预期,投资者只能用脚投票,没法通过投票施压换人。
第二,“公益使命” 和 “股东回报” 的边界非常模糊。“造福人类” 是很宽的表述,真到要砍成本、抢市场、投安全研发的时候,哪头优先,法律上没有明确标准,真起纠纷,股东胜诉难度很高。
第三,这套治理模式几乎没有成熟先例。全球用 PBC 加独立信托架构上市的顶级 AI 公司找不到第二个,后续信托、创始人、公众股东三方闹分歧,博弈规则和法律结果都没有历史参照。
第四,公益承诺能不能扛住上市压力,是长期问号。公司一进二级市场,季度业绩、股价表现、机构持仓压力全压上来,历史上不少 PBC 公司上市后,慢慢就向利润最大化倾斜,章程里的承诺到底能守多久,谁也说不准。
三、这场 IPO 给市场带来了什么影响
表面看,IPO 认购爆棚,首日开盘一度涨 39%,收盘涨 17%,市值 1.27 万亿美元。但盘后交易就回落了接近 5%,根本没有带动整个 AI 板块走强。
原因很简单,资金看到了两层现实: 一是嘴上讲着长期公益、人类福祉,上市第一时间创始人先拿老股套现近 20 亿;二是哪怕挂上公共利益的标签,二级市场投资者依然是话语权最弱的一方。
再加上公司本身还在亏损,未来有万亿级算力基建承诺,高估值摆在那里。市场原来赌的是 AI 增长没有上限,现在开始回头算账:巨额投入到底能不能回本,谁在趁高峰离场,自己进场有没有话语权。
这场 IPO 本质上成了 AI 行情的情绪转折点之一:故事还是那个故事,但资金不再无脑买单了。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章