
装备全球工厂,中国出口的新护城河?
 初级编辑 · · 阅读 23
中国不只卖消费品,还在装备全球工厂。资本品占对东盟出口九成以上,嵌入对方生产链,但东盟也面临沦为组装基地的风险。
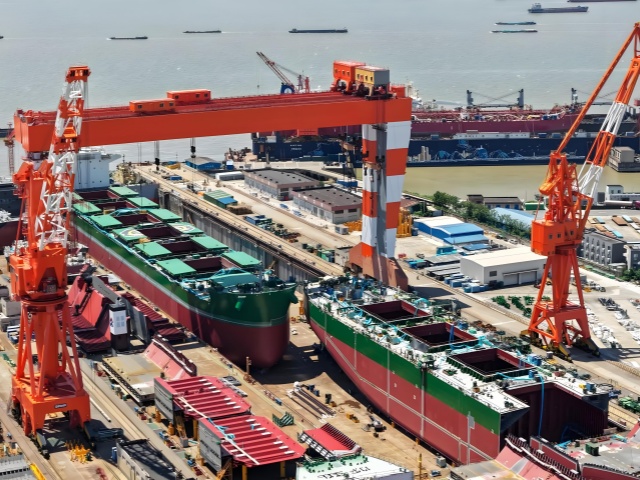
中国出口的韧性,过去几年常被放在“消费品卖不卖得动”的框架里讨论。但一个更值得注意的变化正在发生:中国不只出口最终产品,还在装备全球各地的工厂。2023年东盟超越美国和欧盟,成为中国最大出口目的地;同年东盟超40%的资本品进口来自中国,资本和中间品合计占中国对东盟出口额的90%以上。这套模式的意义远超一笔订单——它嵌入的是对方的生产函数,替换成本比换一个消费品供应商高得多。
这个转向有具体的产业注脚。印制电路板生产需要的钻孔设备,过去最先进的只能从日本买,后来多了德国选项;过去十年,中国钻孔机先冒头、再在质量上赶超,最后席卷市场。一位在广东创业、2023年到泰国开厂的电路板厂商说,中国钻孔机价格只有一半,在泰国做这行的人“未来五年里很可能会继续依赖中国供应商,就像中国过去依赖外国供应商那样”。这类微观选择累积起来,就是宏观数据的走向:联合国数据显示,中国对东盟的机械销售额从2012年的300亿美元降至2023年的180亿美元,日本受损尤甚。
对东盟而言,这既是机会也是陷阱。洛伊研究所发现,与21世纪初中国第一次冲击不同——那时廉价劳动密集型产品挤压其他发展中国家市场——这一次东盟既受益于中国有竞争力的设备,也受益于投资热潮,在电子和汽车等关键行业的全球市场中占据了更大份额。2024年东盟制造业外资流入飙升150%,很大程度是“中国加一”战略下企业转移生产、规避关税的结果。但风险同样实在:东盟本质上可能沦为组装基地,附加值流向作为高端设备和零部件供应方的中国。越南对华贸易逆差扩大,政府敦促企业增加本地原材料比例;印尼从中国获取原材料和机械支撑纺织业,却也抱怨中国倾销廉价纺织品。印尼长丝纱线和纤维生产商协会主席维拉瓦斯塔说得直白:中国机械设备成本约为德国或日本同类产品的40%,但使用寿命也更短;可当中国童装网上每件卖约70美分、印尼产品卖2到3美元时,成本优势并不足以让本土生产商获得竞争力。“我们从他们的设备中获益,却也受到他们产品的冲击。”
泰国东部经济走廊的变化更直观。罗勇府阿玛塔市工业园区,中国企业去年投资占比达46%,十年前是19%;日本从37%降至25%。2024至2025年,30多家中国和台湾地区的电路板及元器件制造商迁至春武里府和罗勇府,为电子和电动汽车产业配套。连在当地设厂的丰田也据报道增加了从中国供应商的采购,阿玛塔泰国房地产业务首席总裁筒井康夫说,这表明中国供应商如今在质量和价格上都具备了竞争力。
摩根士丹利本周一份近200页的报告预测,中国有望迎来“全面宏观复苏”,企业利润反弹,部分得益于国内制造业创新以及将创新成果出口至东南亚的能力;本十年剩余时间里,“中国的机械、零部件和生产技术应更深入融入海外工厂的生产体系”。
“装备全球工厂”比单纯卖消费品更牢靠,因为它绑定的是对方的生产能力,而非一次性的消费需求。但这也意味着中国出口优势的延续,越来越取决于东盟能否在受益与依赖之间找到平衡。印尼太阳能案例就是提醒:中国企业带资金和设备进驻后出口大增,可华盛顿关税一来繁荣就退潮,而买设备的大多是中国企业,“这并不一定能转化为国内的技术能力”。中国供应商的竞争力已从价格转向质量加价格,这比低价更难对付;但东盟若长期停在组装环节,附加值分配的矛盾迟早会从贸易逆差变成政治压力。出口引擎的持久力,不只取决于中国能供什么,也取决于邻居愿意接什么。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章