
芯片股回调:AI算力预期重新定价
 总管理员 · · 阅读 33
半导体与存储估值重定价:分化行情、监管约束,以及 2028 的周期分水岭
本轮芯片股集体杀估值,并不是AI算力需求消失,而是市场正在把多重预期重新定价:美国本土算力建设进度面临监管约束、2027–2029年高端供给逐步释放、存储市场内部极强的结构割裂,叠加中国市场作为弹性期权的定位。
今天传闻 Anthropic 撤回IPO定价细节、英伟达H200通关卡点、Megaspeed灰色渠道持续被调查、老旧低端NAND清库存降价,都是这套逻辑在产业链不同环节的同步兑现。
存储市场当下已经是完全割裂的两极行情,消费端传统存储和AI高端存储走在两条完全不同的周期里。
我们看到老旧低端NAND颗粒(含早期3D工艺及消费级QLC、普通TLC)在折价清库存,这是消费电子周期独立的去库存信号。这些颗粒主要供给U盘、低端SSD、手机eMMC,下游PC、手机需求长期疲软,渠道和模组厂前期囤货集中出清,出现现货价松动、甚至倒挂。这一类低端NAND、QLC、普通消费级TLC、入门DRAM,本身几乎不参与AI算力资本开支,它们的压力来自传统电子需求不足、堆叠层数提升带来的位元供给持续放量,未来也是最先进入供给宽松、利润变薄的板块。
与之形成鲜明对比的是AI算力链的高端存储:HBM、服务器高耐久SSD、服务器DRAM。目前高端HBM依靠原厂长期供货协议(LTA)锁定订单,产能优先供给北美头部云厂商,合约价格保持坚挺。三星、SK海力士、美光等厂商近期均表示,HBM供应紧张或已售罄状态有望延续至2027–2029年,基本面依旧处在紧平衡。但即便基本面订单饱满,估值依然承压,核心约束来自美国地方层面的数据中心监管。
2026年中期选举后,多个关键州(德州、乔治亚、俄亥俄等)出现持限制立场的新任州长。市场估算,约40%–53%的超大规模数据中心规划产能所在州面临更高的环评、用电、并网审批摩擦。分析普遍认为,2027年项目大多已锁定,主要影响集中在2028年及以后的新增产能。这不是订单取消,而是需求时间轴后移:云厂商、AI企业会推迟提货、放缓资本开支节奏,哪怕GPU、HBM货物已经生产完成,也可能面临“有货、机房无法及时上电装机”的局面,远期现金流折现直接打折。Anthropic收回70–80美元的IPO定价版本并面临估值预期下调,本质就是同一条逻辑:市场不愿意给一个资本开支周期拉长、回报周期变慢的高成长估值。
中国市场是容易被高估的弹性变量,而非本轮AI算力周期的基础盘。国内大模型训练对HBM配套高端GPU的刚需客观存在,国产方案在高端高带宽存储上短期很难完全平替。Megaspeed这类新加坡绕行算力租赁渠道、各类灰色流转订单,对应的需求早已计入英伟达、存储厂商的营收,并不是未来新增增量。H200虽然拿到美方出口许可,但大批量货物滞留在口岸,中方采取选择性放行,国内政策导向持续引导算力采购转向国产替代。
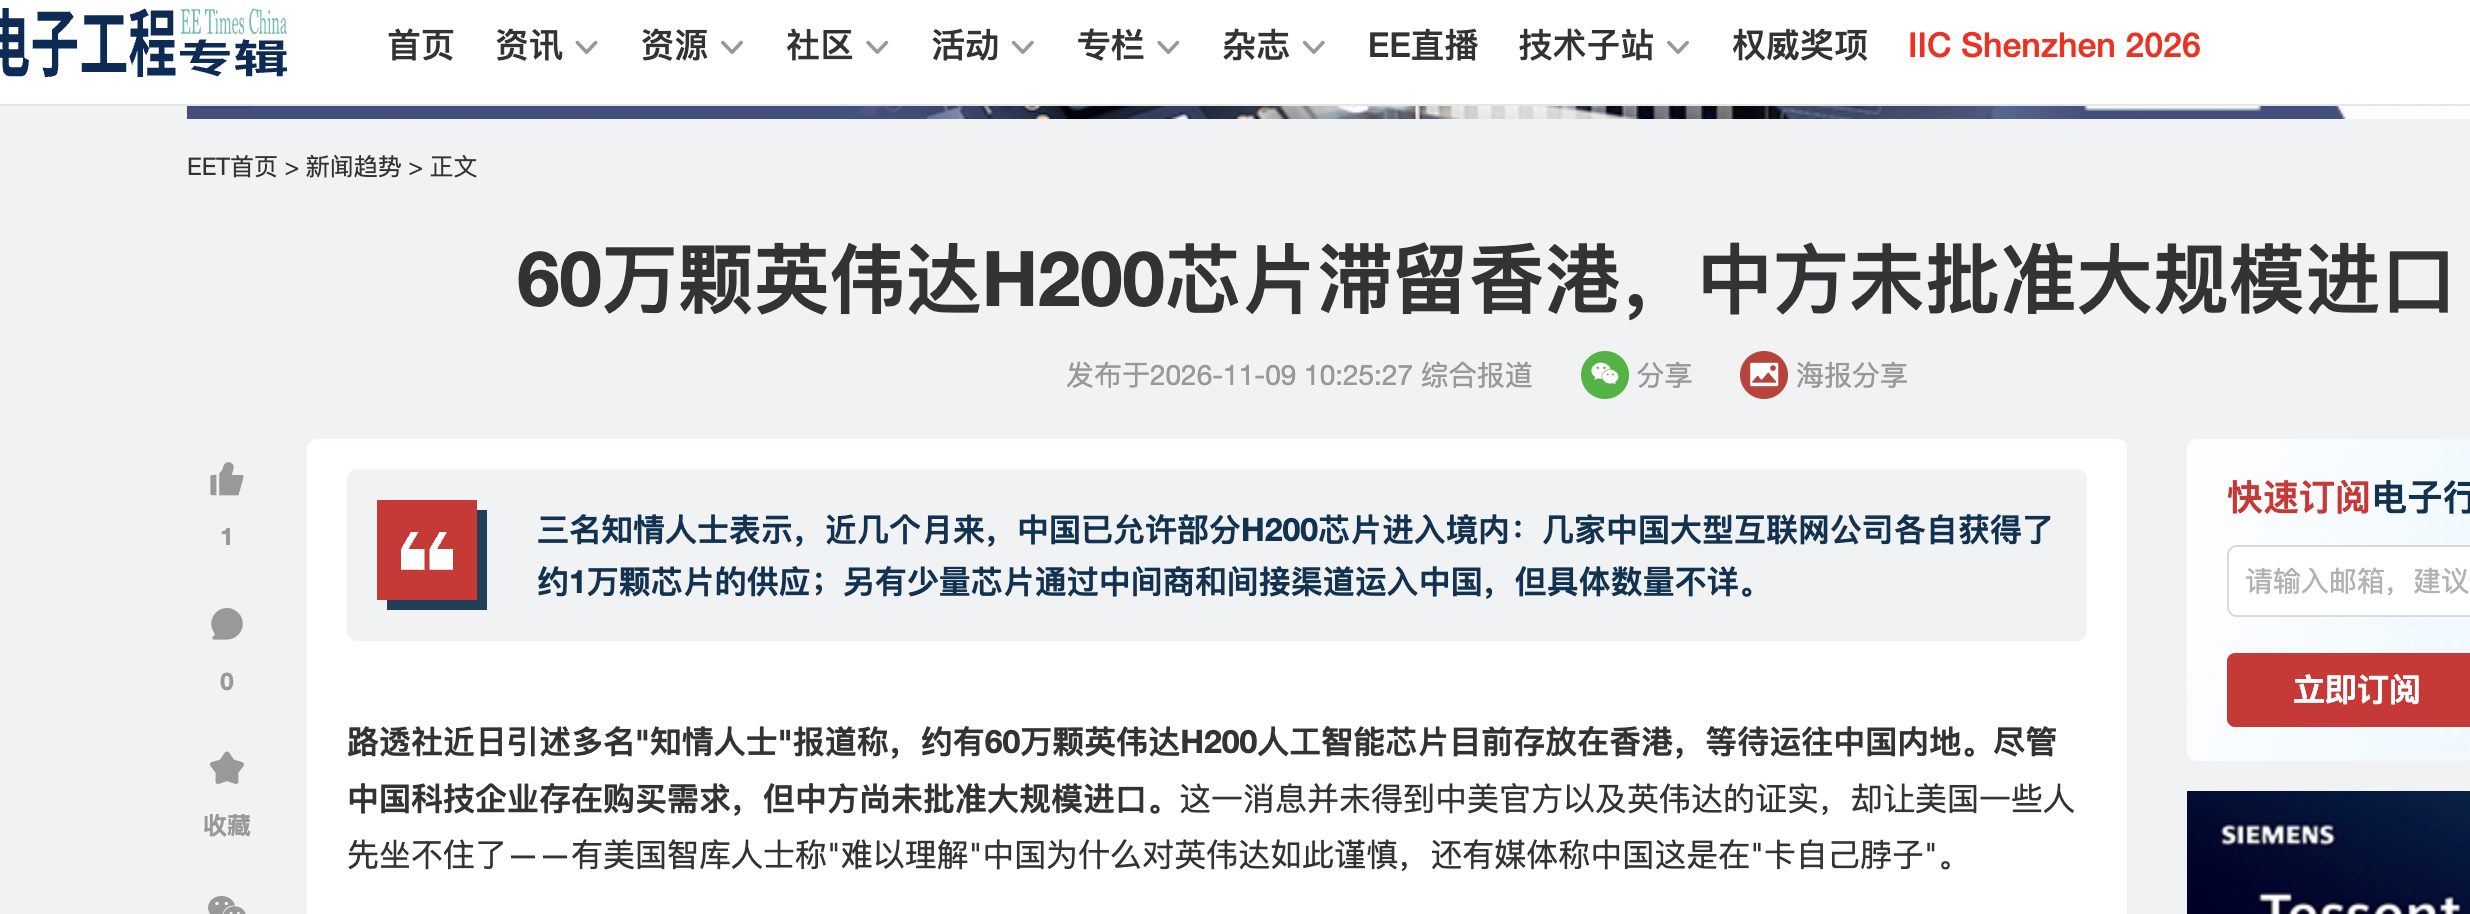
推理端、行业小模型场景,国产芯片与适配方案已经大规模落地。就算后续准入政策出现调整,更多是填补结构性缺口,很难形成爆发式增量,在当前估值框架里,它只是一个向上的期权,并没有被纳入基准假设。
整条产业链最大的周期分水岭落在2027–2029年窗口。台积电先进封装产能、三星与SK海力士新一代HBM产线、全品类存储新增产能,都会在这个时间窗口逐步释放。过去这一轮存储牛市的高利润率,核心来自供给稀缺带来的溢价与ASP上行。一旦供给增速超过算力需求增速,涨价红利就会消退,毛利率中枢下移,支撑高PE的基础随之减弱。这里依旧存在结构性差异:普通DRAM、NAND的产能扩张门槛低,压力最先兑现;而高端HBM4受制于混合键合、TSV工艺与良率瓶颈,扩产难度高,厂商仍预期紧平衡可维持更长时间,但同样无法完全脱离算力资本开支节奏的约束。
往后行业大致会分成三个阶段运行:
第一阶段,2026年底到2027年,基本面强、估值持续震荡。高端HBM长单锁定,现货紧缺、合约价坚挺,企业盈利数据依旧亮眼,但行情会反复受到美国算力审批延后、远期供给冲击预期扰动,很难重现单边上涨行情;低端NAND、消费DRAM持续在去库存、弱需求的周期里磨底。
第二阶段,2027年末至2028/29年,周期拐点验证期。供给放量的压力逐步落地,市场会持续验证:多模态、智能体、机器人带来的新增带宽需求,能不能跑赢HBM及高端存储新增产能。普通存储回归传统供需周期,利润从涨价红利转向稳定制造利润;高端HBM则有机会维持更长时间的紧平衡。
第三阶段,长期结构性重塑。算力资本开支会跨区域转移,向东南亚、印度分散;国内依托新质生产力持续投入算力建设,国产存储、HBM配套产业链稳步追赶,逐步建立独立的供给曲线。
总结来看,这一轮回调是市场从“AI算力无上限扩张”的成长幻想,回归到叠加监管约束、产能周期、需求分层的半导体定价框架。板块内部的分化会持续放大:老旧消费级NAND的降价,是传统周期的底部信号;HBM、服务器存储的机会,绑定算力落地节奏,同时要持续面对中期供给释放的远期压力。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章