
机器也会失灵?中国境内量化基金10月月亏损超过10%
 站内编辑 · · 阅读 95
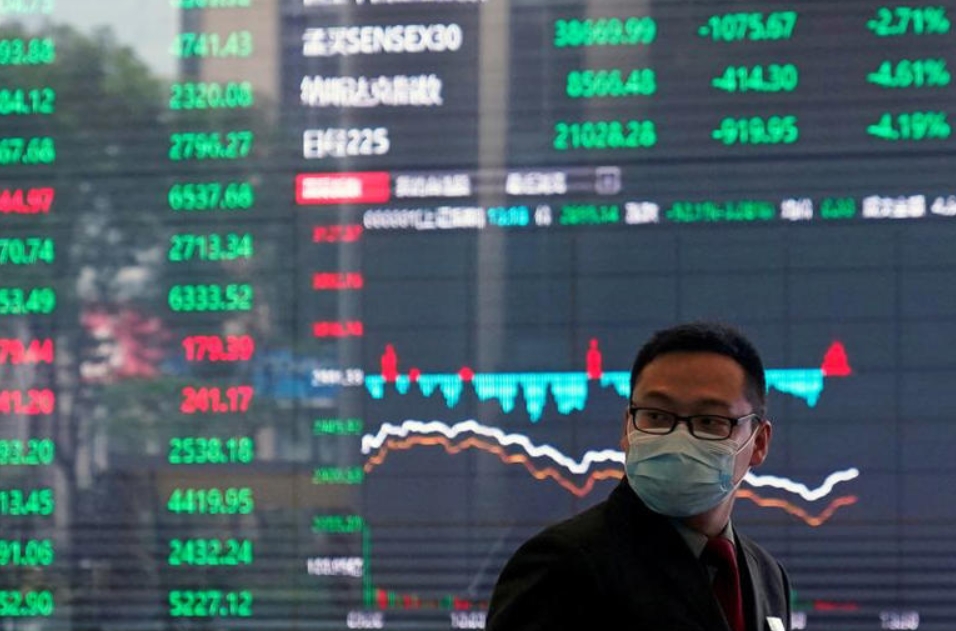
10 月的 A 股,让一向被视为 "学霸" 的量化基金集体栽了跟头。彭博社援引招商期货的数据称,境内纯多头量化策略当月亏损超过 10%,年内累计收益直接转为至少 6% 的亏损。更让人意外的是,通常靠空头头寸对冲、号称不看大盘脸色的市场中性产品,也亏了 3% 到 5%。一场科技股抛售,把量化稳赚的神话戳出了窟窿。
10 月的 A 股,让一向被视为 "学霸" 的量化基金集体栽了跟头。彭博社援引招商期货的数据称,境内纯多头量化策略当月亏损超过 10%,年内累计收益直接转为至少 6% 的亏损。更让人意外的是,通常靠空头头寸对冲、号称不看大盘脸色的市场中性产品,也亏了 3% 到 5%。一场科技股抛售,把量化稳赚的神话戳出了窟窿。
先看大盘的底色有多差。沪深 300 指数 10 月暴跌 8.5%,创下十多年来最差单月表现,而小盘股集中的中证 1000 更是重灾区,追踪它的基金当月跌了 16.7%,年内亏损扩大到 13%。追踪沪深 300 的基金也下跌 11%,年内亏 8.5%。深圳金斧子统计的 68 只中证 1000 指数增强产品,仅 10 月最后一周平均就亏了 9.3%,除一只外全部年内为负,最大亏损达到 26%。
为什么量化会如此整齐地一起失灵?根子在 "拥挤" 两个字。广发证券的报告显示,截至 2026 年 6 月末,量化股票多头策略规模已达 1.83 万亿元,比年初足足增加了 1.1 万亿。资金疯狂涌入相似的赛道,各家机构用相近的数据训练出高度重叠的因子,调仓节奏也越来越趋同,交易拥挤度上升,直接稀释了单位资金的超额收益。
这就埋下了踩踏的引线。量化资金普遍重仓中证 1000、中证 500 这类小盘、微盘股,而这些标的流动性本就脆弱。当市场风格突变、负面信号出现,各家模型几乎同时触发风控、同步降低敞口、同步止损卖出,微盘股承接不住,于是形成 "下跌 — 减仓 — 再下跌" 的负反馈链条。六种纯多头策略当月全部录得负超额收益,不是某家模型不行,而是整个环境对量化集体不利。
连市场中性也不 "中性",问题同样出在因子上。9 月末之后,Beta、动量、残差波动等量化依赖的主流因子集体回调,多头端的小盘股暴跌,而空头对冲在极端行情里护不住,叠加基差和流动性损耗,中性产品照样回撤。证券时报的数据也印证,10 月除个别指增外,量化选股、各指数增强、可转债多头的正收益占比几乎全部归零。
不过,就此否定量化也并不客观。尽管单月惨烈,部分量化策略今年仍保持跑赢大盘的表现,其中领先中证 2000 指数达 18.5 个百分点。拉长时间看,模型在分散风险、捕捉机会上的价值仍在,这更像是一次极端压力测试,而不是量化行业的终结。放在全球看,10 月各地对冲基金都在 AI 行情逆转中受损,中国量化并非孤例。
我认为这次亏损,首先是给整个行业和投资者上了一堂清醒课,戳破了 "模型无敌、中性保本" 的想当然。任何策略都有失效期,指数增强和量化多头本质上还是权益多头,市场系统性下跌时躲不开,而中性产品也绝非毫无风险,极端行情里同样会回撤。
对投资者,我的建议是先搞清楚自己买的到底是什么,暴露在哪种风格上,别用过去的亮眼业绩做线性外推,更不能把量化当成保本理财的替代品。真正值得看的,是一个策略在极端行情里的回撤和修复能力,同时做好资产配置和分散,而不是把筹码压在单一赛道上。
对量化机构,这次踩踏是同质化的必然结果。规模和超额收益本就存在矛盾,资金越多、拥挤度越高,Alpha 越难获取。未来真正要补的课,是严控大小盘和小微盘的风格敞口、推动策略多元化、加强对流动性枯竭和尾部风险的管理,而不是在量价因子饱和后继续扎堆。
我既不主张神化量化,也不认同妖魔化它。它是一个有效的工具,但有清晰的能力边界,顺风时能稳定创造超额,逆风时也会和所有人一起承受波动。经历过这一轮挤泡沫,行业若能从追求规模转向修炼内功,这次的亏损,未必不是一件好事。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章