
中国国家队七十多亿签AMD产品 这到底是怎么回事?
 站内编辑 · · 阅读 28
要回答这个问题,得先把中国电子的真实身位看清楚。它并不是一个单纯做芯片设计的角色,而是一个庞大的产业集团,业务从芯片设计、整机制造,到元器件分销、操作系统,几乎覆盖了整条产业链。理解了这一点,这笔采购的落点就清晰了。
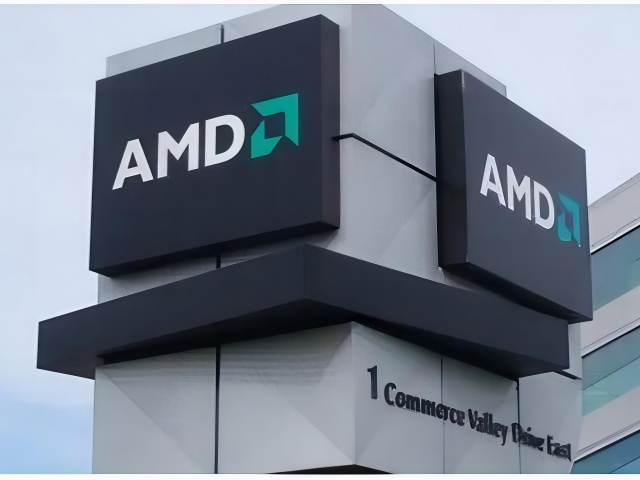
中国电子跟 AMD 签了一份 11.28 亿美元、约合 75.23 亿人民币的集成电路及模组采购协议。要知道,中国电子是国内电子信息产业的 "国家队",旗下飞腾 CPU、麒麟软件,恰恰是自主可控的标志性企业。一个搞自主芯片的,转头花七十多亿买 AMD 的产品,这到底是怎么回事?
要回答这个问题,得先把中国电子的真实身位看清楚。它并不是一个单纯做芯片设计的角色,而是一个庞大的产业集团,业务从芯片设计、整机制造,到元器件分销、操作系统,几乎覆盖了整条产业链。理解了这一点,这笔采购的落点就清晰了。
先看旗下的中国长城。这家公司确实是飞腾的重要股东,做了大量基于飞腾处理器的国产整机和服务器,主要服务党政和关键行业的安全办公需求。但与此同时,它的 "擎天" 系列里还有一整条专门的 AMD AI 服务器产品线,支持霄龙多个系列的处理器。原因很现实,它面对的客户是多元的,需要自主方案的用飞腾,而在更广阔的商业市场,不少全球客户认的是 AMD 的性能和生态,企业要满足客户、要拿订单,就不能只做一种选择。
再看中电港,逻辑更直接。它是 AMD 的授权分销商,同时也分销英伟达、兆芯等国内外多个品牌,分销本身就是一门 "中性" 的生意,下游客户要什么,它就供什么,还配套技术支持和供应链服务。财报里的数字很能说明这门生意的热度,2026 年上半年中电港营收 735.56 亿元,同比增长 164%,归母净利润同比增长 176% 到 193%,驱动力正是 AI、数据中心和先进计算的旺盛需求。
所以,中国电子其实是在 "两条腿走路"。一条腿是飞腾代表的自主研发,瞄准的是安全底线和长期战略,这块不能丢,也一直在进步,飞腾的累计销量已经突破 1000 万片;另一条腿是市场化的现实生意,通过整机和分销,满足客户对高性能芯片的真实需求,同时赚取利润。这背后是两套逻辑的并行,政策逻辑讲自主可控,商业逻辑讲成本、性能和客户,成熟的企业会同时尊重它们,而不是用一个去否定另一个。
把视野放大,这也不是孤立的选择。海关数据显示,2026 年上半年中国集成电路进口额达 2980 亿美元,同比增长 55.8%,整个 AI 算力需求处在真实的高景气里。在算力紧张、出口管制反复的背景下,企业多签框架协议、丰富货源、保障供应链稳定,本身就是一种风险管理。这次协议的采购内容写的是 "集成电路及模组",没有限定具体产品,也说明它更像一个灵活的框架安排,给后续采购留足了空间。
我并不觉得这是矛盾,反而认为这是一种务实的清醒。真正的自主可控,从来不是关起门来拒绝别人的东西,而是在开放合作中,始终保持自己的核心能力和兜底能力。安全感的最高境界,是 "我可以用你的,也可以不用",而不是赌气式地 "我绝不用你的"。
我们也应当客观看待发展阶段。飞腾这些年的进步是实打实的,千万片的销量摆在那里,但在性能、生态和开发者积累上,差距同样客观存在,而生态这种东西,恰恰最需要时间去熬。在这个阶段强行二选一,既不现实,也不符合产业规律,双轨并行反而给自主研发争取了时间和现金流。
对关注这类企业的人,我建议先别急着贴标签,无论是 "国产旗帜" 还是 "买办",都过于简单。中国电子的业务结构决定了它既承担战略任务,也参与市场竞争,分销和整机的景气来自真实的 AI 需求,这是机会,但也要看到存储价格、行业周期带来的波动,不能因为短期业绩爆发就线性外推。
说到底,一家企业真正的强大,体现在它既有底气跟全球最好的伙伴合作,也有能力把自己的东西一点点做起来。这份 75 亿的采购单,没有否定中国电子的自主之路,也没有让它脱离市场,它只是说明,在技术和产业的现实面前,尊重规律、两条腿走路,比任何口号都更有力量。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章