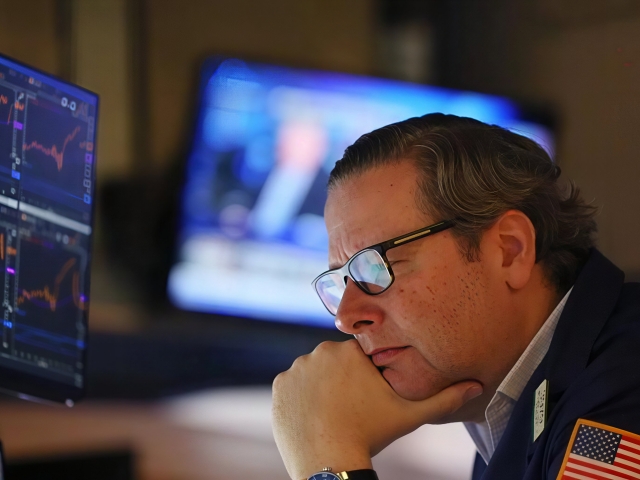
AI摘要: 美股纳指单日暴跌6.4%,AI股票拥挤交易叠加高杠杆引发十多年来最大对冲基金平仓潮,杠杆多头平仓速度是空头3.5倍,科技敞口单日缩减7.8%。Lone Pine、Arini、Walleye等明星基金遭追缴保证金,被迫割肉裁员。本质是同质化持仓下"聪明钱"集体踩踏,分散对冲失效。启示:杠杆是出局工具,回撤可控、活下来比赢一时更重要。
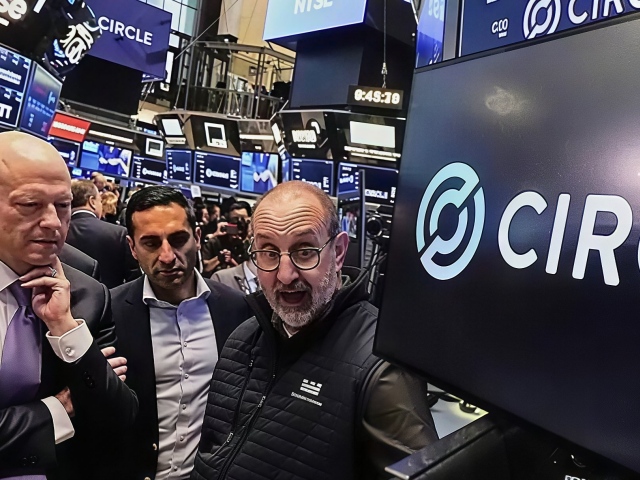
这是一场被写进风险教科书的压力测试。纳斯达克 100 单日暴跌 6.4%,一夜蒸发约 2.3 万亿美元,折合人民币超过 15 万亿,VIX 恐慌指数飙升 70%。但真正的看点不在指数,而在制造这场风暴的人 —— 摩根士丹利数据显示,10 月是十多年来股票型对冲基金主动平仓规模最大的一个月,行业敞口自 6 月已经缩水约 9%。更讽刺的是,野村证券的衍生品专家直言,这场崩盘有相当一部分,是 "最聪明的那群人" 自己一脚踩出来的。
踩踏是怎么发生的:所有人都挤在同一扇门口
要理解这场系统性危机,先得看懂两个词:拥挤和杠杆。过去两年,聚焦科技、媒体和电信的对冲基金,几乎都重仓了同一批 AI 股票,策略高度同质化,平时大家一起涨,看似各有阿尔法,实则只是同乘一条船。高盛的数据显示,10 月有一周,对冲基金连续五个交易日净卖出 AI,把过去两年的累计净买入在短短几天内全部抹平,AInvest 的统计更直观,杠杆多头的平仓速度是空头的 3.5 倍,科技敞口单日缩减 7.8%,是有记录以来最大的一次。
杠杆则把这场回撤变成了绞杀。当价格下跌触及风控线,交易对手银行就会发出追缴保证金通知,基金被迫在最低点卖出,而卖出又打压它们共同持有的头寸,价格进一步下跌,触发更多平仓,形成一个谁也停不下来的负反馈循环。高盛顶级交易员 John Flood 说,当天他的电话被打爆,所有人都在问何时见底,却几乎没有承接买盘,典型的 "只问不买"。一位银行高管事后坦言,若非大量基金提前几周主动降了杠杆,周四的损失还要惨重得多,这句话点破了生死线 —— 杠杆管理,从来不是收益问题,而是生存问题。
明星基金的坠落:从上半年 + 40%,到被追缴保证金
再看具体的明星,几乎是一部集体反转录。Lone Pine 上半年还风光无限,对冲基金涨幅超过 40%,结果三季度遭遇成立以来最差的三个月,旗舰单季跌约 30%,10 月再亏 8.8%,年内回报已经转为负 7.5%,而它管理着约 190 亿美元,折合人民币近 1276 亿。它在致投资者信里承认,自己不仅被 AI 股的逆转打懵,连做空 "那些会被 AI 冲击的公司" 的策略也反向亏损,多空两头一起挨打。
更狼狈的是流动性危机。Arini Capital 因为收到银行的追缴保证金通知,近几周被迫大幅削减债券持仓,这是典型的 "不管价格、先保命"。管理 170 亿美元的多策略基金 Walleye,10 月亏 5.9%,是 2020 年 3 月以来最差单月,随后裁掉股票业务负责人和大批投资经理,并主动向客户返还资金、收缩规模。Samlyn 把投资范围收窄到金融服务股,Engineers Gate 干脆关闭了 "量化基本面" 策略、回归核心量化,业务负责人离职。这股寒意甚至烧到亚洲,香港的经纪商连夜安抚高净值客户,给出的建议直白到残酷 —— 尽快出逃、降低杠杆。
我认为这轮危机的本质,不是某只基金看走眼,而是整个行业 "拥挤交易加杠杆" 的必然反噬。当所有聪明钱都挤在同一扇门口,平时的超额收益其实只是隐性风险的伪装,一旦风向逆转,所谓的分散和对冲在高度相关的持仓面前集体失效,对冲基金这四个字,在系统性下跌里显得名不副实。
这给所有投资者,包括隔着屏幕看戏的普通人,上了一堂昂贵的课。第一,评价一只基金,不能只看它涨得猛,更要看回撤、杠杆、策略拥挤度和流动性,24% 的年内涨幅能在几天内消弭,说明那些收益本就不属于你,除非你懂得在拐点前离场。第二,盈亏同源,上半年让你封神的动量和杠杆,就是下半年让你爆仓的同一套东西,雪球上甚至有人把整个多策略行业比作放大版的 LTCM,这个类比未必全对,但警示足够真实。
第三,也是最朴素的一条,杠杆是这个世界上最危险的 "出局工具",它能让你在看对的时候赚快钱,更能在一次拐点里让你永远失去再上桌的资格。那些提前降杠杆、主动返还资金、宁可少赚也要留现金的机构,短期看着保守,长期才是真正的赢家。
说到底,牛市里人人都觉得自己是股神,只有退潮才知道谁在裸泳。真正的专业,从来不是在顺风时赚得最多,而是在风暴里回撤可控、活得够久。每一次行业级的压力测试,都是对 "风险" 二字最昂贵的补课,而活下来,永远比赢一时更重要。




 匡一瑶
2026/10/20 08:57
 Vicky
2026/08/05 10:08
 鲁克
2026/03/25 17:06
 林天心
2025/11/24 09:51