AI摘要: 沪深300较6月高点跌20%进入技术性熊市,A股市值蒸发约2.4万亿美元。三重压力:消费低迷基本面冷、AI叙事退潮、信心流失致成交额与融资余额创新低。国家队买入被情绪面流失抵消,核心是信任不够而非钱不够。建议区分指数与资产,配置银行、红利、高股息,忌加杠杆抄底,分批定投宽基,留足现金流。
中国股市正在经历一轮让人难熬的下跌。
自 5 月高点以来,A 股市值已经蒸发约 2.4 万亿美元。沪深 300 指数 10 月 22 日收盘再跌 1.8%,较 6 月高点累计下跌 20%,正式踏入技术性熊市。
今年,沪深 300 和恒生中国企业指数,双双位列全球表现最差的主要股指 —— 同期全球大多数市场,是上涨的。
这轮熊市,是三重压力同时压下来
把下跌的原因拆开,其实很清楚。
第一,是基本面的冷。 国内消费持续低迷,我们前面聊过的车市、楼市、信用卡坏账、国庆消费,都是同一个故事:居民收入和预期在收缩,而股市是对预期最敏感的地方。
第二,是 AI 叙事的退潮。 这轮行情本来是 2024 年末刺激政策启动、再被 AI 押注推高的。但全球科技股一抛售,A 股的 AI 概念股因为高度映射美股、又缺乏真实业绩支撑,跌得比本体还狠。
第三,也是最核心的 —— 信心在持续流失。 两个数据很说明问题:境内股市日成交额徘徊在 15 个月最低,融资余额降到 2025 年末以来最低。翻译一下,就是场内的人不想交易,场外的人不想进场,连加杠杆赌反弹的人都消失了。
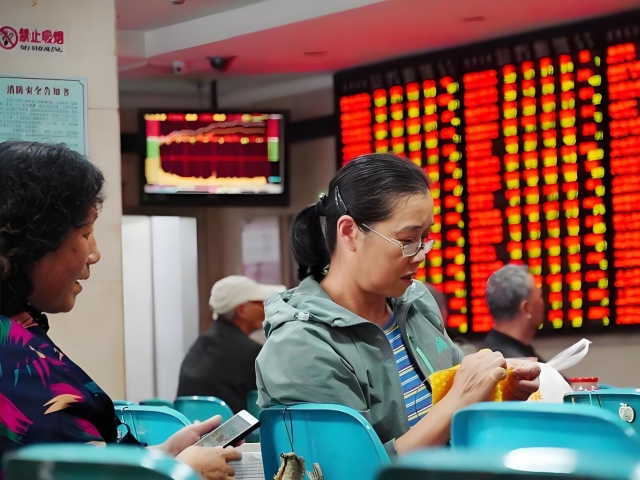
国家队在买,而且彭博判断,这次可能要比 2025 年 4 月、2026 年 7 月两次救市买得更多、更久。但资金面的买入,正在被情绪面的流失一口口吃掉。
这轮熊市,不是 "钱不够",是 "信任不够"。
国家队能买出红盘,但买不出一个普通人愿意把工资放进股市的理由。一个市场真正的底,不是靠资金堆出来的,是靠三件事:一是上市公司愿意分红、造假有代价;二是监管和规则稳定、可预期;三是居民对未来收入和经济有信心。
这三件事,都不是买 ETF 能解决的。股市是经济和制度的温度计,它不是发动机。 你不能靠加热温度计,让病人退烧。
短期还会 "磨",但要开始区分 "指数" 和 "资产"。
瑞士隆奥的策略师判断,这种缺乏方向的震荡,可能持续到 2027 年初。我认为这个时间框架是合理的 —— 在新的政策催化、或者科技和消费的基本面拐点出现之前,市场会在 "恐慌 — 反弹 — 再磨底" 里反复。
但这不等于所有东西都不能碰。沪深 300 跌了 20% 之后,整体估值已经回到合理偏低的位置,尤其是银行、红利、高股息、公用事业这类资产,现金流稳定、股息率高,在利率下行的环境里,反而是能慢慢配置的东西。真正危险的,是高估值、高杠杆、没有真实盈利的概念股。
对普通人,几句实在的。
别在恐慌中,把手里现金流健康、估值合理的优质资产割在地板上。熊市最伤人的,不是下跌本身,是在最黑暗的位置,交出了带血的筹码;
但也别急着一把梭去赌 "国家队救市"。政策底和市场底之间,往往隔着几个月的二次探底,分批、定投、留足现金流,比猜点位重要;
如果你看不懂个股,就用宽基指数和红利指数做定投,把时间拉长到三五年;如果你本就风险承受能力低,国债、存款、保险这些 "笨工具",在这个阶段并不丢人;
最忌讳的,是加杠杆抄底。这轮下跌里,最先被消灭的,全是带杠杆、想抄底的聪明人。
最后说一句。
中国股市的冷,其实是一个诚实的信号:它在等待的,从来不是更多的钱,而是一个能让普通人相信 "努力有回报、规则是公平的、未来会更好" 的答案。
这个答案,会从就业、收入、消费和制度里,一点点长出来。在那之前,少一点赌性,多一点耐心;不追高、不杀跌、不加杠杆 —— 这不是躺平,是在一个信心稀缺的市场里,普通人最体面的活法。





 币海独步者
2026/10/30 07:36
 流动的沙
2026/10/28 13:30