AI摘要: 本周欧元兑美元跌0.5%至1.1183,成G10最差货币,导火索为乌克兰局势升级与法国街头警民冲突。其背后是欧洲三重压力:地缘冲突推高能源成本,加剧滞胀;法国债务占GDP119%、赤字5.4%,财政腾挪空间受限;欧元先天缺乏统一财政,货币政策陷入两难。短期欧元或测试1.1130,中期承压,本质是市场对欧洲长期竞争力打折。
欧元今天周一开盘就挨了一记闷棍。
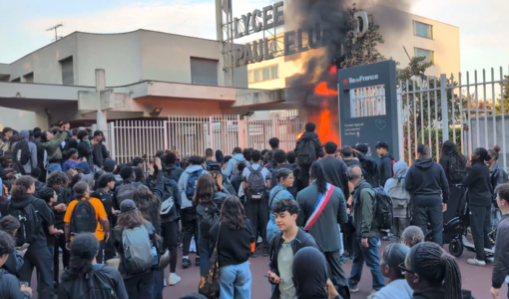
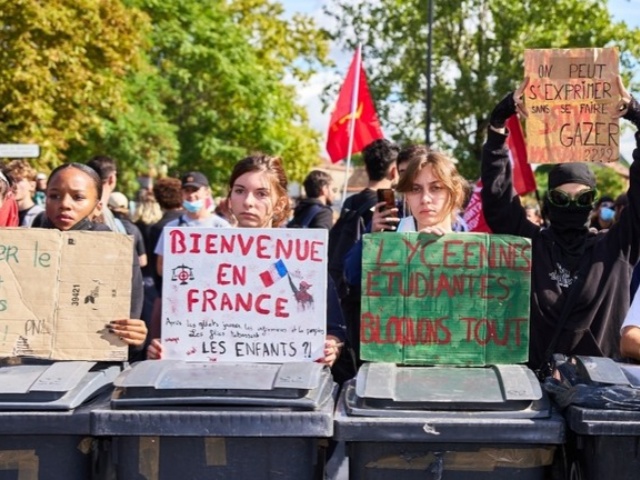
亚洲早盘,欧元兑美元一度跌 0.5%,最低摸到 1.1183,对多数主要货币同步走弱。两个导火索同时点燃:一是乌克兰局势升级,泽连斯基公开指责特朗普施压基辅;二是法国多个城市的抗议演变成警民冲突,成了该国多年来最严重的街头暴力之一。
澳大利亚联邦银行的策略师预计,欧元短期还会继续被计入风险溢价,本周可能测试 1.1130。过去一个月,欧元在十国集团货币里已经垫底,上周跌到了 2025 年 5 月以来的最低。
表面跌的是政治,根子是 "滞胀" 和财政
市场这次砸欧元,不是简单的情绪反应。你把两条新闻往下剥一层,会看到欧洲同时背着三座山。
第一座是地缘。 乌克兰战争就在欧洲家门口,泽连斯基指责特朗普施压,本质是欧洲开始恐慌一件事:美国可能把它 "卖" 了。更现实的是能源 —— 局势一紧张,油价和天然气价格就往上走,彭博说得很直白,高能源成本正在威胁欧洲增长,同时让通胀居高不下。
第二座是财政。 这就是我们前面聊法国国债时讲过的剧本:法国债务占 GDP 的 119%,赤字 5.4%,债务利息 2026 年要冲到 590 亿欧元,法债收益率比意大利还高、逼近 5%,克鲁格曼说它 "大到救不了"。街头抗议和预算审议是同一周发生的 —— 年轻人要资源,退休人员要保住税收减免,财政腾挪空间已经被锁死。
第三座,是最致命的:这是一个 "滞胀" 组合。 通胀高企,增长却被能源成本压着。欧洲央行因此陷入瘫痪 —— 加息压通胀,会杀死本就脆弱的增长;降息救经济,通胀和债务会更难看。货币政策没有舒服的选项,欧元自然没有撑点。
欧元的先天缺陷,每次危机都要发作一次
还有一层更深的,是欧元这个货币本身的设计缺陷。
它是一个没有统一财政的货币联盟:货币政策统一了,由欧洲央行决定;但财政政策各过各的,法国人花法国人的钱、德国人存德国人的钱。风平浪静的时候,这个结构能转;一旦危机来临,各国债务、福利、政治诉求完全不同,谁也不愿为别人买单,联盟的裂痕就会被资本市场重新定价。
法国一乱,欧元跌;乌克兰一紧,欧元跌 —— 因为投资者心里清楚,这个货币背后没有一个像美国财政部、中国财政部那样能统一行动的最后担保人。
第一,欧元短期的跌势,是欧洲资产被重新定价的一部分,不是一次情绪错杀。
1.1130 这个位置守不守得住,看的是两件事:乌克兰会不会出现美国强压基辅的实质性进展,以及法国街头能不能在一周内平息。但即使短期反弹,也改变不了中期格局 —— 欧洲的能源成本、制造业外流、人口老龄化、财政僵死,这些都是年为单位的问题,不是一条新闻能扭转的。这轮欧元走弱,本质是市场在给 "欧洲的长期竞争力" 打折。
第二,这里面有个非常刺眼的反讽:美国越是搅动地缘,美元反而越强。
你想想,特朗普施压乌克兰、全球局势紧张,按理说应该连累美元信用,结果资金反而加速往美元里跑 —— 因为危机来临时,全球避险的第一选择仍然是美债和美元,哪怕这场混乱就是美国自己参与制造的。这就是储备货币最 "嚣张" 的特权:制造风浪的人,同时收取避风港的租金。
这也是为什么我们前面聊奥坎波的美元稳定币、聊亚洲货币保卫战的时候反复说,美元霸权的韧性远超很多人的想象 —— 它不只靠军事和 SWIFT,更靠一种 "出事了还得回美国" 的条件反射。欧洲人在这一点上,是最清醒也最无力的受害者。
第三,对普通人,几句实在的。
近期有欧元区旅行、留学、换汇计划的,欧元这波弱势是真实的折扣窗口,但别赌它深跌,分批换比一次押注稳妥;
手里有欧洲资产的(欧股、欧债、欧元理财),短期要回避两类品种:法国、意大利等高负债国的国债,以及对能源价格敏感的制造业股票;欧洲真正能拿的,还是那些全球定价、收入不依赖欧洲本土的奢侈品和医药龙头;
长线看欧元,不要盯汇率,盯一件事:德国愿不愿意为财政一体化掏钱。这是欧元唯一的出路,也是最难的一步。只要欧洲做不到 "有福同享、有难同当",每一次危机,欧元都会重演一次同样的戏。
最后说一句。法国街头的火、乌克兰的炮、法债的收益率,看似是三件事,其实是同一个欧洲困境的三张脸 ——它有统一的货币,却没有统一的财政;有昂贵的福利,却没有增长的动能;有和平的惯性,却没有自己的安全。 这才是欧元每一次遇到冲击,都比别的货币跌得更没有底气的原因。




 匡一瑶
2026/10/27 11:30
 鲁克
2026/10/19 12:11
 林天心
2026/04/28 13:17
 流动的沙
2024/02/22 13:00
 陆一夫
2022/04/24 12:30