AI摘要: 无印良品在中国靠本土化实现增长,中国团队主导开发,家居和食品本地化率高,迎合消费者“有尊严地降低消费档次”心理。但其全球化面临挑战:欧美缺乏同样消费降级土壤,文化差异大,历史门店萎缩,需在文化鸿沟更大的市场验证本土化模式。
当欧洲顶级奢侈品集团市值在2026年蒸发约2500亿欧元时,一家日本零售商却在中国逆势飙升。无印良品,这个以极简主义闻名的品牌,正在帮助中国消费者实现一种微妙的心理平衡——“有尊严地降低消费档次”。
截至2026年8月的12个月内,其中国大陆既有门店和线上销售额增长超过16%,9月份更是加速至近27%。母公司良品计划股价年内上涨64%创下历史新高,全年营业利润首次突破1000亿日元。
这套成功公式的核心并非产品本身,而是权力结构的重组。五年前,优衣库母公司迅销集团(Fast Retailing)的核心高管堂前宣夫发起了一场静默的革命:将产品开发、商品陈列和市场营销的主导权交给中国本土团队。
结果催生了一系列精准击中中国消费者痛点的爆款:米糠发酵洗发水、中国麻制服装、采用清凉面料的床上用品。这些产品不是日本总部的“文化输出”,而是中国团队对本土需求的精准回应。截至2026年8月,中国市场的家居用品本地化率已达80%,食品本地化率高达90%。
此前,高盛分析师河野翔的评价一针见血:“这家公司一直以其前卫的品牌形象而闻名,但其执行力、市场营销和盈利稳定性一直是个未知数。然而,情况已经开始发生变化。”变化的本质是:无印良品终于学会了不在中国卖“日本生活方式”,而是卖“中国消费者需要的生活方式”。
现在,这家公司想把这套模式复制到美国和欧洲。计划很明确:到2029年将海外收入占比从40%提升至一半以上,未来三年净增225家国际门店,欧美将是重点区域。CEO清水智设定了具体目标:在美国和欧洲实现10%的服装、30%的家居用品和80%的食品本地化。
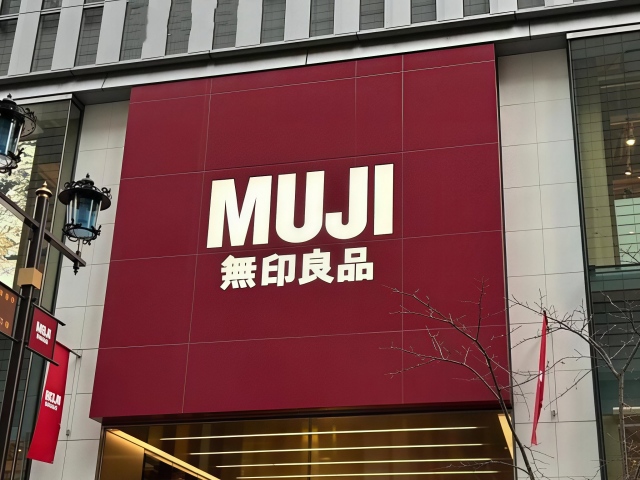
巴黎里沃利街将于2026年底开设约2700平方米的欧洲最大旗舰店,伦敦牛津街也在选址中。
但这里存在一个根本性的矛盾。无印良品在中国的成功,建立在一个特殊的社会心理基础上:中产阶级在经济增长放缓的背景下,主动寻求一种“不丢面子的消费降级”。
博圣轩咨询公司CEO马修·戴维精准概括了这种心态:“中国消费水平正在下降,而且有一种‘有尊严地降低消费水平’的理念”。无印良品恰好提供了品质和设计的保障,让消费者在缩减开支时不至于感到羞愧。
欧美市场是否具备同样的社会心理土壤?答案并不确定。西方消费者的“降级”动机与中国截然不同。欧洲人选择极简主义更多出于环保理念或审美偏好,而非经济压力下的无奈妥协。当中国消费者在主动选择“体面地省钱”时,欧美中产未必有同样的心理需求。
更棘手的是历史教训。无印良品在欧美曾遭遇严重的“水土不服”。新冠疫情前,其在欧美的门店数量为71家,疫情后萎缩至49家,2020年美国子公司甚至申请破产保护。
根本原因在于产品定位过于狭窄,主要面向创意人士和小众群体,难以触及主流消费市场。西方消费者普遍认为无印良品的设计过于“东亚精神化”、产品体量偏小,难以适配欧美居住空间和消费习惯。
瑞士洛桑国际管理发展学院教授藤川佳则的判断值得重视:无印良品的中国模式可以在东南亚复制,那里同样存在中产阶级消费降级的趋势,但“北美和欧洲的情况则不同”。要打入欧美主流市场,中间横亘着巨大的文化鸿沟。
这让人联想到优衣库的全球化路径。迅销集团同样经历了从“日本品牌”到“全球品牌”的痛苦转型,其核心经验是:真正的全球化不是把日本产品卖到全世界,而是在全世界创造属于当地的产品。无印良品在中国验证了这个逻辑,现在需要在文化差异更大的欧美市场再次验证。
值得注意的是,无印良品并非没有竞争对手。在中国市场,名创优品和KKV专注于卡通IP合作和色彩鲜艳的商品,与无印良品的极简路线形成差异化。
但在欧美市场,无印良品面对的对手更加多元:从宜家的平价家居到 Aesop 的高端个护,从 Everlane 的“透明定价”到各类本土 DTC 品牌,每一个细分领域都有深耕多年的竞争者。
无印良品40%的收入来自约760家海外门店,这个比例在零售行业中并不算高。公司设定了雄心勃勃的扩张目标,但扩张的速度和质量之间的平衡,才是真正的考验。正如河野翔所言:“决定性的问题是,他们能否在市场营销、大型门店和生产力提升方面保持进展。”
从更宏观的视角看,无印良品的全球化野心折射出一个更深层的商业命题:当“简约”从一种审美选择变成一种经济必需,品牌能否跨越文化边界,将特定社会背景下的成功模式普世化?
中国消费者选择无印良品,是因为它恰好填补了“奢侈品太远、快时尚太low”之间的空白地带。但在欧美,这个空白地带是否同样存在,或者是否已经被其他品牌占据,才是决定无印良品全球化成败的真正关键。
无印良品在中国的故事,本质上是一个关于“时机”的故事——它恰好出现在中国消费者心理转变的窗口期。而时机,恰恰是最难复制的东西。



 币海独步者
2026/10/26 12:49
 鲁克
2026/10/26 09:56
 流动的沙
2025/05/09 15:36