AI摘要: 蜜雪冰城香港旺角首店因租约到期迁址,巅峰九家店已关六家。9港元柠檬水难覆盖20万月租,日均需卖1600杯才保本,远超内地常规销量。其97%收入来自向加盟商卖原料,依赖高密度摊薄供应链成本,香港仅九店难成规模。霸王茶姬、瑞幸以更高客单价扛住同铺租扩张。蜜雪海外日本仅剩4店,2025年净减428家。低价护城河是供应链密度,密度不足则单店模型崩塌,净开店数见顶后估值承压。
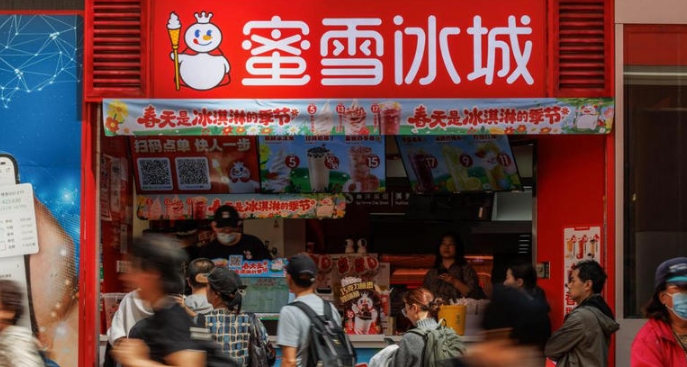
2026 年 10 月 7 日晚上,旺角银行中心底下,那块红白相间的招牌被工人一块块拆下来。
倒回三年前,2023 年 12 月,蜜雪冰城的香港首店就开在这儿。5 港元的甜筒,9 港元的柠檬水,门口的队伍拐了三个弯,要排三个小时。港媒当时的标题是 "内地平价神话杀到香港"。
不到三年,神话变成了迁址公告:租约到期,续租谈不拢。
这不是一家店的事。加上今年陆续关掉的尖沙咀弥敦道、元朗、沙田石门、旺角兆万、MOKO 新世纪广场,蜜雪在香港最风光的时候有九家店,现在已经走了六家。另一个内地品牌柠季更干脆,直接从香港消失。
租金背不动这个锅
外面的解释来得很整齐:香港租金太贵、人工太贵,9 港元一杯的柠檬水,连房租都卖不回来。
这话听着对,但你真去算一笔账,就会发现它解释不了全部。
尖沙咀弥敦道那家 613 平方英尺的小店,现在月租开价 28.8 万。如果一杯柠檬水卖 9 港元,光房租一项,一个月就得卖 3.2 万杯,每天一千多杯。
可问题是,同一堵墙,别人翻过去了。
霸王茶姬在香港扛着同样的铺租,一杯卖 28 到 32 港元,门店从年初的 15 家开到 23 家,年底还要冲 24 家。瑞幸更狠,香港门店已经突破 50 家。
你想想,房东不会因为你卖 9 块就少收你 10 万房租,也不会因为你卖 32 块就多收你 10 万。租金是同一道考题,差别只在一件事 —— 你有没有本事把这堵墙的成本,摊进每一杯的售价里。
香港 750 万人,不是喝不起奶茶,是没人愿意为了一杯 9 港元的柠檬水,替你扛 20 万港币的月租。
雪王的飞轮,在香港转不动
要真正看懂这件事,得先回答一个问题:蜜雪冰城到底是怎么赚钱的?
翻开它的招股书,99.8% 的门店是加盟店,集团将近 97% 的收入,不来自卖给消费者的那杯柠檬水,而来自卖给加盟商的糖浆、茶包、奶浆、杯子、吸管,还有那台冰淇淋机。
说白了,它不是一家奶茶公司,它是一家挂着奶茶招牌的食材批发商。 几万个加盟商,才是它真正的客户;门店是它的销售终端;消费者只是终端里的流水。
这门生意在内地能跑通,靠的不是 "便宜" 两个字,是 "密度"。
蜜雪有一个以河南为中心的仓储物流网络,一个辐射半径里必须塞着几千家店,每一杯摊到的物流成本才能压到几毛钱。加盟商在这个网络里拿货,比自己跑批发市场更便宜、更稳定、更标准,所以他心甘情愿被总部锁死。总部靠规模采购把原料价打穿,再靠几万家店同时动销把产能拉满,赚的是从农田到杯子之间,那些本来会被层层加价、结果被它砍掉的钱。
这个模型的命门也在这儿:它必须在一个足够大的市场里,用足够高的密度,开足够多的店,飞轮才转得起来。
密度一掉,区域仓和干线物流的固定成本摊不薄;摊不薄,给加盟商的供货价就下不来;供货价下不来,单店模型就崩;单店一崩,就没人敢开新店。这四环相扣,顺的时候是飞轮,逆的时候是死亡螺旋。
香港给蜜雪开的题是:整座城市,它最多开到九家。
九家店意味着什么?意味着它根本养不起一个区域仓,也养不起一支专门的地推和品控团队。所有原料要么从华南中心仓长途调运,要么在本地重新搭一套供应链,不管走哪条路,单位货量上的物流和管理成本,都比内地高出一个量级。总部想让点利给香港加盟商,都让无可让 —— 规模采购的议价权,在九家店这个体量面前,根本不存在。
一家店的月账,比任何道理都残酷
把香港一家蜜雪门店的账摊开:
月租 20 万港币,人工 8 万往上,水电杂费 4 万,一个月固定开销 32 万,这还没算进货的钱。客单价按 13 港币算,食材加包材吃掉一半,每卖一杯,真正能用来填房租人工的,只剩 6 块 5。
这么一算,一个月要卖将近 5 万杯,日均 1600 杯,才刚刚够不亏钱。尖沙咀那家月租 28.8 万,固定成本堆到 40 万往上,日均得做到 2000 杯出头。
而蜜雪在内地的下沉市场,一家店一天卖两三百杯是常态。香港这家,得做到内地的五六倍。
这不是 "成本高一点",这是让一台为县城设计的印钞机,去跑香港的高速收费口。齿轮转得动,油费早就超过了过路费。
加盟商是拿真金白银出来的。在内地开一家蜜雪,30 万投资,一年半回本,这是几万张账单验证过的确定性。在香港开一家,押进去一两百万装修押金,哪怕一天做到 800 杯 —— 这已经是很多内地茶饮店在旺角拼尽全力的数字 —— 月底一算,房租人工一分没少,自己倒贴几万。第三个月不赚钱,第六个月就关门。
加盟体系最残酷的地方就在这儿:总部可以等战略,加盟商等不起。
香港的价格带,留了一块死地
香港这个市场,对蜜雪的价格带,本来就不友好。
把香港现制饮品的价格分层摊开,你会发现它陡得很。
最底下一层,是超市和便利店的货架:维他柠檬茶 6 块 5,冰镇纸包奶茶 8 块,矿泉水 10 块。这一层的人买的不是 "奶茶",是 "解渴",他们没动机多掏几块钱,排队等一杯现做的柠檬水。
中间一层,是蜜雪以为自己能打的 9 到 16 港币。但这个区间,早就被占满了。一边是开了几十年的本地凉茶铺和冰室,一杯冻柠茶 15 到 20,是本地人从小吃到大的日常;另一边是台式奶茶深耕十几年的老玩家,天仁茗茶 56 家店、贡茶 28 家、comebuy22 家,价格带卡在 16 到 25,熟客盘子早就盘熟了。
再往上,28 到 40 港币,是霸王茶姬和星巴克的位置。这一层的消费者买的不是茶,是品牌、是社交货币、是 "我手里这杯有个名字"。霸王茶姬前两年在香港只敢开十几家店,从 K11 这种顶级商场起步,再一点点往社区钻,慢慢磨单店模型。
蜜雪的招牌是柠檬水和甜筒,这两个东西的品牌天花板就在那儿 —— 你不可能把一杯 9 块钱的柠檬水讲成 "原叶鲜奶茶",也不可能让年轻人为它发朋友圈。
所以它卡在 9 到 16 这个区间,下不沾、上不靠:涨一块钱,消费者转身进了隔壁 16 块的台式奶茶店;降一块钱,加盟商直接关门。 它连转嫁租金的定价权都没有。
这块真空不是机会,是死地。
同样的剧本,在日本、在东南亚
把视野从香港拉开,蜜雪在海外不是没打过胜仗。
2018 年从越南起步,2020 年进印尼,到 2024 年,光印尼一个国家就开出 2600 多家店,整个海外盘子一度冲到 4700 多家,覆盖 16 个国家。那段时间为什么爽?因为印尼和越南年轻、便宜、人口密度高、租金便宜,和中国县城几乎是一个模子刻出来的。
但日本是另一面镜子。2023 年蜜雪在东京喊出 "2028 年开 1000 家店" 的目标,到 2026 年 6 月,整个日本只剩 4 家店,完成度 0.4%。一杯奶茶卖到 400 日元上下,和当地做创新口味的独立小店几乎同价 —— 既不便宜到让人排队,也没好到让人复购,两头都不沾。
2025 年,蜜雪海外门店净减少 428 家,是出海七年来第一次年度收缩。到 2026 年中,海外只剩 4378 家,印尼和越南这两个曾经的主力市场,关店调改比开新店还积极。
规律清清楚楚:凡是能在两三年内塞进几千家店的市场,蜜雪就能活;凡是塞不下的,它就死。
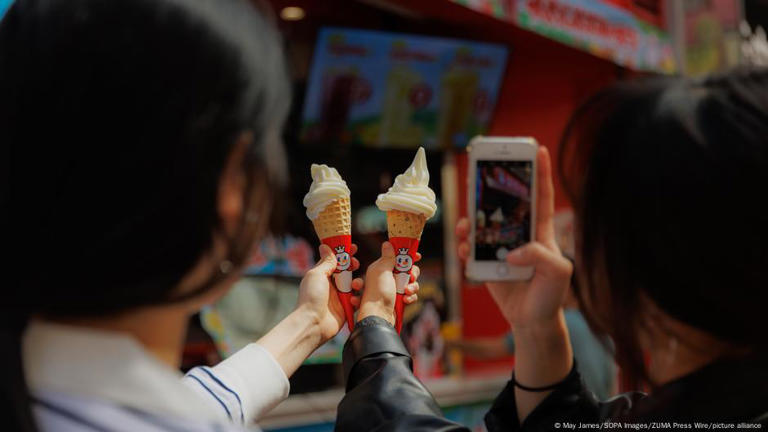
旺角那块招牌摘下来,摘的不是一家分店,是 "雪王可以用同一套打法打遍全球" 这个幻觉。
香港、日本、新加坡,这些成熟、昂贵、消费者挑剔的市场,本质上都在拷问同一件事:低价生意的护城河,从来不是品牌,是供应链的密度。 密度铺得开,你就是印钞机;密度铺不开,你那台印钞机连油钱都赚不回来。
这才是资本市场真正该紧张的地方。蜜雪过去几年的估值故事,核心就一句话:门店数还在涨。国内从两万家开到四万多家,海外从 0 开到四千多家,每多一家店,就多一个持续向总部采购原料的客户。
但现在两头同时见顶。国内二线及以下城市的店密度已经摸到天花板,2026 年中期,集团收入增速从去年同期的将近 40%,骤降到 2.3%,利润同比掉了 14.7%—— 不是品质升级在吃利润,是连收入本身都涨不动了。海外那头,连最被看好的东南亚都开始净关店,成熟市场一个都没打下来。
它手里不是没有第二曲线:幸运咖在做下沉咖啡,雪王 IP 在做周边和主题店,巴西、墨西哥、吉尔吉斯斯坦一个接一个开。但你仔细看,这些新故事几乎是同一个配方 —— 低价、加盟、快速堆密度、靠供应链赚钱。
对普通人,这里面有几个真正值得记住的东西:
第一,看加盟,别看品牌,看单店模型。 一个品牌再火,也不代表你在你的城市、你的铺位上能赚到钱。蜜雪的加盟商在香港亏,不是因为雪王不努力,是因为那个城市的成本结构,根本不支持这个模型。任何人劝你加盟,先把房租、人工、客单价、毛利、日均销量这五位数,一笔一笔算清楚,算不出来就是坑。
第二,看这类公司的股票,盯一个核心指标就够了:净开店数。 它的收入和利润,本质上是门店数的函数。门店数还在涨,故事就还能讲;一旦净开店见顶、甚至开始关店,估值会先于利润杀下来。这跟我们前面聊新茶饮扎堆上市是一个道理 ——资本最亢奋的时候,往往就是行业密度摸到顶的时候。
第三,"下沉市场打法" 是有地理边界的。 这套打法能横扫县城、能横扫雅加达,但它进不了香港、进不了东京。不是因为那里的人不识货,是因为那里的成本结构、竞争生态和消费习惯,已经把 "9 块钱现制柠檬水" 这个位置,要么用瓶装饮料占了,要么用品牌茶饮占了。
最后说一句。
蜜雪冰城真正的腹地,始终在河南、在县城、在那些一杯柠檬水要算计到一块钱的地方。那片腹地成就了它,也困住了它。
当国内的店开无可开,海外又一个个证明,这套打法只在 "下一个下沉市场" 管用,那四万多家店撑起来的增长曲线,还能再往上画几年?
这个问题,没人答得上来。但旺角的那块招牌,已经替市场,先给了一个答案。





 流动的沙
2026/07/30 14:47
 以太坊信徒
2026/05/17 10:51