




延伸阅读
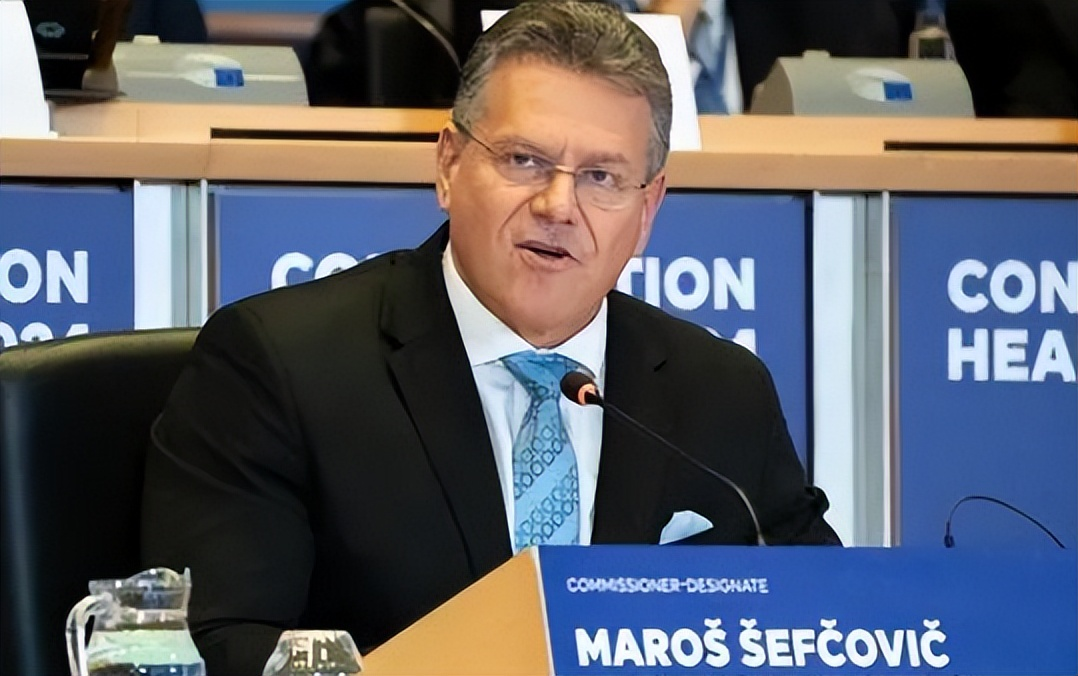
10月8日至9日,欧盟贸易委员马罗什·塞夫科维奇在北京与中国商务部长王文涛举行会谈。这不是一次突发峰会,而是今年6月双方在布鲁塞尔启动的“贸易与投资磋商”机制的第二次部长级会议。欧方给自己设的期限很明确:在下周欧盟领导人峰会之前,拿出可展示的“切实成果”。截至会谈收尾,公开渠道尚未出现突破性协议。
欧盟2025年对华货物贸易逆差约3600亿欧元,大致相当于每天10亿欧元。塞夫科维奇在抵京前后多次使用“不可持续”这个词。欧方要的不是抽象表态,而是三条可操作的线:管控中国对欧出口的节奏(汽车是试金石)、改善欧洲企业在华市场准入、以及稀土等关键材料出口许可的可预期性。
汽车是最容易量化的切口。2024年10月欧盟对中国纯电动车加征反补贴税之后,插电混动成为新的增长口。有行业追踪数据显示,中国插电混动对欧出口从2024年10月的约3800辆,升至2026年7月的约5万辆。欧方曾提出以自愿限制作为“概念验证”,若成行再复制到化工等领域;中方拒绝自愿设限。备用方案是欧盟单边的保障措施或进口配额。谈不成,工具箱里并不空。
几乎同一时间,另一条线在巴黎拉开。10月7日,在OECD贸易委员会会议间隙,美国与另外14个经济体签署关于“结构性过剩产能”的部长级联合声明。签署方包括欧盟、法、德、意、英、日、韩、印度、澳大利亚、加拿大、墨西哥、阿根廷、波兰、土耳其。中国、巴西、印尼、俄罗斯、沙特、南非不在名单上。
声明不点名,但行业清单写得很具体:汽车与电动车、电池、化工、成熟制程半导体、太阳能板。文本要求各国停止“扭曲市场、维持过剩产能的非市场政策与做法”,并决定建立分行业平台,年底前技术层级会面、共享非机密数据、研究“有效行动”。背景是9月底密尔沃基G20贸易部长会未能就此达成共识,美国改走“愿意者联盟”。
这不是立即的全面关税令。它更像一个协调骨架:信息共享、原产地与反规避执法的潜在协同、以及为各自贸易救济措施提供政治封面。钢铁已经先走一步,OECD持续警告全球过剩产能扩大,相关经济体在讨论更多关税、减补贴和反倾销、反补贴、保障措施的组合。对市场而言,声明的意义不在当天的报价,而在未来两三个季度贸易防御案件的密度。
周边的口子也在收。9月21日,越共中央总书记、国家主席苏林在接受彭博采访时明确说“不接受货物转运”,强调产品须在越南实质生产。这句话出现在美越贸易谈判的语境里,针对的是贴牌转口,而不是禁止一切含中国零部件的制造。但对依赖第三地改标签进入欧美市场的路径来说,原产地审查变严,本身就是成本。
多年存在的摩擦正在被制度化。电动车反补贴税已经落地,钢铁论坛运转多年,市场准入投诉并非新闻。变化在于,美国借G20主席国把“结构性过剩”做成优先议题,谈不拢就先组小多边;欧盟则把双边磋商的截止日期卡在自己的峰会之前。
各方动机并不整齐。签署声明的经济体里,不少自己也有大规模产业补贴和本地含量要求。美国《通胀削减法案》、欧洲绿色产业工具、日韩的产业链支持,都不是纯粹的市场出清。“非市场政策”因此是一个有争议的标签:一边看到的是地方政府投资冲动、国内需求不足和出口外溢;另一边强调的是规模、成本和绿色需求带来的比较优势。全球对电池、光伏、电动车的需求仍在增长,但部分环节的产能释放速度已经超过可吸收的价格,利润被压缩是企业财报里的事实,不只是外交辞令。
对资产价格和产业链,更值得跟踪的是三条传导
第一,欧洲汽车与化工的贸易救济节奏。若北京会谈没有可验证的出口管理或市场准入交换,保障措施和配额的概率上升。中国车企在欧份额、欧洲本土产能利用率、以及相关供应商的订单能见度,会比峰会声明更敏感。
第二,原产地与反规避。15方平台如果真正开始共享数据,针对转口和轻微加工的审查会更密。越南、墨西哥等地的“中国投入品占比”会成为合规成本,而不是只存在于新闻稿里。
第三,相互依赖的反制点。欧盟在稀土和部分关键材料上仍高度依赖中国供应;中国则需要欧洲市场消化高端制造产能,欧洲车企在华销售和本地化也绑在同一张网上。完全切断不符合任何一方的短期利益,所以基准情形仍是“防御工具加码 + 有限交换”,而不是闭市。
塞夫科维奇在会谈期间强调,三个月密集接触之后,第一阶段必须有成果。中方则一贯主张通过平等对话处理分歧,并反对把自身产业问题简单归因于中国。下周欧盟峰会如何写进结论,以及分行业平台年底前能否拿出可执行的职权范围,会比10月7日那一纸声明更能决定这轮压力的成色。
出口数字可以继续好看。利润、份额和进入门槛,正在被重新定价。










