延伸阅读
为什么有人不愿意交社保?
 鲁克
2026/10/16 16:08
 陆一夫 站内编辑
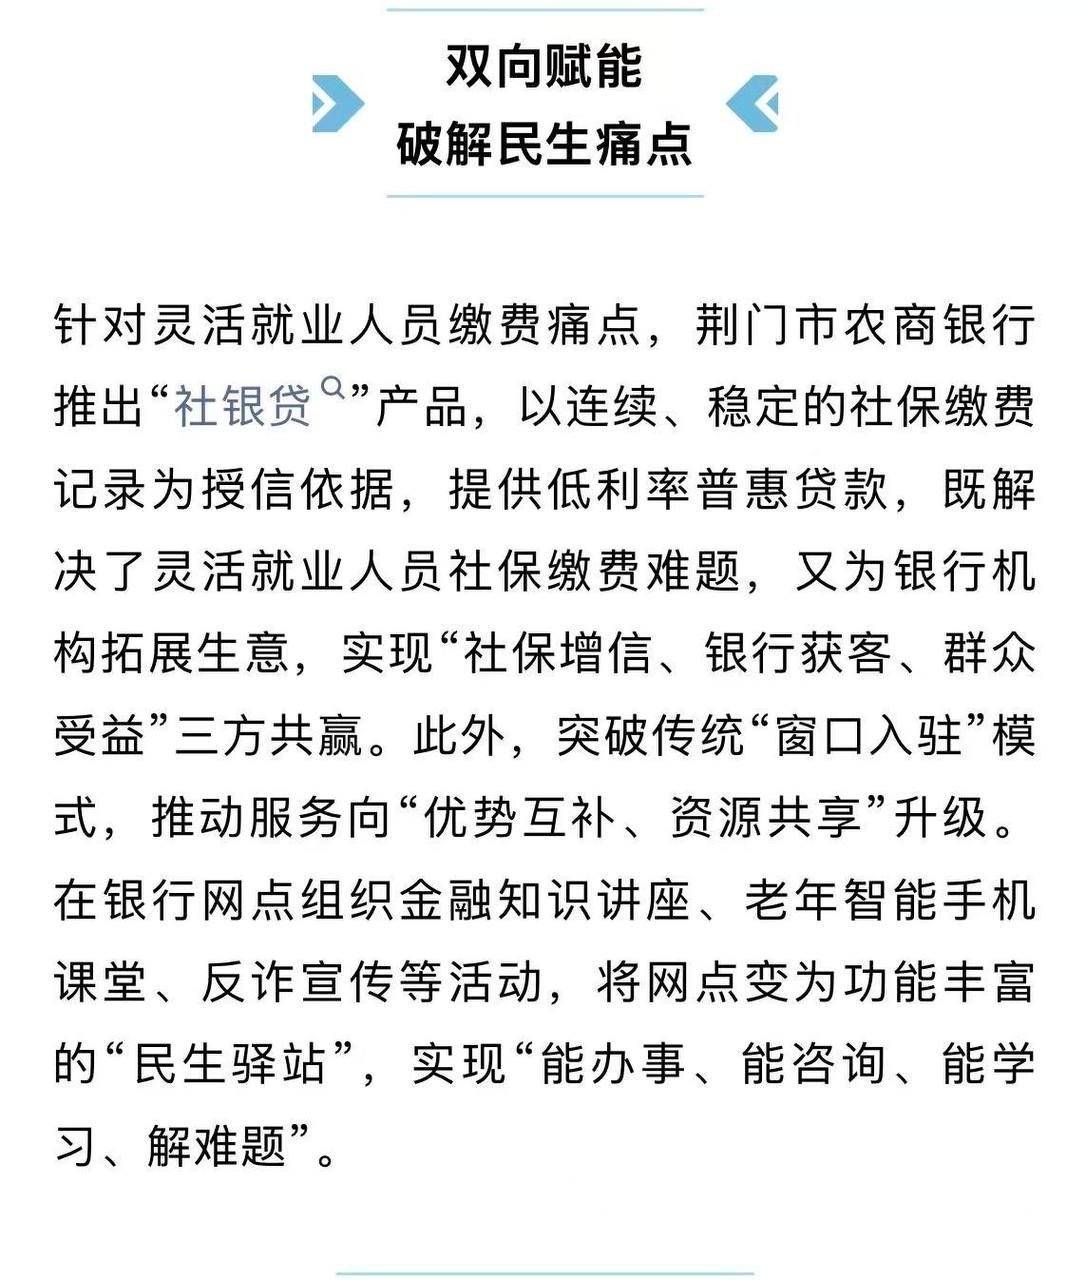
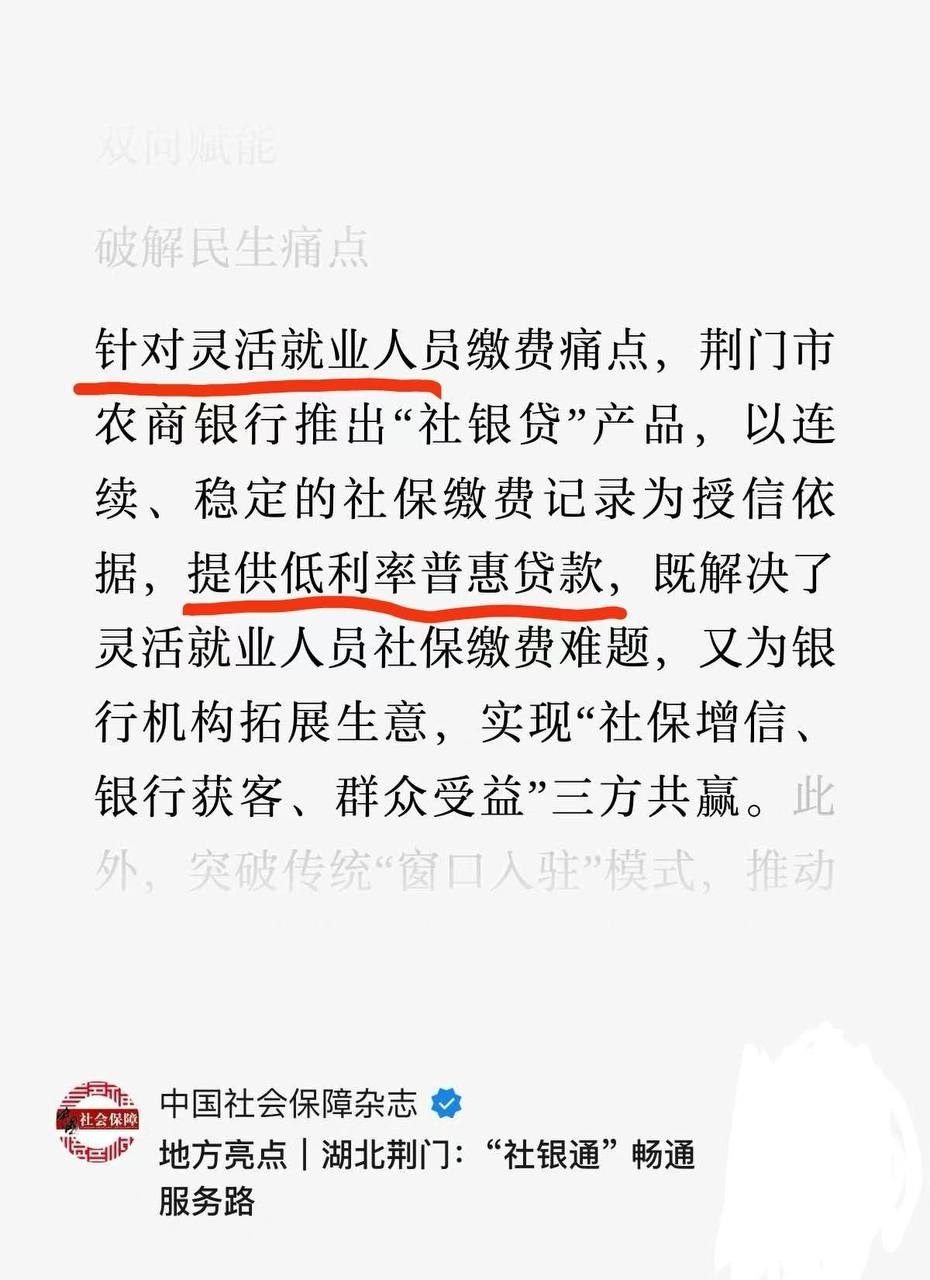
湖北荆门农商银行最近推出了一个产品,叫 "社银贷",还被《中国社会保障杂志》作为 "地方亮点" 宣传。它干什么用呢?
专门解决灵活就业人员 "缴社保难" 的问题。
逻辑听着还挺顺:你不是缴不起社保吗?银行给你一笔低利率普惠贷款,你拿钱去缴社保;你连续、稳定的社保缴费记录,反过来作为银行给你授信的依据。宣传话术是 ——"社保增信、银行获客、群众受益",三方共赢。
银行网点还顺便办起金融讲座、老年手机课堂、反诈宣传,变身 "民生驿站",一派暖意融融。
把这笔账拆开,真的非常黑色幽默
我们先顺着它的逻辑走一遍,再倒过来看。
表面上的账: 一个外卖员、一个网约车司机、一个个体户,一个月收入不稳定,20% 的社保全要自己扛,一个月一两千,缴不起。银行递过来一笔贷款,他先把社保缴上,保住了缴费年限,等手头宽裕了再还银行。
倒过来的账是什么? 这个人连社保都缴不起,说明他当下的现金流已经紧到了极点。这时候,这个体系递给他的不是减负、不是补贴、不是降低缴费基数,而是 ——一张借款单。
你发现这个循环了吗:
收入不够 → 银行借钱给你 → 你把钱交给社保 → 社保拿去给现在的退休人员发养老金 → 你再用未来的收入还银行的本金和利息。
你看,社保的当期收入有了,扩面的数字漂亮了;银行的贷款放出去了,利息收着了;只有这个人,平白多了一笔必须按时还的债。
所谓 "三方共赢",赢的是社保、是银行、是报表;唯一 "受益" 的方式,是让最没钱的人,先加一笔杠杆。
放大到宏观,这才是真正的讽刺
把这个小小的地方产品,放进我们这几个月聊过的大背景里,你会看得更清楚。
我们前面的文章也聊过。
2026 年一季度,5800 万人停缴社保,六成是年轻人;
灵活就业者缴费比例 20%,全部自担,其中只有 8% 进自己的个人账户,12% 进统筹大池子;
养老金预计 2036 年前后当期收不抵支,2044 年前后耗尽累计结余;
征管正在 "长牙",金税四期、三张表比对、欠缴最高罚三倍;
而财政补贴已经占到社保收入的五分之一。
把这些串起来,你就明白了 "社银贷" 出现的真正位置:上面要扩面,下面没钱缴;数据能找到人,可找到人之后发现他兜里真没钱。怎么办?那就让他去借钱。
这个套路我们其实不陌生。
当年居民买不起房,解法不是降房价、涨工资,是发明按揭、加杠杆,让你用未来三十年的收入接盘;现在灵活就业者缴不起社保,解法同样不是降缴费、分责任,是放贷款,让你用未来的现金流,先把今天的缴费指标填上。
支付能力问题,再一次被金融化了;社会问题,再一次被包装成了信贷产品。
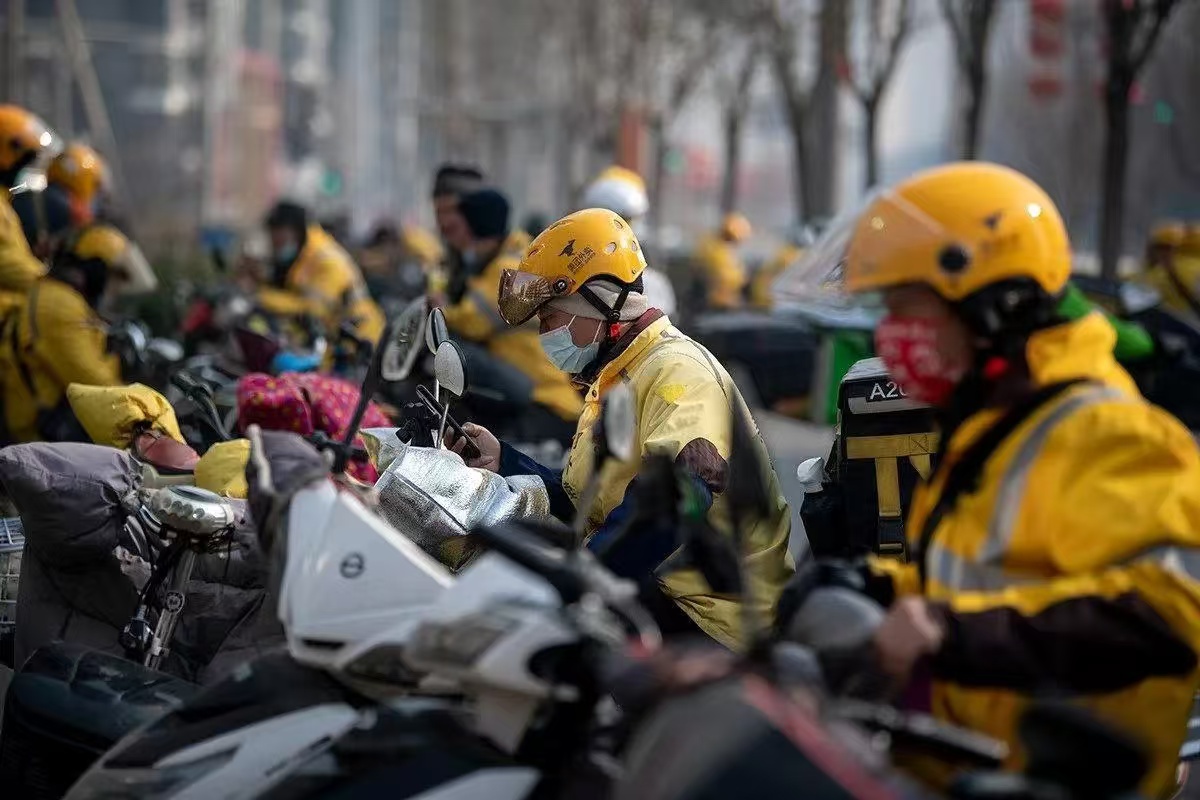
在现实中,"普惠贷" 宣传的利率和实际利率常有差距,灵活就业者恰恰是信用风险最高、最不该被加杠杆的群体。
这个产品最危险的地方,是风险收益完全不对称。
银行的贷款,是刚性的,必须还、按时还、还不上上征信;而社保的未来待遇,是不确定的 —— 延迟退休、替代率下降、2036 和 2044 的缺口。
你是用一笔确定的、要付利息的债务,去换一份三四十年后不确定的承诺。 这笔账,任何一个精算师都会摇头。
更狠的是,万一收入断了、贷款还不上,缴费记录也会随之断 —— 那借钱的目标直接落空,人是债也背了、社保也没保住,两头落空。
它真正刺痛的,是那个老问题:我们用金融工具,掩盖了本该改革的东西。
灵活就业者缴不起社保,病根是什么?是 20% 的费率全压个人、是平台不用承担雇主责任、是缴费基数没有弹性、是收入真的太低。
真正的药方我们前面聊过:降低缴费基数、设置多档可选、让平台按单缴费、财政对低收入群体直接补贴。这些都是 "把负担减轻" 的事。
而 "社银贷" 干的是 "把负担留住,再借你钱扛"—— 它不解决痛点,它只是让痛点看起来没那么疼,然后把账单连同利息,一起寄到未来。
当一个社会开始让最脆弱的人贷款去履行义务,这不是制度的灵巧,是制度的捉襟见肘。
对普通人,几句实在的。
灵活就业、收入不稳的朋友,看到这种 "贷款缴社保" 的产品,先别急着点。社保很重要,但不至于要用借贷去保 —— 你可以按当地最低基数缴、可以申请缓缴、可以在收入恢复后续上,优先保住的是别让征信上多一笔坏账;
有单位的,先去查公司有没有足额缴,这是你不用借钱就能守住的权益;
无论就业形态如何,记住这个顺序:先保现金流、再保征信、然后才是用余力缴社保和做投资。 把确定的债务揽到自己身上,去换一个不确定的未来,是这个时代最不划算的买卖。
最后说一句。
"社银贷" 被当成地方亮点挂出来的时候,配的词是 "双向赋能、破解痛点、三方共赢"。这些词越漂亮,底下的现实越值得多看一眼 ——当一个外卖员要靠贷款,才能为自己的老年存下第一笔钱,这出戏的幽默,是笑不出来的那种。
真正的民生温度,从来不是让人民能更方便地借钱,而是让他们努力干活挣到的钱,够今天吃饭,也够将来安心。