



延伸阅读
谷歌重摔:不是AI泡沫破了,是自家AI把搜索金鹅啃了一口
 鲁克
2026/10/29 18:06
鲁克 总管理员
美联储在10月28日的FOMC会议上以10比2的投票结果维持联邦基金利率目标区间在3.75%-4%不变,符合市场普遍预期。这是继9月首次加息(自2023年以来的首次)后的暂停。声明将经济活动评估从“稳健”升级为“强劲”,强调国内支出韧性、生产力增长强劲、资本投资活跃,就业与劳动力增速匹配、失业率基本稳定。但核心信息是通胀“仍处于高位”,委员会将等待更多信息以确定合适政策立场,并重申“将实现价格稳定”。
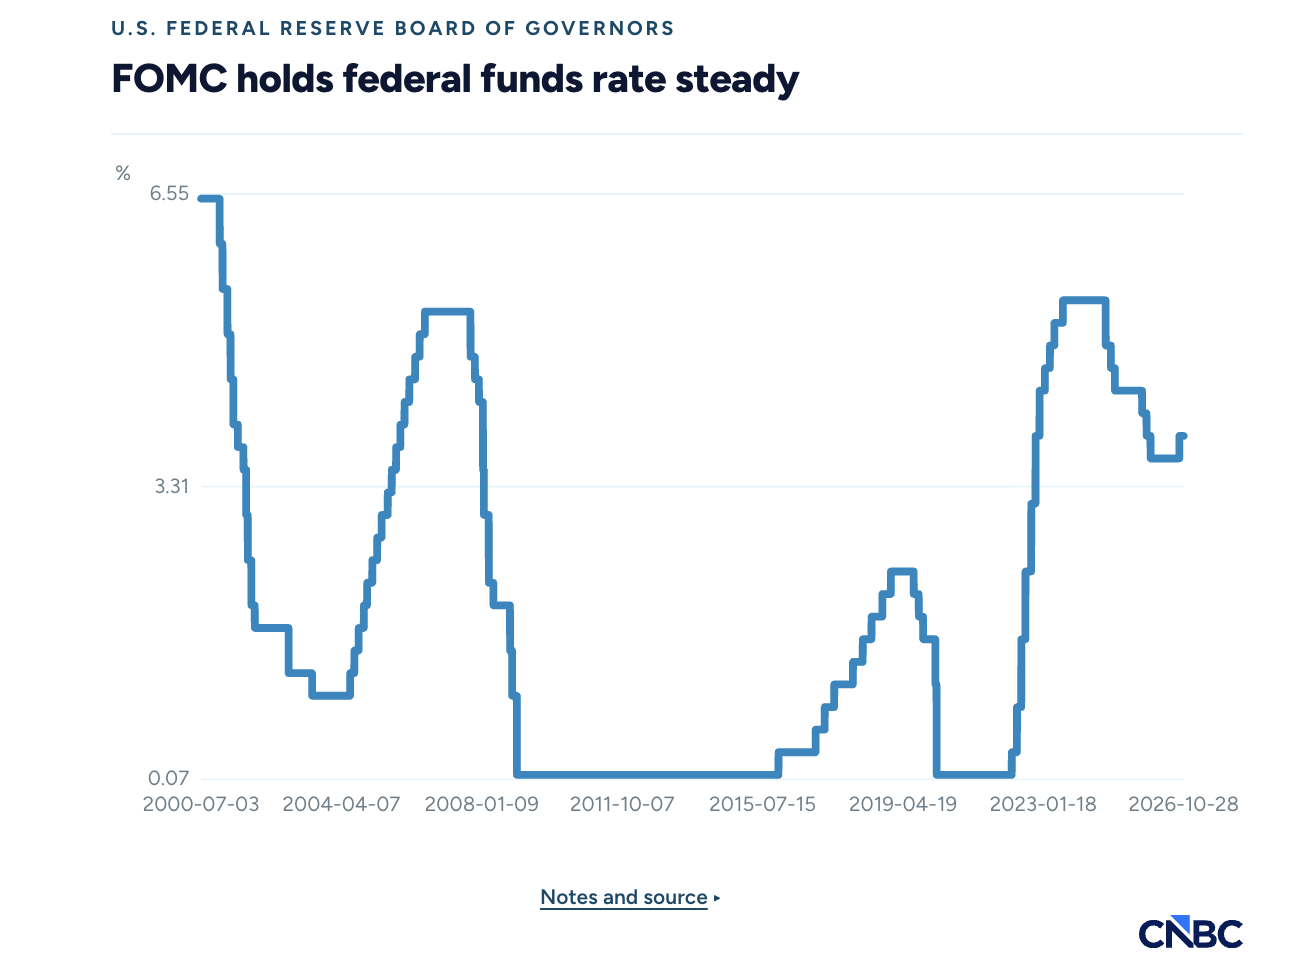
两名官员——理事Lisa Cook与克利夫兰联储主席Beth Hammack——投票主张加息25个基点,显示内部分歧。主席Kevin Warsh在记者会上强调通胀高于2%目标已近六年,政策重点聚焦价格稳定,同时表示经济韧性为关注通胀提供空间。市场对12月加息的预期持续高企(此前CME FedWatch工具显示概率约在75%左右,会后仍维持高位),债券收益率曲线走陡,成长股估值压力隐现。
当日美股温和上涨(标普500约+0.28%,纳斯达克约+0.27%),但焦点迅速转向财报。科技股走势呈现明显分化:半导体与AI基础设施相关标的受益于强劲需求,而广告与搜索业务承压的公司遭遇抛售。
Alphabet(谷歌母公司)第三季度营收达1276亿美元,同比增长25%,但略低于分析师预期(约1282亿美元)。调整后每股收益约2.67美元,远低于约3.02美元的预期;GAAP每股收益2.12美元,净收入同比下降约25%至261.7亿美元。主要拖累来自股权投资亏损(约87亿美元,与SpaceX等持仓相关)。
细分来看,Google Cloud营收大增103%至307亿美元,表现强劲,TPU销售贡献明显;但核心广告与搜索业务增长放缓(搜索及其他约+12%,YouTube广告约+9%),总广告收入增长约11%。资本开支高企(当季约514亿美元),自由现金流为负(约-91亿美元)。公司维持全年资本开支指引在1950亿-2050亿美元区间,并预计2027年进一步显著增加。
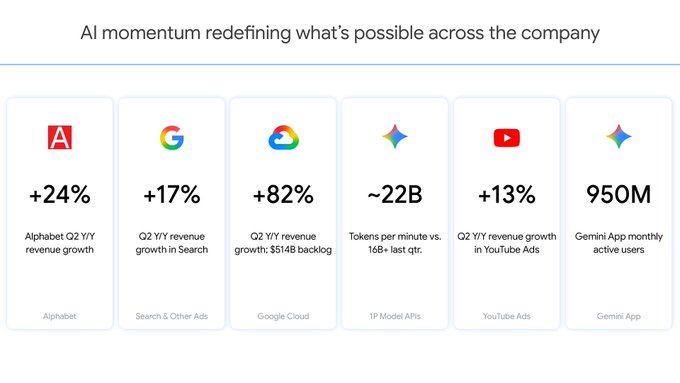
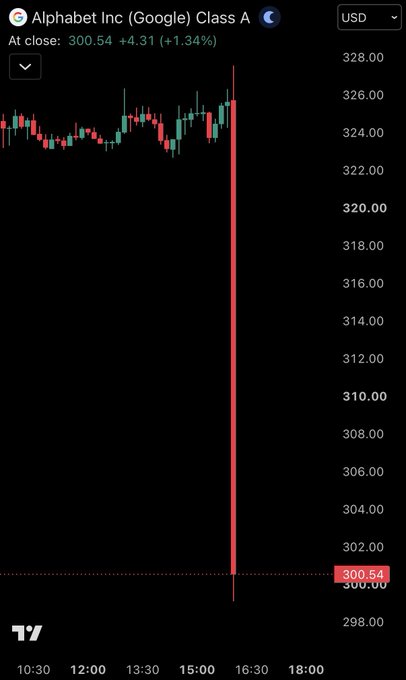
盘后股价大跌约9%-10%,反映投资者对AI投入回报、搜索业务受AI竞争侵蚀以及现金流恶化的担忧。这是近四年来首次营收与盈利双双不及预期。
值得注意的是,巴菲特加持的背景:伯克希尔哈撒韦在2025年三季度由巴菲特本人发起建仓Alphabet,此后在继任CEO Greg Abel领导下大幅增持(包括参与私人配售等),截至二季度末持仓规模约300亿-370亿美元量级,成为投资组合中前三大持仓之一(结合A类与C类股份)。Abel曾强调Alphabet在AI领域的核心地位是重要投资逻辑。如今财报逆风,凸显高资本开支与核心业务增速放缓对“质量成长”叙事的挑战。
三星电子第三季度营收195.25万亿韩元,营业利润107.44万亿韩元(同比增长约783%),成为全球首家单季营业利润突破100万亿韩元的科技公司,连续第四个季度创纪录。半导体业务(DS部门)贡献营业利润约106.5万亿韩元,占比近99%,HBM等AI相关产品需求旺盛,存储收入大幅增长。
不过,净利约75.13万亿韩元,低于部分FactSet一致预期;半导体部门利润与股东回报措施也未完全达到市场极高预期。DX(终端产品)部门出现亏损。结果公布后,三星股价一度下跌约5%,韩国综合指数KOSPI回吐涨幅并转跌,显示投资者在AI芯片超级周期中对“峰值担忧”与估值消化的敏感。
本轮市场反映了“利率更高更久”预期下的成长股再定价。纳斯达克在FOMC当日小幅上涨,但盘后科技股分化加剧:微软等云业务强劲者获得支撑,Alphabet则承压。半导体板块受益于SK海力士等同行的强劲业绩与AI需求信号,但整体科技股对利率敏感度上升——更高贴现率压缩远期现金流估值,尤其对高资本开支、自由现金流承压的公司构成逆风。
AI叙事并未终结:云与基础设施需求仍强,三星等存储厂商受益于供应紧张。但市场正从“增长故事”转向“执行与变现”检验——搜索/广告增速放缓、股权投资波动与现金消耗,都在考验投资者耐心。巴菲特/伯克希尔的加持提供了质量背书,但短期财报现实优先。
展望后市,12月FOMC将是关键节点,通胀数据与地缘因素(能源价格等)将决定加息路径。科技股或继续分化:能证明AI投入产生高回报与现金流改善的公司有望胜出,而估值过高或核心业务承压者面临进一步调整。投资者宜关注自由现金流、资本效率与AI变现节奏,而非单纯追逐增长叙事。










