AI摘要: 9月规模以上工业企业利润同比增长14.4%,较8月加快10.2个百分点,1-9月累计增长15.5%。电子行业利润大增103.8%,高技术制造业增长52.0%,采矿业增长38.2%;汽车制造业下降22.8%。PPI同比上涨5.0%,价格回暖助推利润回升,但传导不均衡,复苏呈“K型”结构特征。
10月27日,国家统计局发布数据,9月规模以上工业企业利润同比增长14.4%,较8月的4.2%大幅加快10.2个百分点,为6月以来最强单月增速。1-9月累计利润总额达到60337.4亿元,同比增长15.5%,今年以来持续保持两位数扩张。与此同时,9月工业生产者出厂价格(PPI)同比上涨5.0%,创2022年7月以来最快涨幅,价格端回暖成为利润加速的重要推手。
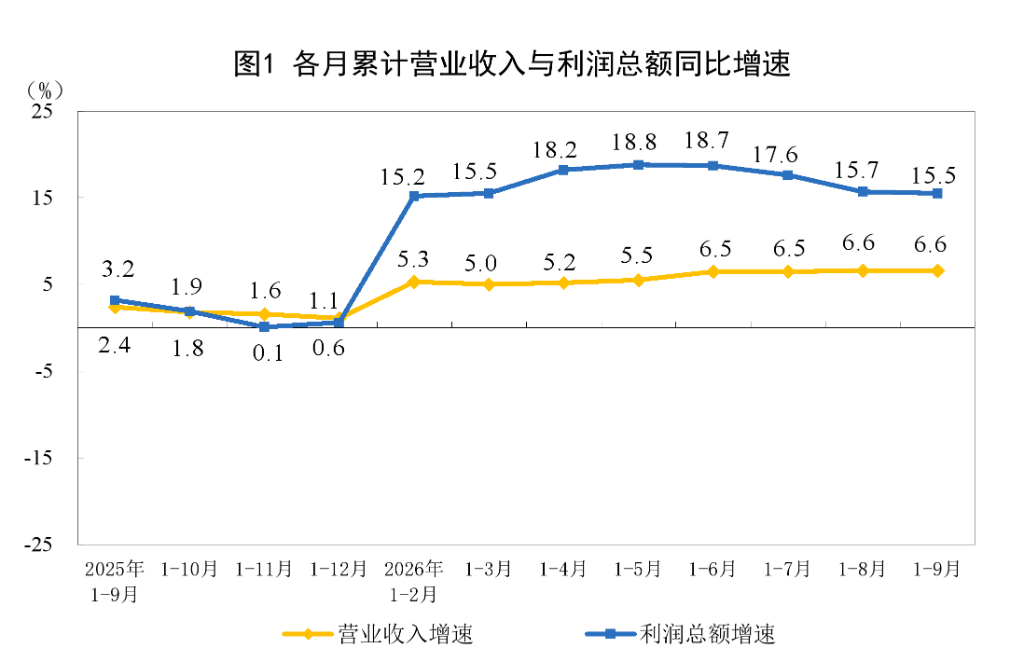
这组数据表面亮眼,但拆开来看,工业盈利的复苏仍呈现鲜明的结构性特征:新动能强劲,传统行业分化加剧。
电子与高技术制造业成为绝对主力
电子行业是本轮利润扩张的核心引擎。1-9月,计算机、通信及其他电子设备制造业利润同比增长103.8%,拉动全部规模以上工业企业利润增长9.6个百分点。细分领域中,电子专用材料制造利润暴增2.2倍,半导体分立器件制造增长51.7%,光电子器件和电子电路制造也分别增长69.8%和62.5%。这些增长直接受益于AI算力基础设施建设、先进存储需求扩张以及新一代信息技术的加速落地。
高技术制造业整体表现同样突出,前三季度利润同比增长52.0%,高于全部规模以上工业36.5个百分点,在总利润中的占比已升至25.5%,较上年同期提高6.2个百分点。这反映出工业结构正在向高端化、智能化方向持续迁移,也是“新质生产力”政策导向下的实际成果。
采矿业利润同比增长38.2%,同样贡献显著,主要受能源与有色金属价格上行支撑。相比之下,电力、热力、燃气及水生产和供应业利润下降14.3%,部分中下游传统行业仍承压。家具制造业利润大幅下滑,汽车制造业利润同比下降22.8%,显示出内需偏弱与激烈竞争仍在挤压部分行业盈利空间。
价格回升的“双面性”
9月PPI同比上涨5.0%,生产资料价格涨幅达到6.5%,其中采掘、原材料工业涨幅尤为突出。国际油价、煤炭及有色金属价格上行,是推动上游利润改善的直接原因。能源价格的输入性上涨,叠加部分行业供需边际改善,使得采矿业和原材料制造业盈利明显修复。
然而,价格传导并不均衡。生活资料价格同比仍微降,PPI与CPI剪刀差有所扩大,意味着上游成本上涨向终端消费的传导仍不顺畅。对中下游企业而言,原材料涨价在短期内更多体现为成本压力,而非销售价格的同步提升。这也解释了为什么利润增长高度集中在少数上游和高技术行业,而传统制造业整体修复仍显疲态。
对经济与市场的含义
从宏观角度看,工业利润连续保持两位数增长,有助于巩固企业投资意愿和就业稳定性,也为全年经济增长目标提供支撑。但复苏的“K型”特征依然明显:AI相关产业链和资源品行业走强,而房地产相关、传统消费制造等领域仍偏弱。库存和应收账款压力尚未明显缓解,也提示企业现金流状况需要持续观察。
对资本市场而言,数据进一步强化了科技成长与上游资源品的相对优势。电子、半导体材料、算力基础设施相关标的已在前三季度体现出显著的盈利弹性;能源、有色等板块则受益于价格周期。与此同时,市场对中下游行业的盈利预期仍需保持谨慎,尤其是在终端需求尚未全面回暖的背景下。
政策层面,当前数据既体现了产业升级的进展,也暴露了扩大有效需求、畅通价格传导的必要性。后续政策重心或将继续聚焦于新质生产力培育,同时通过稳投资、促消费等措施改善中下游盈利环境。地缘因素对能源价格的影响、以及AI投资周期的持续性,将成为影响四季度工业利润走势的关键变量。
总体来看,9月工业利润的跳升是积极信号,但不宜简单解读为全面复苏。真正可持续的盈利改善,仍取决于新旧动能能否更顺畅地切换,以及价格上涨能否从上游向全产业链更均衡地传导。




 陆一夫
2026/10/26 14:18
 鲁克
2026/09/28 11:27
 流动的沙
2026/08/04 12:44










