



延伸阅读
法国财政走向不归路?诺奖得主警告巨债或引爆欧债危机
 匡一瑶
2026/10/12 09:37
10月10日财经早餐 | 特朗普一天改口、证监会降门槛、沙特恢复供油
 币海独步者
2026/10/10 07:14
 鲁克 总管理员
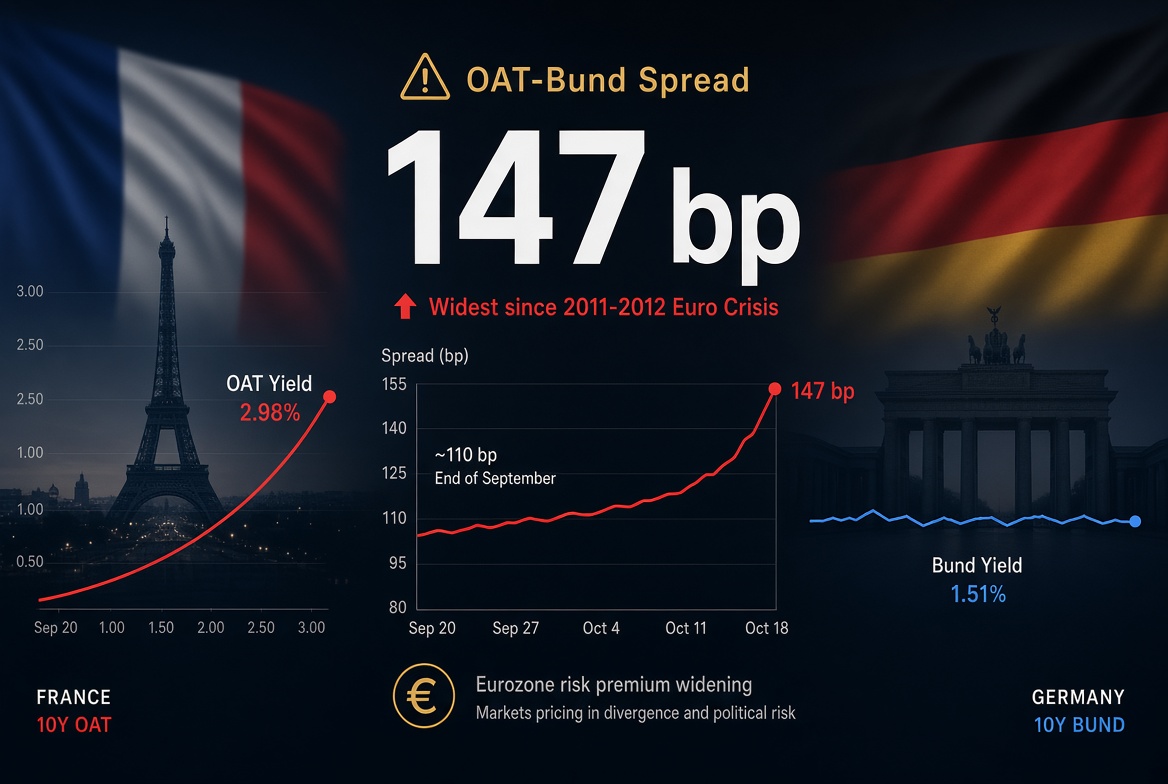
除了法国「大革命」(暴动)的上全球新闻之外,另外一条财经新闻「法国公债与避险德债收益率差已扩大至147个基点,达到2011-2012年欧债危机期间水平,9月底约为110个基点。」同样,也是一个警示。
显然,市场开始对法国财政可持续性、政治稳定性和欧元区完整性的重新定价。
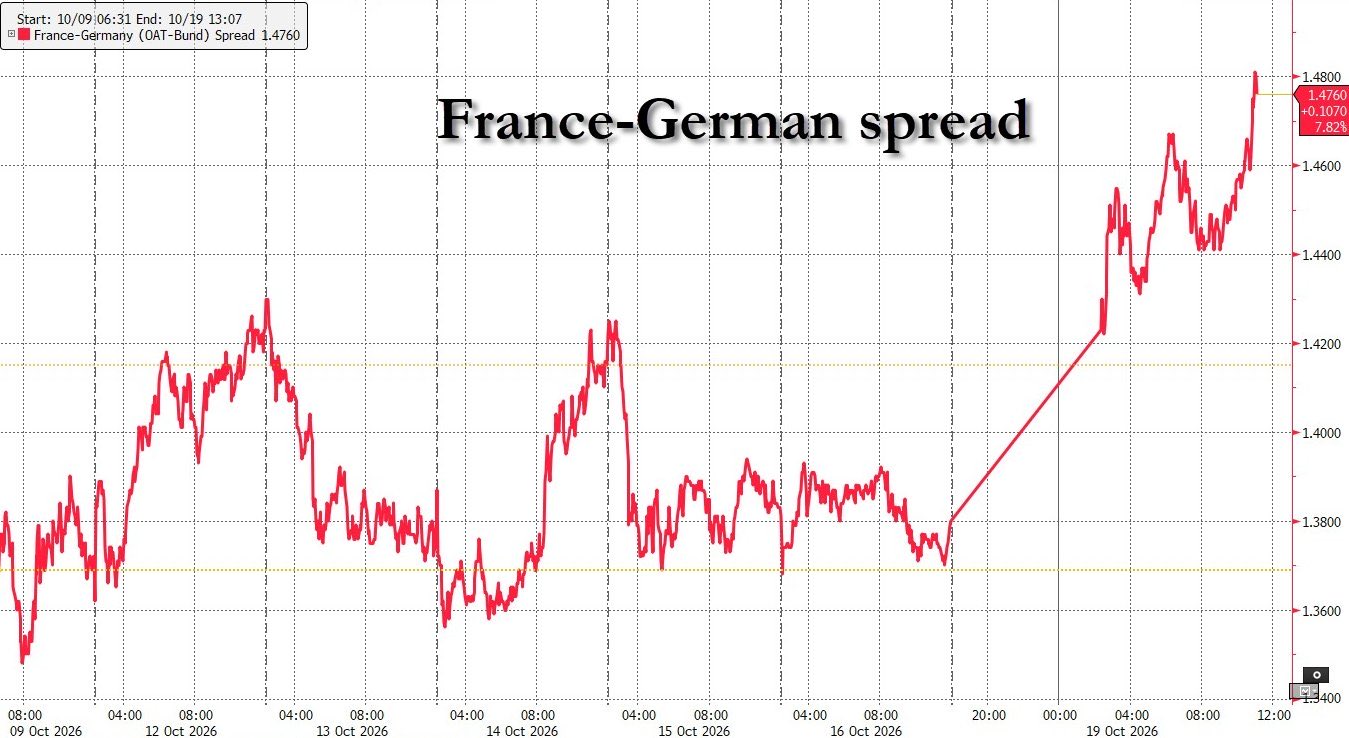
法国10年期收益率飙升16个基点至4.94%,为2025年3月以来最大单日涨幅。法国政治与财政风险,正在推动利差扩大。
法国国债的正式名称是OAT(Obligations Assimilables du Trésor),德国国债则是Bund。市场最常跟踪的是两者的10年期收益率差,又称为OAT-Bund利差。
这个利差衡量的是:投资者持有法国国债相对于德国国债,需要额外获得多少风险补偿。
为何与德国Bund来比较?因为Bund被视为欧元区内的“无风险基准”。
德国政府在以财政纪律著称,有债务刹车机制,他们的公共债务占GDP长期维持在较低水平,2025年底约63.5%,2026年一季度官方数据约64.4%,远低于法国(约119%)、意大利(约139%)等国,也接近或略高于欧盟60%的参考值。
即便,德国近年来,因为国防和基础设施投资增了举债,但是他们的债务的可持续性还是明显好过多少邻国,利息负担相对可控,违约风险被定价为最低。主要的评级机构S&P,穆迪Fitch,以及长期给德国Bund 都是AAA。而法国只有A+,以及意大利是BBB。
截至10月19日前后:
- 法国10年期OAT收益率约在4.85%–4.93%,为2025年3月以来最大单日涨幅。
- 德国10年期Bund约在3.42%–3.46%
- 利差大致落在142–148个基点区间,部分报价接近或触及147–148 bp
更早的时候,10月初利差曾一度突破150个基点(峰值约152–157 bp),创下2011年底以来新高。而9月底(9月29–30日)利差仍在111–117 bp附近,随后在短短两周内快速扩大约30–40个基点。
当时法国利差的峰值大约在190–225个基点(2011年11月附近)。虽然尚未触及当时的绝对高点,但已是危机后14年来最宽的水平。更值得注意的是,今天的情境与当年有本质区别:
- 2011-2012年,危机中心是希腊、意大利、西班牙等外围国家,法国更多是“被波及”。
- 如今,法国本身成为市场关注的焦点,其利差在部分时点甚至超过了意大利。
市场正在用“危机语言”为法国定价,这本身就是一个强烈的信号。
这次扩大并非单纯由全球利率上行驱动,而是法国特有的风险溢价在上升。
在财政层面,法国公共债务占GDP已接近119%,赤字率连续多年维持在5%以上,远超欧盟3%的参考值。政府试图通过大幅削减开支控制赤字,但市场对2027年预算能否真正落地存疑。更高的融资成本会进一步推高利息支出,形成“债务—利息—赤字”的恶性循环。
在政治层面,少数派政府面临议会阻力,预算谈判艰难;2027年总统大选临近,市场担心选举结果可能进一步削弱财政纪律。政治碎片化让可信的整固路径变得模糊。
社会层面,近期针对生活成本、公共服务和预算削减的抗议与骚乱(包括周末暴力事件)加剧了投资者的不安。市场担心政府会在社会压力下放弃或软化财政紧缩。
外部环境:全球债市因通胀与油价等因素出现抛售,但法国债券的表现明显弱于德国乃至意大利,说明国别溢价是主导力量。
对法国而言,融资成本显著上升。每多支付1个百分点的利差,长期将转化为可观的利息支出,进一步挤压财政空间。
对欧元区而言,这是“碎片化”风险的再现。当核心国家(法国)的风险溢价接近或超过传统外围国家时,市场会重新审视货币联盟的稳定性。欧洲央行拥有TPI(传导保护工具)等工具,但干预通常需要成员国先满足一定的财政条件。在预算未获可信通过之前,央行出手的门槛较高。
目前,法国国债拍卖仍有需求,信用违约互换(CDS)也远未达到2011年的极端水平。这说明市场尚未将其视为“即将违约”,而是在为持续的财政与政治不确定性定价。
147个基点当然不是终点,也不是起点,它是提醒:在高债务、高利率与政治碎片化的叠加下,市场对财政可信度的要求正在变高。
如果法国能在未来数周到数月内通过一个被市场接受的预算,并展现出一定的整固决心,利差有望回落。反之,若政治僵局持续、社会压力迫使政策软化,利差可能进一步测试更高水平,并可能对其他高债务国家产生溢出效应。
对于投资者和政策观察者来说,OAT-Bund利差已重新成为必须紧盯的指标——它不仅关乎法国,也关乎欧元区在下一轮压力下能否保持稳定。










