AI摘要: 2026年9月中国出口同比大增36.3%,前9个月顺差近9381亿美元,有望再创新高,但国内房地产低迷、消费疲软、就业压力等问题未消。出口增长主要靠半导体、汽车等少数赛道,传统产业未受益,顺差资金未进入官方储备,更多转化为民间对外投资。同时顺差扩大或加剧贸易限制,出口减速后谁来接棒成难题。
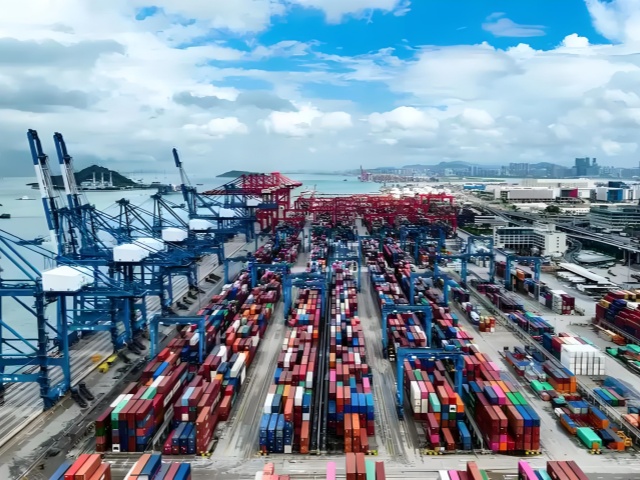
2026年10月,中国海关总署公布的9月外贸数据再次刷屏。出口同比大增36.3%,远超市场预期的25.5%,也明显高于8月的25%;进口同样强劲增长31%。前9个月累计贸易顺差已达9381.1亿美元,距离万亿美元大关仅一步之遥。去年全年顺差约1.19万亿美元,今年极有可能再创新高。
数字亮得刺眼。
可与此同时,房地产低迷、消费疲软、就业压力等国内问题并未随之消退。国际货币基金组织此前将中国2026年增长预测下调至4.5%。出口创出惊人增幅,为何普通家庭仍感觉不到明显回暖?更关键的是,去年同样拥有约万亿级货物顺差,外汇储备却并未同步大幅增加(甚至在部分口径下出现波动),顺差的这笔钱究竟去了哪里?
出口是少数赛道拉动整体,传统产业并未雨露均沾
拉动这轮出口的主要力量清晰可见:前9个月半导体出口额同比增长108.1%,汽车出口额与出口量均增长逾50%。全球人工智能基础设施扩张,对芯片、服务器及相关硬件的需求,为出口提供了强劲支撑。
但繁荣并非全面铺开。
彭博分析师指出,AI相关产品和科技硬件持续推动出货,而服装、家具、玩具等传统出口行业表现明显落后。芯片出口翻倍,并不代表每家工厂订单翻倍;汽车出口大增,也不意味着普通劳动者工资同步上涨。少数高增长产业为整体数据提供了强大支撑,传统产业并未同步受益。出口赚回的钱,有多少转化为企业利润、员工收入和居民消费,仍是关键变量。如果国内需求持续疲弱,再亮眼的出口成绩单,也难以直接等同于全面复苏。
此外,9月出口加速可能还有提前出货的因素。欧盟与中国已就油电混合汽车出口欧洲的数量限制达成协议,相关措施可能在12月正式实施,部分出口商可能赶在期限前集中发货。这种“抢跑”会推高短期数据,但并不等于凭空创造需求。真正需要观察的是,提前出货效应消退后,海外订单能否维持同样势头。
顺差逼近万亿,外部环境未必更安全
前9个月顺差已达9381.1亿美元。路透社报道,9月对美贸易顺差为340.1亿美元,对欧盟顺差为348亿美元。巨额顺差证明中国商品在国际市场上仍具强大竞争力,但也可能加剧贸易伙伴的不满。
当出口持续扩大、而进口与国内需求恢复仍受关注时,欧美可能进一步要求贸易平衡并采取更多限制措施。凯投宏观分析人士警告,对欧贸易顺差扩大可能引发更广泛的限制。出口越强,并不代表未来的外部环境越安全。今天支撑增长的海外市场,也可能成为明天的压力来源。
真正的难题:出口减速后,谁来接棒?
出口数据很强,为何仍不能轻易宣布经济全面复苏?因为出口与国内经济并不是一回事。出口企业可以依靠海外订单维持生产,但房地产低迷、消费意愿不足、传统产业承压等问题,不会因为出口增长就自动消失。
更重要的是,出口增长能否转化为普通人的真实获得感。如果订单增加却没有带来更稳定的就业、更高的收入和更强的消费能力,出口繁荣与居民感受之间就可能继续存在落差。眼下,AI硬件、半导体和汽车出口是重要增长动力。但如果全球需求降温、贸易限制扩大,或提前出货效应消退,谁能接过增长的接力棒?靠房地产重新拉动?靠居民消费迅速反弹?还是继续依赖海外市场?这些问题,远不是一份漂亮的出口成绩单能够回答的。
万亿顺差的钱去了哪?——从“央行储备”到“民间出海”
去年同样出现约1.2万亿美元的货物贸易顺差(海关口径),但官方外汇储备并未同步大幅增加,甚至在交易口径下波动有限。这说明中国国际收支结构已发生根本性转变。
国际收支必须整体平衡。货物顺差只是经常账户的一部分。服务贸易(旅游、留学、运输等)存在显著逆差,初次收入项(外资利润汇出、中国海外投资回报相对较低)也持续为负,因此经常账户顺差远小于货物顺差。以2025年为例,经常账户顺差约7350亿美元,而非储备性质金融账户逆差高达约8201亿美元,两者大体对应,储备资产变动则很小。
钱主要流向了哪里?
私人部门对外投资成为主渠道。证券投资净流出规模巨大(大量通过港股通等渠道配置香港股市与债券),对外直接投资(ODI)持续推进,其他投资(贸易信贷、贷款、存款等)也显著净流出。中国企业在海外建厂、并购、持有外汇、偿还外债,居民与机构增加海外资产配置。这是从“央行主导的储备积累”转向“市场主导的资本流出”的结构性变化。
企业结汇意愿与持有方式改变。中国早已不是强制结汇时代,企业可将出口收汇留在境外或银行外汇账户,不必全部卖给央行。央行也基本退出常态化外汇市场干预。
估值效应影响报告余额。报告的外汇储备还会受非美货币汇率折算和资产价格变动影响,交易流量与账面数字并不完全等同。
结果我们看到,货物顺差创造的资金,大部分没有进入官方储备,而是转化为中国企业和居民的海外资产。中国的对外净资产在增加,只是更多由民间持有,而非集中在央行账上。这已成为2015年汇改后的新常态:经常账户大顺差 + 资本账户大逆差 + 储备基本稳定。
结语:数据亮眼,危机并未远去
数据再漂亮,也无法替房地产、消费和就业问题交出答案。出口创下惊人增幅,国内需求却迟迟未能恢复;贸易顺差逼近万亿美元,普通家庭却依然谨慎消费。这场看似火热的繁荣,究竟还能持续多久?
真正值得警惕的,或许不是数字本身,而是增长动力能否从少数出口赛道扩散到更广泛的就业与收入,以及当海外需求或贸易环境发生变化时,国内是否有足够的接力力量。顺差的钱没有失踪,它只是以另一种形式存在于海外。但对本国居民而言,能否感受到这份“存在”,仍然是一个需要回答的问题。





 流动的沙
2026/08/04 12:44










