AI摘要: 2026年9月中国出口同比激增36.3%,前9个月顺差达9380亿美元,全年有望破万亿超2025年纪录。出口强劲源于AI相关产品、贸易转移、产品升级等结构性特征,半导体出口增幅超100%。多国针对产能过剩反制措施已显约束。短期出口仍有韧性,但中期存在不确定性。人民币因顺差面临升值压力,央行将管理升值节奏。长期需靠内需平衡增长,关键观察AI资本开支、贸易摩擦及内需政策效果。
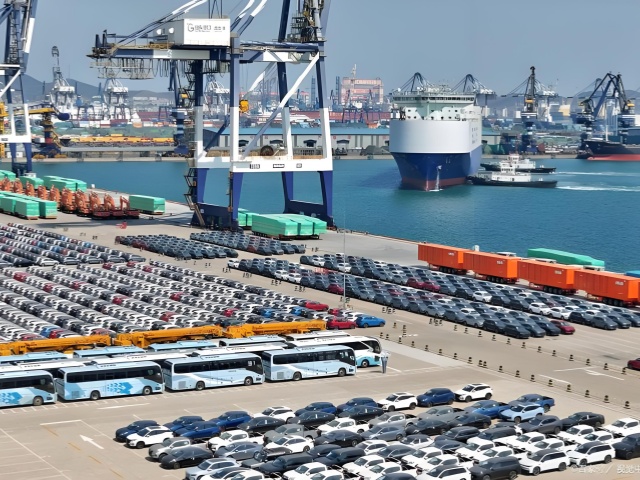
2026年10月中旬,中国海关总署公布的9月外贸数据再次引发关注:出口同比激增36.3%,进口增长31%,单月顺差扩大至约1335亿美元,前9个月累计顺差已达9380亿美元。按目前节奏,全年顺差有望提前突破1万亿美元,并超过2025年约1.19–1.2万亿美元的纪录。这是继2025年创纪录之后的又一轮强劲表现,同时也再次把“中国出口为何如此强劲”“各国反制过剩产能是否有效”“人民币升值压力如何”等问题推到前台。
出口强劲的主要驱动力
本轮出口增长并非简单的“以价换量”或全面复苏,而是高度集中于特定领域,呈现明显的结构性特征。
AI及相关高科技产品是最重要的增量来源。全球数据中心和AI基础设施的扩张,直接拉动了中国在半导体、集成电路、电子元件和自动数据处理设备等方面的出口。前三季度高技术产品出口增速显著,半导体出口价值同比增幅超过100%,9月集成电路板出口金额同比大增约136%(数量增长有限,反映单价和产品结构提升)。IMF也指出,AI相关贸易增速远超整体全球贸易。中国深度嵌入亚洲供应链(对韩国、台湾、东盟出口尤其强劲),成为这一轮AI硬件需求的关键受益者。
贸易转移与市场多元化持续发挥作用。
特朗普关税战启动后,中国对美直接出口一度承压,但企业加速开拓东盟、欧盟、非洲、拉美等市场。近期中美关税休战延长,又带来对美出口的阶段性反弹。IMF估计,被分流的贸易约一半由亚洲新兴与发达经济体承接,欧盟约占近五分之一。
产品升级与产业链优势
新能源汽车、锂电池、工业机器人、船舶等“新三样”及更高附加值产品继续贡献。出口增长更多依靠技术迭代、完整产业链配套和规模效应,而非单纯低价竞争。传统钢材等产品仍保持一定规模(9月钢材出口约1049万吨),但增速远不及高科技产品。此外,国内需求相对疲软、部分行业产能扩张,也使出口成为消化产出的重要渠道。
各国反制“过剩产能”输出
顺差扩大和出口激增已引发贸易伙伴更强的反制。欧盟与中国就限制混合动力车出口达成协议;美国、日本、韩国及部分欧洲国家联合发表声明,针对汽车、电池、传统半导体、光伏等领域的“结构性产能过剩”寻求共同应对。更多国家通过关税、配额、反倾销等工具限制中国产品进入。
中国商务部则明确反对将出口增长简单等同于“产能过剩”,强调增长源于产业竞争力提升以及全球对绿色转型和AI产品的真实需求,并表示若相关措施损害中方利益,将作出必要回应。
目前看,反制措施尚未显著扭转整体出口趋势,但对特定行业(如汽车)已形成约束,并增加了未来贸易摩擦升级的风险。
这种状态是否可持续?
短期仍有韧性,但中期约束明显,并非无限可持续。
AI需求是当前最大支撑,但该周期存在不确定性。若全球AI资本开支放缓或回报不及预期,电子相关出口增速将显著回落。贸易伙伴的反制能力有限,却在持续积累——尤其是欧盟和部分新兴市场对中国产品的接受度面临政治与产业压力。部分行业出口增长伴随利润率承压,呈现“供给驱动”特征,而非需求充分拉动。
分析机构普遍认为,未来一到两年中国出口仍可能维持较高个位数到两位数实际增长,主要依靠市场份额提升和AI、新能源等结构性需求。但份额扩张存在边界,长期仍需内需接棒。国内“反内卷”等措施试图整治部分行业低效竞争,效果有待观察。
人民币升值压力
巨额顺差自然构成人民币升值压力。2026年人民币对美元已累计升值约4%以上,离岸汇率一度触及近年高位。欧盟等贸易伙伴明确呼吁人民币进一步升值以缓解失衡,部分国际机构也评估人民币实际有效汇率存在一定低估。
中国人民银行则公开否认通过贬值获取竞争优势,强调贸易强劲源于产业竞争力,汇率由市场决定,并指出历史上人民币升值时期出口份额并未受损。央行更倾向于管理升值节奏,避免过快升值损害出口和就业。市场预期也较为克制,多数机构预计温和、渐进升值,而非快速大幅调整。
展望
中国出口当前的强劲表现,是全球AI基建需求、贸易转移、产品升级与国内供给能力共同作用的结果。它在短期内对冲了内需疲软,支撑了经济增长目标,但也加剧了与主要贸易伙伴的失衡与摩擦。
各国反制措施会增加摩擦成本,但难以在短期内从根本上改变中国在部分产业链中的竞争力。真正的长期挑战在于:如何在外部市场空间收窄的情况下,通过扩大内需、提升消费和投资效率,实现更均衡的增长。人民币升值压力客观存在,但政策上更可能采取渐进方式,在出口、就业与外部关系之间寻求平衡。
未来几个季度的关键观察点包括:AI资本开支的持续性、主要贸易伙伴反制措施的实际力度,以及中国内需刺激政策的效果。这些因素将共同决定当前出口高增长能否平滑过渡,还是面临更显著的减速。




 币海独步者
2026/10/29 12:24
 流动的沙
2026/10/19 14:31
 鲁克
2026/10/08 16:19
 陆一夫
2026/09/03 12:20
 Vicky
2026/08/26 10:17










