AI摘要: 《经济学人》称中国股市是全球罕见“例外”:全球AI资本开支支撑中国经济增长,但A股港股主要指数对AI硬件直接暴露有限,无法像台积电、三星等享受溢价,沪深300一度进入技术性熊市,投资者情绪低迷。文章认为,消费与房地产修复缓慢、企业盈利不均、政策预期反复及“经济好股市差”结构性脱节是主因。例外能否收敛取决于AI产业链盈利兑现、内需持续修复、市场结构改善及制度环境优化。
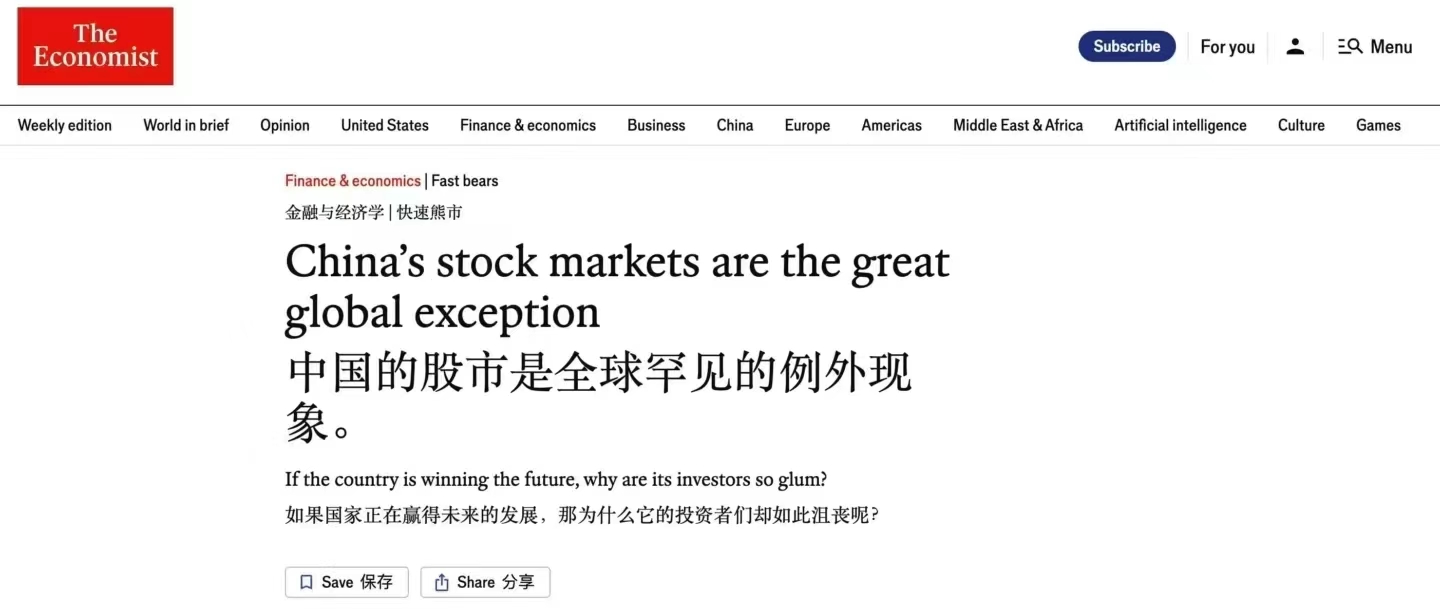
《经济学人》10月28日发表文章《China’s stock markets are the great global exception》,副标题是:“If the country is winning the future, why are its investors so glum?”意思是:如果这个国家正在赢得未来,为什么它的投资者却如此沮丧?)
该文章把当前中国股市称作全球市场里一个罕见的例外。全球AI资本开支正推动美国、韩国、台湾等市场持续走强,而中国在AI模型和应用上的进展(DeepSeek、Moonshot等)也备受关注,全球AI支出同样通过出口和产业链对中国经济增长形成支撑。可A股和港股却在年中高点后持续回落,沪深300一度进入技术性熊市区域,投资者情绪长期低迷。
这就是“例外”的核心:技术叙事与经济贡献在推进,股市却没有同步反映。
《经济学人》这篇文章的核心观察可以概括为两点:
第一,全球AI开支支撑了中国经济增长,却间接压低了股市。
《经济学人》在官方推文中直接点出:“The world’s AI spending has supported Chinese growth. Yet it has also had the undesirable indirect effect of depressing the country’s stock market.” 翻译过来就是,全球AI支出支撑了中国增长,却产生了压低中国股市的不良间接效应。
改文章分析,中国通过供应链、零部件、制造环节,实实在在从全球AI数据中心和资本开支中获得了出口和增长红利。但A股和港股的主要指数成分股,对AI硬件(高端芯片、存储、先进设备)的直接暴露有限,不像台积电、三星、SK海力士那样能直接享受高溢价。结果是,经济层面吃到了AI的“饭”,股市层面却吃不到同样的“菜”,甚至因为全球资金集中追逐硬件溢价,而显得更加落后。
第二,国内投资者为何如此沮丧?
文章开篇以Moonshot AI为例,指出中国AI公司在技术上不断取得进展,但投资者却持续悲观。背后原因包括:消费和房地产修复缓慢、企业盈利改善不均匀、市场对政策预期反复、以及长期存在的“经济好、股市差”的结构性脱节。中国股市历史上就与GDP增长关联较弱,更多由上市公司利润分配、估值、资本回报和投资者结构决定,而不是宏观叙事本身。
简而言之,《经济学人》的分析重点是描述并解释这个脱节——全球AI浪潮让中国经济受益,却没能转化为股市上涨;技术在进步,投资者却依然沮丧。它把这种反差称为“全球罕见的例外”。
例外会持续多久?
文章指出了现象并分析原因,并没有给出明确的“收敛路径”。基于它的逻辑,当前这个例外能否收敛,大致取决于几件事
- AI相关产业链能否在中国上市公司层面形成更清晰的盈利兑现路径,而不仅仅是概念和订单。
- 国内需求能否出现更持续的修复,让企业利润从“脉冲式”转向“趋势性”。
- 市场结构能否逐步改善,机构化程度提高、散户行为理性化,减少纯粹的情绪定价。
- 政策能否从“救市”更多转向“改善制度环境”(信息披露、治理、退出机制等)。
如果这些条件逐步满足,中国股市完全有可能从“例外”回归到与全球科技叙事更同步的状态。反之,如果盈利改善持续偏弱、政策预期反复,这种脱节还可能延续。
说到底,《经济学人》问的是:国家在技术上一直在往前走,为什么投资者还是这么没信心?
中国股市的未来还有没有希望?关键在于股市最终还是要看公司能不能持续赚钱、回报能不能真正落到股东手里。在盈利和回报真正跟上之前,这种“例外”大概率还会继续存在。




 鲁克
2026/10/23 13:00
 Vicky
2026/06/17 11:29
 罗斯巴德
2020/05/31 10:31










