AI摘要: 2026年10月26日巴西Ibovespa指数开盘跌约19.5%触发熔断,系对前三周“博索纳罗交易”的集中平仓。卢拉第二轮以51.79%逆转弗拉维奥,加之扎宁延长投票程序争议、弗拉维奥拒认败选,财政路径与政治不确定性溢价重定价。EWZ夜盘跌近19%,PBR、Itaú等ADR跌超12%,雷亚尔期货跌约10%,与高盛极端情景吻合。
2026年10月26日,巴西B3交易所开盘即遭遇极端跳空。巴西Ibovespa指数开盘下跌约19.5%,远超熔断阈值,交易几乎在开盘瞬间被暂停。这一跌幅并非突发基本面冲击,而是对前三周“政权更替预期”的集中清算。
从第一轮领先到第二轮逆转
10月4日第一轮,弗拉维奥·博索纳罗以47.03%领先卢拉的45.16%,市场迅速押注政权更替。投资者预期弗拉维奥(Flávio Bolsonaro)上台可能推动更严格的财政整顿,为高利率下行创造空间。Ibovespa在第一轮后大幅上涨,雷亚尔一度走强至5.0下方,利率期货也反映了降息预期。到周五收盘,Ibovespa仍维持在约20.5万点附近。
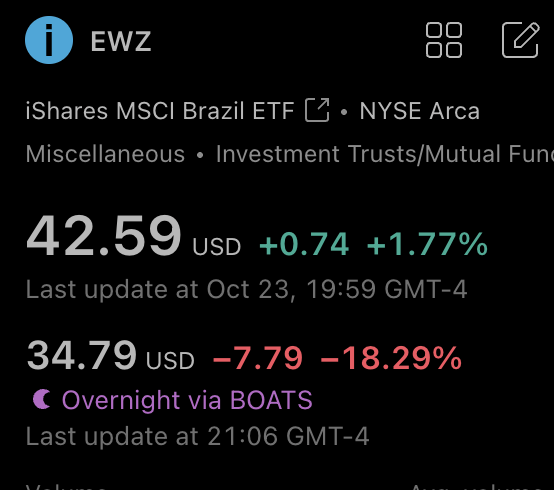
华尔街压错了边,巴西ETF $EWZ周五收 42.59 美元,
周日晚上砸到 35 美元左右巴西石油 ADR 跌近 12%,伊塔乌银行跌 13.65%,雷亚尔期货跌 9.22%
10月25日第二轮,卢拉以51.79%对48.21%、领先约443万票逆转胜出,成为1989年恢复直选以来首位第一轮落后却在第二轮翻盘的候选人。卢拉得票从第一轮的约5388万增至约6425万,增幅远超弗拉维奥。第二轮弃权率降至19.21%(2006年以来最低),空白票与无效票合计约415万张,较第一轮下降。动员弃权选民与转化部分空白/无效票,是卢拉实现逆转的关键。
程序争议成为催化剂
真正让市场不安的,不仅是结果本身,还有投票程序争议。
最高法院法官克里斯蒂亚诺·扎宁(Cristiano Zanin,曾担任卢拉辩护律师)在接近或超过下午5点投票截止时间后,下令全国延长投票至7点。卢拉阵营以部分城市公共交通受阻为由申请延期;弗拉维奥阵营也曾因暴雨等因素在部分州申请延期。扎宁最终下令全国统一延长,但决定下达时部分投票站已关闭,最终只有尚未关闭的站点能继续开放,造成执行混乱,TSE一度暂停计票。
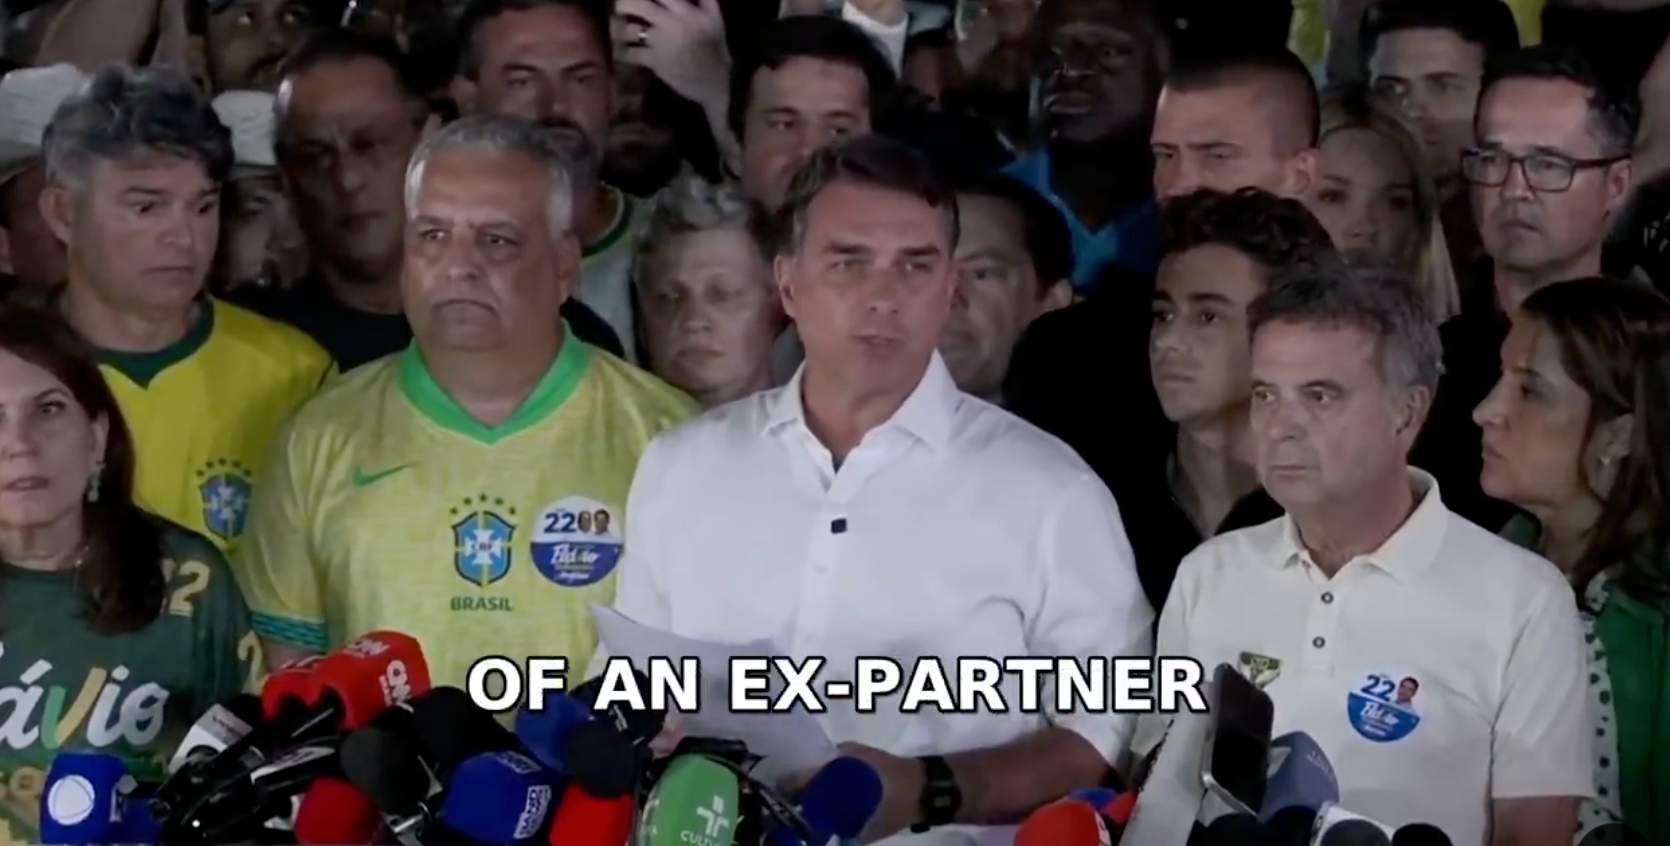
弗拉维奥(Flávio Bolsonaro)公开拒绝承认败选,称这是“中途改变规则”,并表示将要求法院宣布第二轮选举无效。这一争议迅速被市场定价为额外的政治不确定性。
市场为何崩得这么狠?
市场在第一轮后已建立了明显的“博索纳罗交易”。
卢拉逆转直接触发集中平仓:
- 境外先行定价:$EWZ夜盘一度跌近19%–20%,东京Bovespa联动ETF跌近15%,雷亚尔期货跌约10%,Petrobras、Itaú、Bradesco等ADR普遍跌12%以上。
- 国内开盘跳空至熔断区间,与高盛等机构此前警告的极端情景(股市跌约15%、美元兑雷亚尔升约10%、长端收益率升约200个基点)基本吻合。
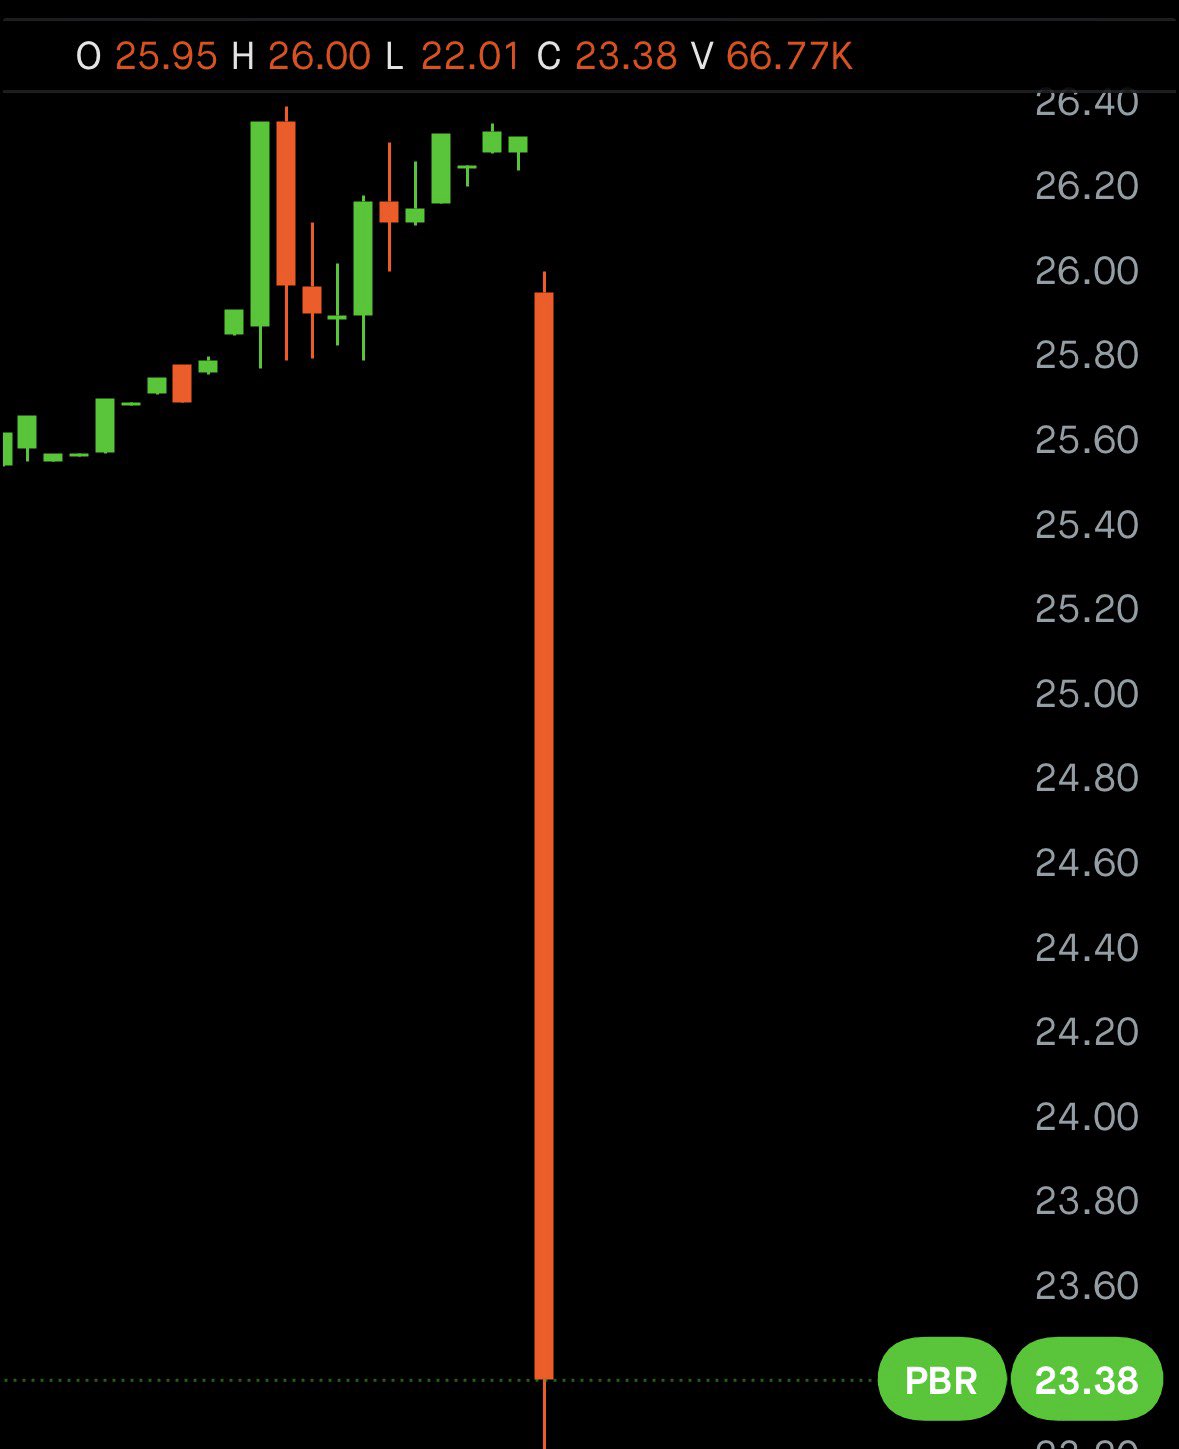
巴西最大石油公司,PBR股价暴跌超过 10%。
核心逻辑有两层:
财政路径重新定价。巴西公共债务已处于高位,市场此前期待政权更替带来更可信的支出约束。卢拉连任意味着福利支出与财政扩张风险依然存在,即便团队提出中长期盈余目标,执行力仍被质疑。
政治不确定性溢价上升。程序争议叠加弗拉维奥拒认结果并寻求法律途径,短期内抬高了风险溢价。市场不需要证明“延期直接改变了443万票的结果”才会抛售——它定价的是争议可能持续、政策路径不清晰的预期。
后续观察点
熔断后恢复交易时的买盘承接力度、卢拉团队与国会的财政信号,以及争议是否升级为持续法律战,将决定这是短期情绪宣泄,还是开启新一轮风险重定价。国内利率敏感板块(银行、零售、地产)预计压力更大,而出口导向企业可能相对抗跌。
对全球投资者而言,巴西资产再次成为新兴市场政治风险定价的典型样本:当市场对政权更替的预期被突然逆转,且伴随程序争议时,调整往往来得又快又猛。





 币海独步者
2026/10/27 07:31
 流动的沙
2026/10/24 13:47










