AI摘要: 全球指数编制机构MSCI拟将印尼从新兴市场直接降为独立市场,雅加达综合指数两日暴跌近15%,市值蒸发超650亿美元,今年累跌超40%。MSCI称印尼市场存在股权不透明、自由流通股比例低、协同交易等问题,被动资金或面临56亿美元强制卖出压力。印尼监管层紧急出手收紧涨跌幅限制、开罚单,市场短暂反弹后仍承压。印尼主权评级展望遭下调,资本市场正面临治理信任考验。
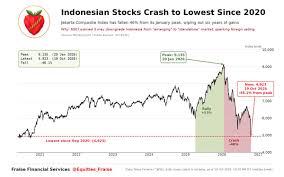
10月15日,全球指数编制机构MSCI宣布启动咨询,拟将印尼从“新兴市场”直接降为“独立市场”。消息一出,雅加达综合指数(IHSG)在16日大跌逾11%,触发熔断,单日市值蒸发约650亿美元;19日再跌超5%,两日累计跌幅创近三十年纪录。今年以来印尼股市已累跌超40%,成为全球主要市场中表现最差的之一。
这不是一次普通的市场调整,而是一场关于“可投资性”的信任危机。
什么是MSCI?为什么它的一句话能撬动千亿资金?
MSCI(摩根士丹利资本国际,Morgan Stanley Capital International)是全球最重要的股票指数编制机构之一,总部位于美国。它编制的各类指数被全球大量被动型基金、ETF、对冲基金和主动型资产管理机构用作业绩基准或跟踪标的。
简单说,MSCI指数就像全球资金配置的“导航图”。一只股票或一个国家一旦被纳入MSCI新兴市场指数,就会自动吸引大量追踪该指数的被动资金买入;反之,如果被剔除,这些资金就必须强制卖出。目前全球有数万亿美元资产直接或间接跟踪MSCI相关指数,因此MSCI的分类调整往往能引发大规模资金流动。
MSCI将全球市场分为几类:发达市场、新兴市场、前沿市场,以及最低层级的“独立市场”(Standalone)。中国股票市场(包括A股、H股、红筹股、P股)是从2018年起,被MSCI逐步纳入为新兴市场指数。亚洲的印度也在其中。
然而,独立市场通常是那些不符合新兴或前沿市场标准、流动性差、治理问题突出、外资参与受限的市场。一旦被划入独立市场,该国股票基本不会再出现在主流全球指数中,外资需求会显著萎缩。
这次MSCI对印尼的提议,正是因为长期担忧其市场“功能失调”,认为即使降到前沿市场都不够,直接建议降至独立市场。
从新兴市场可能直接降两级到独立市场,MSCI为何如此严厉?
MSCI的核心理由集中在三个方面:股权结构持续不透明、自由流通股比例偏低且难以准确计量、疑似存在协同交易行为,以及监管改革虽已宣布但实际执行效果不足。MSCI将其概括为“市场功能失调”。
更关键的是,MSCI明确表示,即使降级到“前沿市场”也不足以反映问题的严重程度,因此直接提议降至“独立市场”。这意味着印尼股票将被剔除出MSCI新兴市场和前沿市场相关指数。
目前咨询期将持续至2027年4月30日,最终决定预计在6月30日前公布。在此期间,印尼相关指数调整维持冻结。如果最终落地,印尼将成为亚太地区首个被列入“独立市场”的经济体。
根据高盛估算,若被完全移出相关指数,被动型基金可能面临约56亿美元的强制卖出压力;主动型基金持仓规模更大,实际流出可能远超这一数字。
一般来说,实施严格资本管制的国家会被列入“独立市场”,比如乌克兰,阿根廷。中国虽然是资本管制的国家,但还是有制度化的外资通道,比如沪港通,深港通,给了外资一个相对清晰、可操作的投资渠道。外资可以按规定买卖A股,并在一定规则下汇出资金。MSCI认为这种机制已经满足“新兴市场”的可进入性要求。
市场反应:暴跌、外资撤离与外溢压力
10月16日,印尼综合股价指数(IHSG)暴跌约11.57%,创1998年亚洲金融危机以来最大单日跌幅;19日继续下挫,指数一度触及近六年低点。外资今年净卖出规模已接近50亿美元,有望创至少16年新高。
压力同时传导至汇率和债券市场。印尼盾一度逼近历史低位,政府债遭抛售,显示投资者对印尼资产的整体风险偏好正在下降。对高度依赖外资的新兴市场而言,MSCI分类不仅是技术性调整,更是全球资金配置的门槛。一旦失去新兴市场地位,被动与主动资金双双撤离,流动性和估值都将面临长期折价。
印尼监管层的紧急应对
面对市场剧烈波动,印尼监管机构和证交所迅速出手。金融服务业管理局(OJK)对涉及市场操纵的实体开出合计约2.1万亿印尼盾的罚款,并启动调查。证交所将个股每日下跌限制从15%收紧至7%(至年底),以抑制极端波动;同时宣布将“高股权集中度”股票从IHSG计算中剔除,并强化1%以上股东的关联关系披露。
部分企业宣布股票回购计划,国内机构也表态愿意进场。市场在20日出现约5.65%的反弹,21日继续小幅回升。但22日开盘仍承压,显示情绪尚未完全稳定。印尼央行在10月21日至22日会议上维持基准利率不变,同时调整部分流动性工具,以应对股市与宏观层面的双重压力。
更深层次的问题
这并非突发事件。今年1月,MSCI已因类似问题警告可能降级至前沿市场,并冻结部分指数调整。印尼在MSCI新兴市场指数中的权重已从约1.16%降至0.43%,成分股数量也明显减少。国际评级机构此前将印尼主权评级展望调至负面,叠加政策不确定性,进一步削弱了投资者信心。
MSCI强调的“可投资性”问题,本质上是市场微观结构和治理信用的缺陷:控股股东高度集中导致流通筹码稀薄、价格容易被操纵、外部投资者难以公平进出。这不仅影响外资,也削弱本地长期资金的配置意愿。
目前降级尚未成定局,咨询期仍在进行。印尼当局已展现出沟通与部分改革的意愿,但MSCI要求的是“持续、实质且可验证”的改善证据,而非一次性措施。未来数月将是关键观察窗口。
对投资者而言,短期波动和外资抛压可能持续;中长期则取决于治理改革能否真正落地。如果改革被认可,市场有望逐步修复估值与资金流入;如果进展不足,独立市场地位将进一步压缩流动性溢价,并加剧汇率与融资成本压力。
这场由MSCI触发的抛售,表面是指数分类之争,实质是印尼资本市场能否从“高增长叙事”转向“高治理可信度”的考验。对东南亚最大经济体来说,重建国际投资者信任的时间窗口并不宽裕。





 流动的沙
2026/09/02 13:45
 陆一夫
2026/02/26 17:43
 林天心
2026/01/27 08:10










