AI摘要: 2026年8月以来,美国大行股集体回调,美银、富国等主要银行从高点回撤20%-26%,部分进入技术熊市,KBW银行指数录得2008年来最长周线连跌。长期美债收益率快速上行是核心驱动,压低银行债券持仓市值、推高资金成本挤压净息差,还拖累交易与投行业务。当前行情更属利率驱动的估值调整,需关注美债收益率走势、银行净息差展望及信用成本变化。
进入2026年第四季度,美股整体仍相对稳健,但大型银行股却走出了一条截然不同的路径。美银(Bank of America)、富国(Wells Fargo)、高盛(Goldman Sachs)、大摩(Morgan Stanley)、第一资本(Capital One)等主要银行,从8月高点回撤约20%-26%,部分个股已进入技术性熊市区域。KBW Nasdaq Bank Index更是录得自2008年以来最长的周线连跌。这轮下跌持续约两个月,是渐进式的回调。
跌幅与时间线
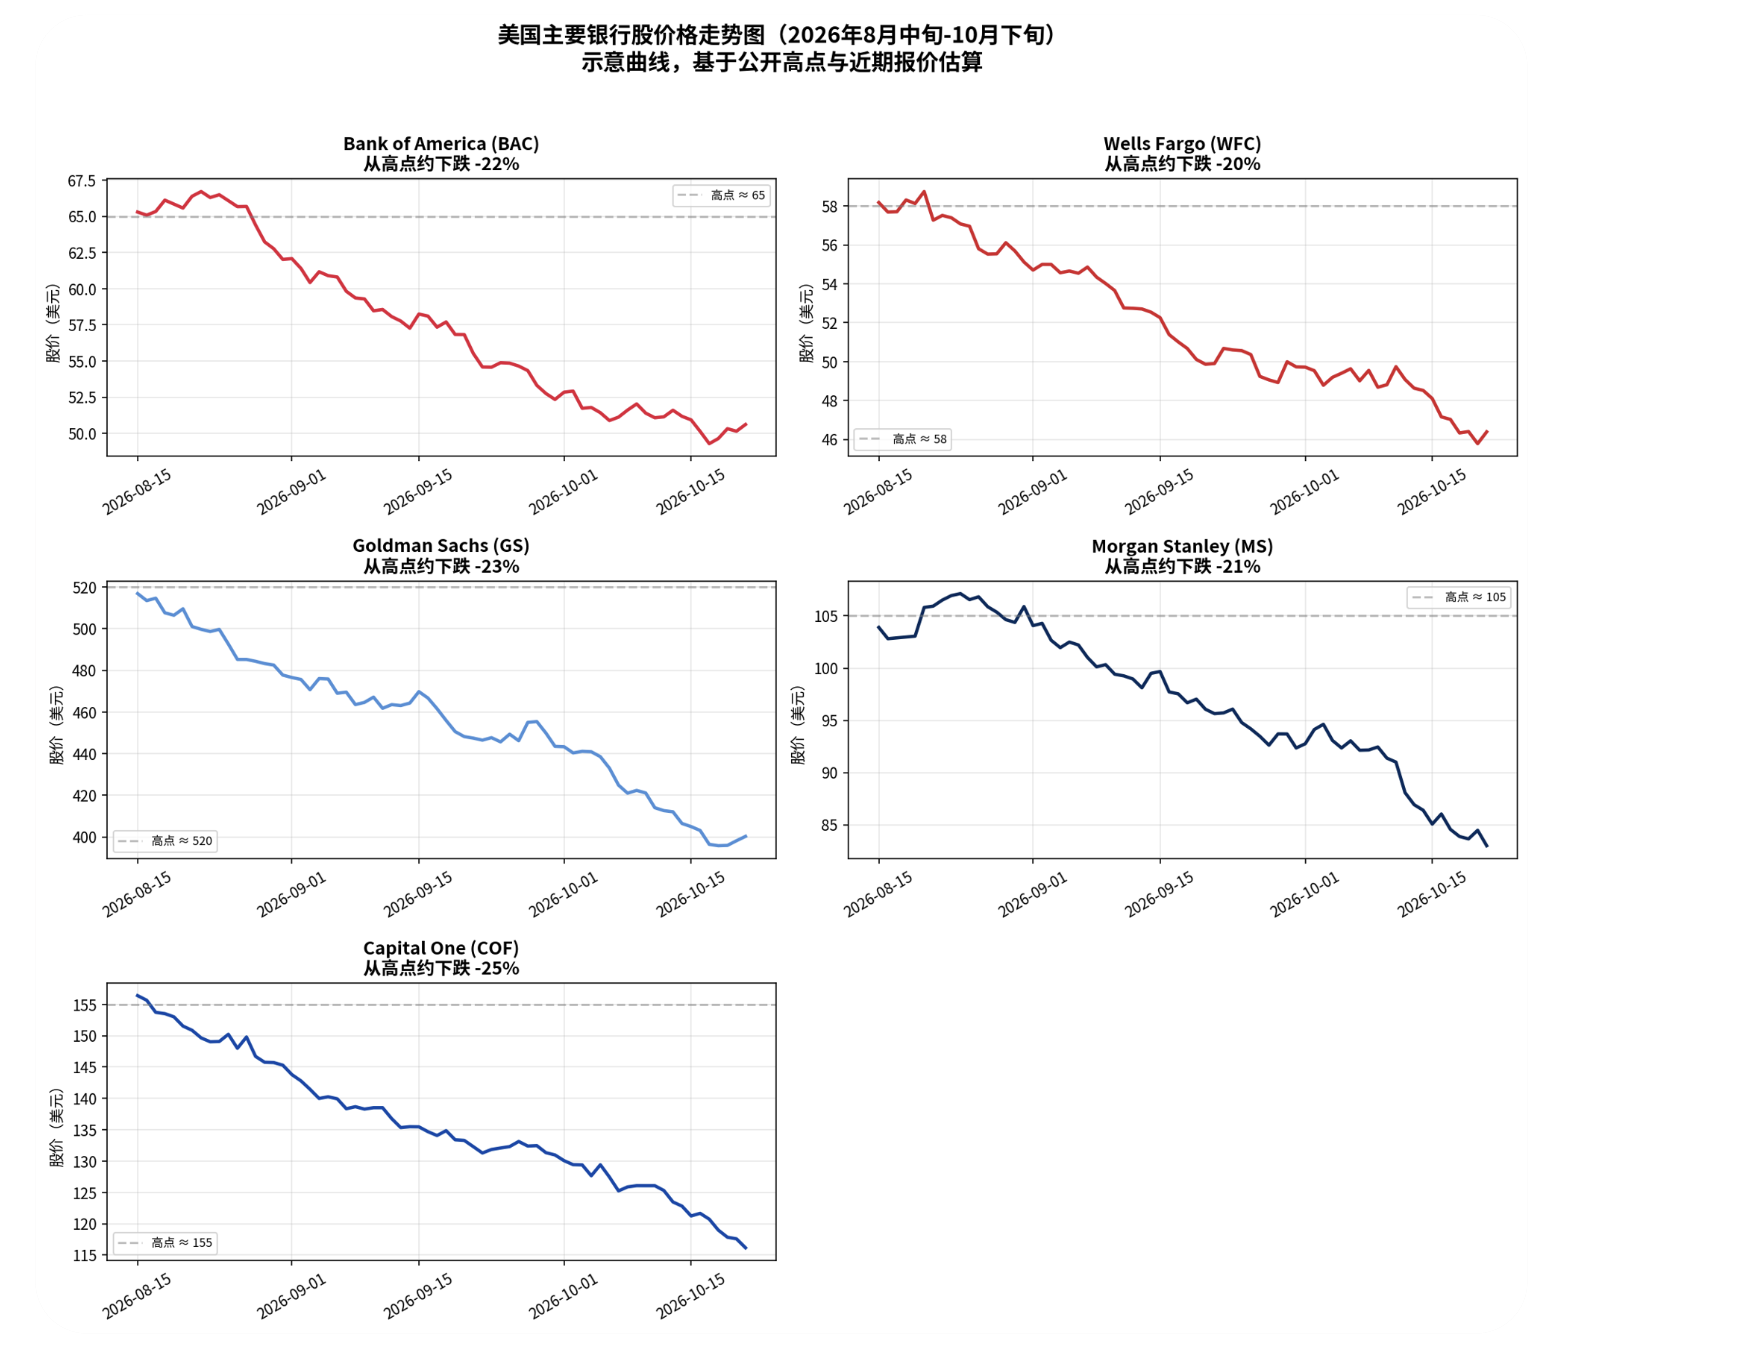
多数大行的近期高点出现在2026年8月中旬。此后股价持续走弱,9月开始加速,到10月中下旬,累计回撤幅度已相当可观:
- 美国银行(BAC):从约65美元高点回落至50美元附近,跌幅约22%。
- 富国银行 (WFC):回撤约16%-23%。
- 高盛(GS) 与 大摩(MS):分别约21%-24%。
- 第一资本Capital One(COF):约20%-25%。
行业指数KBW(KBW Nasdaq Bank Index 跟踪大型银行) 从8月高点下跌约12%-14%,进入修正区间,并连续约六周收跌,为2008年以来最长周线连跌。同期标普500表现明显更强,金融板块相对表现创下近几十年来较差水平之一。
核心原因:利率上升的多重冲击
市场普遍认为,长期国债收益率快速上行是本轮银行股承压的最主要驱动。10年期美债收益率在10月初一度触及约5.35%,为2002年以来高位。这对银行的影响是多层次的:
债券持仓市值缩水:银行持有大量政府债券,收益率上升直接压低存量债券的市场价值。
资金成本上升:存款竞争加剧,尤其是面对高收益短期国债和货币基金时,银行被迫提高存款利率,挤压净息差。
交易与投行业务放缓:固定收益交易(FICC)收入在多家银行出现环比或同比下滑;并购、IPO等资本市场活动在强劲的上半年后明显降温。
经济与信用预期变化:更高更久的利率环境增加了贷款需求放缓、信用成本上升的担忧。
此外,美联储在9月进行了三年来首次加息,进一步强化了“更高更久”的预期。第三季度财报虽显示多数银行盈利同比仍增长,但环比动力减弱,部分出现不及预期,市场更关注前瞻指引而非过去成绩,导致股价反应偏冷。
其他情绪因素包括对人工智能可能长期冲击传统金融服务的讨论,以及宏观不确定性。
与历史的对比
这轮下跌的连跌时长引发了与2008年的比较,但本质有明显区别。
2008年是系统性信用危机,银行面临大规模贷款损失和流动性问题。当前信用质量仍相对可控,贷款损失尚未显著恶化,更多是利率环境变化带来的估值与盈利预期重估。更接近的参照可能是过去几次收益率快速上行导致银行股阶段性承压的时期,如2023年初区域银行压力期的部分特征。
后续观察点
投资者接下来应关注几个关键变量:
目前来看,这更像是一场由利率驱动的估值调整,而非系统性危机的开端。但若高利率持续压制经济活动和资本市场,银行股的压力可能延续。对投资者而言,区分“利率冲击”与“信用恶化”至关重要——前者通常是阶段性的,后者则可能带来更深层的影响。





 流动的沙
2026/10/23 08:57










