AI摘要: 美国9月待签约二手房销售指数创2001年以来新低,按月跌7.3%、按年跌11.3%。高利率成楼市降温主因,30年期房贷利率升至7.4%左右,刚需观望、持低息贷款业主不愿置换,楼市“两头熄火”。长期国债收益率走高推高按揭利率,美国财政部陷发债两难,债市现短期波动。高利率还波及科技板块,融资成本抬升打压盈利预期。当前债息回落属短期避险行情,债务与通胀两大根源未消,高利率周期难快速结束。
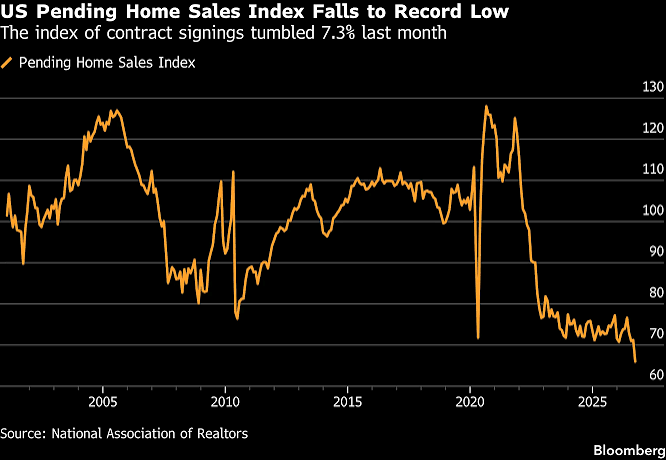
美国9月待签约二手房销售指数按月下跌7.3%,按年大跌11.3%,创下2001年有统计以来的最低水平。这一数据再次印证,美国楼市正在经历一轮明显降温,其核心驱动因素是长期国债收益率持续走高,进而推高房贷利率。
美国30年期房贷利率并非独立定价,而是高度锚定10年期和30年期美国国债收益率。国债作为政府无风险资产,收益率是市场基准;按揭贷款因包含信用风险,利率必然在长债收益率基础上再叠加风险溢价。近期,30年期按揭利率已升至7.4%左右,而8月底仅为6.66%,短时间内快速攀升,直接加大了购房者的月供压力。
在此背景下,楼市出现“两头熄火”的局面。
一方面,尚未购房的刚需买家面对7%以上的高利率,月供负担显著加重,购房意愿明显收缩,纷纷选择观望或暂缓入市。
另一方面,手持低利率贷款的现有业主几乎不愿置换房屋。许多人早年贷款利率仅为4%、5%甚至6%,属于成本极低的负债。一旦出售现有住房再购置新房,就需重新申请当前7%以上的高息贷款,等于主动放弃原有低成本资金。因此,改善型置换需求几乎冻结。
NAR首席经济学家Lawrence Yun:“9月市场状况因抵押贷款利率快速攀升而持续走弱,买卖双方可能都在等待利率出现有利转机后再行动。”
买方减少、卖方不愿入市,供需关系迅速逆转。成交持续低迷,市场观望情绪浓厚,房价后续面临下行压力的可能性上升。这正是美国二手房市场持续走弱的底层逻辑。
利率上行的影响并不局限于房地产。美国联邦政府在发债方面同样陷入两难:长期国债利息高企,若大量发行30年期债券,每年将承担巨额利息支出,财政负担不断加重。因此,财政部当前更倾向于多发短期债券、少发长期债券。
与此同时,市场关注美国财政部采取的“扭曲操作”(Operation Twist)——发出更多短债,再回购长期国债,通过“卖短买长”压低长债收益率,降低全社会长期借贷成本,避免房贷和企业融资成本进一步失控。
近两日债市出现波动,长期国债收益率明显回落。债券价格与收益率呈反向关系,价格上涨必然对应收益率下降。这一轮快速下行主要来自两股力量:一是美股近期持续走弱,市场担忧AI相关科技股泡沫风险,部分长线资金和对冲基金兑现股票账面收益、从高波动股市撤离;二是出逃资金转向相对稳健的固定收益资产避险,美债成为首选,大量买盘推高债价、压低长端利率。
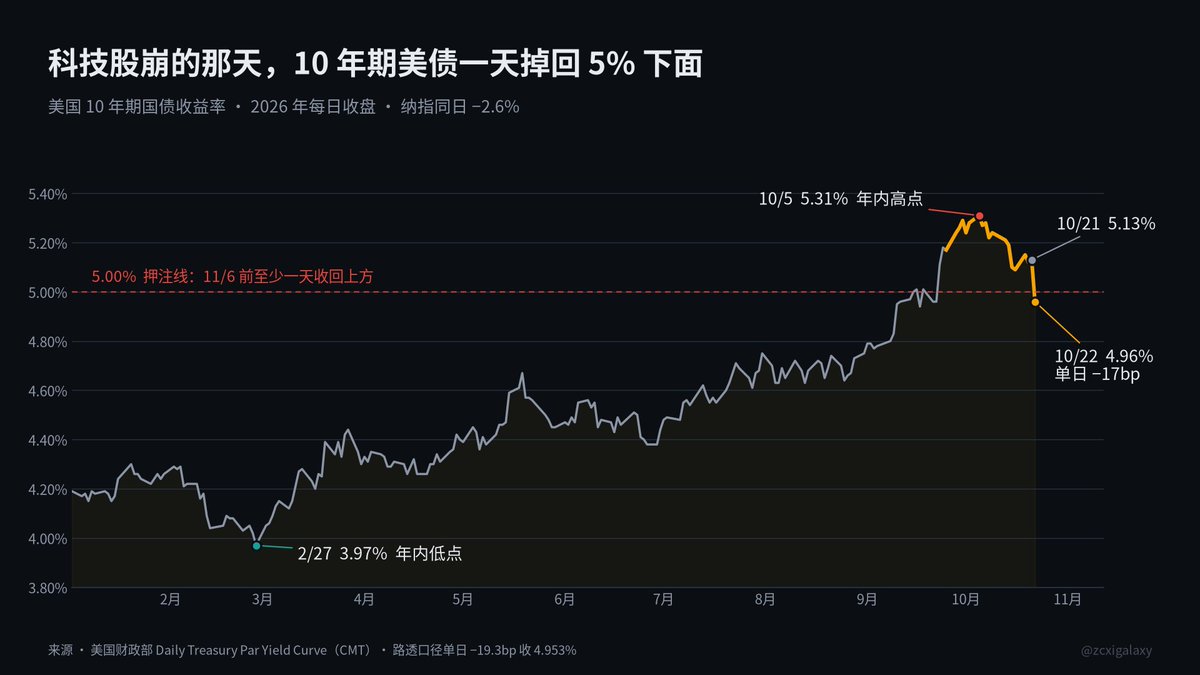
需要明确的是,这一轮债息回落更多是股市资金避险带来的短期现象。推高美国长期国债收益率的核心矛盾并未解决:联邦政府债务规模持续膨胀、财政赤字居高不下,同时通胀仍具粘性。只要这两大问题继续存在,长期来看,长债收益率再度走高仍是大概率趋势。
高利率环境的冲击同样波及科技板块。大量AI相关企业长期依赖低成本信贷支撑巨额研发投入,长债利率上行会抬升整体融资成本,增加利息支出,进而下调盈利预期,这也是近期纳斯达克指数持续承压的重要原因之一。
综合来看,逻辑链条较为清晰:政府债务扩张推高长债收益率,带动按揭利率飙升,进而抑制刚需、冻结置换,导致楼市成交崩塌;与此同时,高息抬升企业融资成本,打压科技股估值;股市下跌又促使资金回流债市避险,短暂压低债息;但债务与通胀两大根源未除,高利率周期难以快速结束。
美国楼市与债市的联动,仍将持续考验市场对财政可持续性和通胀前景的判断。




 以太坊信徒
2026/09/29 13:45
 Vicky
2026/09/29 13:38
 鲁克
2026/09/29 11:45
 匡一瑶
2026/09/16 08:54










