AI摘要: 当地时间9月23日,中美双方同意将关税贸易休战协议延长两个月至2027年1月10日,为经贸磋商与常态化贸易框架搭建争取时间,是博弈阶段性企稳信号。该延期覆盖核心关税暂停、出口管制暂缓等内容,将重塑年末美股行情逻辑,带来风险偏好修复、周期板块回暖、市场聚焦基本面与美联储货币政策三大交易主线,短期情绪修复、中长期为经贸沟通铺垫基础,四季度结构性行情明确。
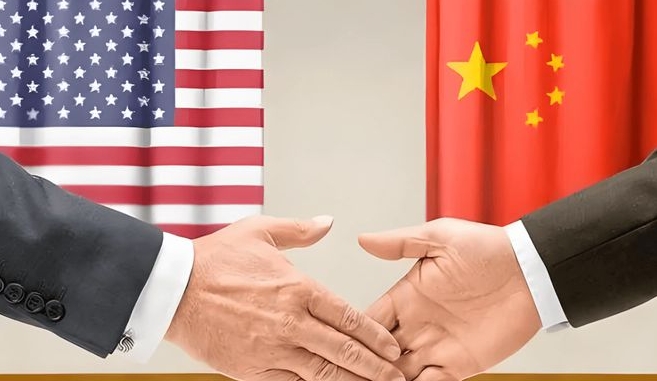
当地时间9月23日,中美经贸磋商传出关键落地利好,美国财政部长贝森特确认,双方一致同意将原定于2026年11月10日到期的中美关税贸易休战协议,再度延长两个月至2027年1月10日,为后续更高层级的经贸磋商、常态化贸易框架搭建争取充足时间窗口。
此次休战延期并非临时缓冲,而是中美经贸博弈阶段性企稳的明确信号。回顾此前经贸安排,2025年10月双方达成吉隆坡联合共识,暂停部分对等关税、出口管制等壁垒措施,本次延期是对现有良性经贸节奏的延续,彻底打消了市场对11月关税重启、贸易摩擦升级的短期恐慌,为全球权益市场、跨境产业链提供了关键的确定性支撑。
从核心政策细节来看,本次延期覆盖此前双方落地的核心缓释措施,包含美方24%对等关税暂停实施、中方对应反制措施延续,以及双方50%穿透性出口管制规则暂缓执行等核心内容。不同于市场此前传闻的一年期长期延期,本次两个月的短期延长,核心目的并非敲定终极贸易协定,而是稳定年末经贸预期、铺垫后续高层磋商、细化双边贸易常态化规则,兼顾了风险防控与谈判灵活性。
落实到美股及全球资本市场,此次关税休战延期将直接重塑年末行情逻辑,彻底扭转市场前期的不确定性悲观预期,带来三大明确交易主线。
第一,风险偏好全面修复,成长赛道估值迎来修复窗口。此前美股科技、AI硬件、跨境制造板块,始终受制于中美贸易摩擦的不确定性溢价,估值持续被压制。关税休战延长意味着短期贸易壁垒无新增风险,跨境产业链流通稳定性提升,美股科技龙头、AI产业、半导体设备等核心成长赛道,将迎来估值修复与业绩兑现的双重利好,也是四季度核心配置方向。
第二,周期板块企稳回暖,出口链资产风险出清。中美双边关税暂缓落地,直接利好跨境贸易、工业制造、消费电子、大宗商品等顺周期板块。此前市场担忧的年末出口数据承压、产业链成本上行风险彻底缓释,叠加海外宏观流动性宽松预期,美股周期细分赛道的修复行情将持续演绎,板块轮动节奏进一步清晰。
第三,宏观不确定性落地,市场聚焦基本面与货币政策。四季度市场最大的外部风险——中美贸易摩擦升级风险基本解除,美股行情将从“风险博弈”转向“基本面定价”,市场重心将回归美国通胀数据、美联储货币政策节奏、企业四季度财报三大核心变量,整体波动率有望稳步下行,支撑指数震荡上行格局。
站在年末行情节点来看,本次关税休战延期是典型的宏观利好落地、风险底确认信号。短期来看,市场情绪修复、成长与周期板块轮动提速是核心趋势;中长期来看,两个月的缓冲期将为中美搭建常态化贸易沟通机制、细化降税安排、化解双边经贸分歧奠定基础,进一步降低明年年初的市场不确定性。
整体而言,当前美股市场外部利空基本出清,宏观环境持续向好,四季度结构性行情机会明确。后续重点跟踪中美后续经贸磋商细节、美联储议息动向以及AI产业落地催化,把握高确定性赛道的波段机会。
原创作者|鲁克 未经授权禁止转载,专注美股、宏观、AI产业财经深度解读




 币海独步者
2026/09/01 10:58
 陆一夫
2026/08/09 12:01
 匡一瑶
2026/07/28 10:30
 鲁克
2026/05/21 15:26