AI摘要: 2026年杰克逊霍尔年会后,美联储主席沃什发表鹰派演讲,大幅抬升加息合格门槛,推升9月加息概率与短端美债收益率,市场完成紧缩预期重定价。同期美财长贝森特启动针对伊朗的“经济D日”制裁,引发全球加速外汇储备多元化,黄金先跌后企稳。美财政部与美联储政策互搏加剧美债波动,叠加就业数据温和降温,全球市场呈现美元走强、日元回吐干预涨幅、科技股回调的结构化行情,高波动行情或持续延续。
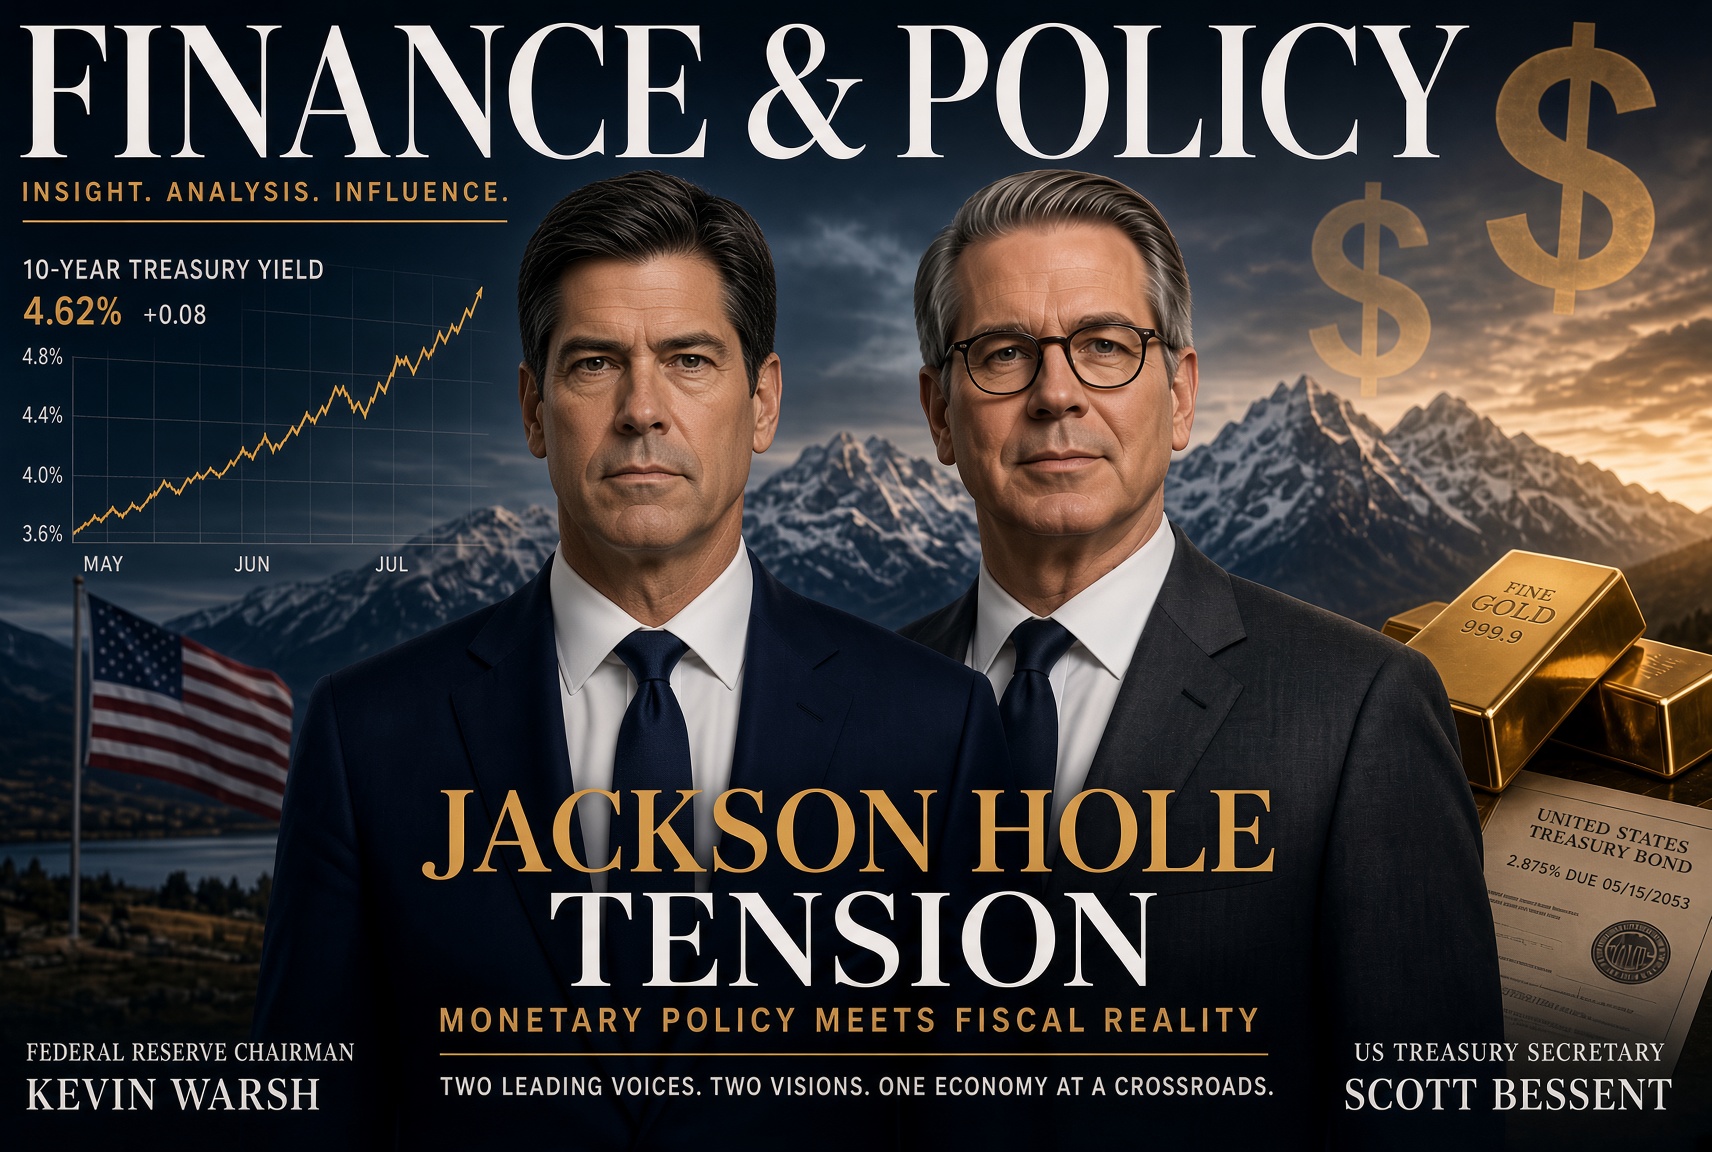
2026年8月底,全球央行行长齐聚杰克逊霍尔全球央行年会,美联储主席凯文·沃什发表鹰派基调演讲,而此前,美国财政部部长斯科特·贝森特推出针对伊朗的“经济D日”金融攻势。多重政策与地缘事件叠加,全球市场快速重新定价,呈现出美元走强、日元回吐前期干预涨幅、科技股等风险资产集体回调、黄金先跌后企稳的格局。与此同时,美国劳工统计局下修就业数据,长端美债收益率反复震荡,财政部扩大长债回购操作、美联储暂停准备金管理购买(RMP),两大机构政策形成明显张力,美债深层困局彻底凸显。
沃什本次杰克逊霍尔讲话的市场核心关注点,集中在加息门槛与加息预期。市场此前普遍存在宽松预期,认为美联储通胀小幅回落就会停止加息、甚至提前开启降息周期,政策容忍度相对宽松。但沃什在8月28日首次以美联储主席身份发表题为《In Our Time》的年会演讲,把停止紧缩的门槛从“通胀边际回落”收到“潜在通胀趋势被确认改善”。
沃什坚定守住2%PCE通胀目标不变,明确指出今夏通胀数据小幅向好只是短期波动,潜在通胀趋势并未出现实质性、可持续的改善。当前美国PCE同比依旧维持在3.7%左右,核心 PCE 更接近 3.3%,物价篮子中近半数分项涨幅突破3%,远高于疫情前的合理水平。更关键的是,当下整体金融条件并不具备紧缩属性,信贷市场宽松、企业融资约束极弱,叠加劳动力市场维持充分就业状态、经济增长韧性充足,通胀黏性被进一步强化。
基于此,沃什确立了更严苛的加息新标准:不再以“通胀边际降温”作为停止紧缩的依据,必须亲眼确认潜在通胀正以清晰、稳定、足够快的速度向2%目标靠拢,否则美联储将持续保留紧缩空间,“仍有工作要做”。这意味着美联储告别了以往温和宽松的政策逻辑,加息合格门槛大幅抬升,普通的通胀小幅回落、就业温和降温,已经无法满足美联储停止紧缩的条件。
也正是因为加息门槛抬升、政策容忍度降低,市场才大幅上调9月加息概率,二者完全正向匹配。此前市场基于旧的宽松政策逻辑,预判通胀小幅回落即可暂停加息,因此9月加息概率仅35%左右。而沃什的鹰派表态,让市场意识到美联储对通胀的忍耐度急剧下降,当前顽固的高通胀环境、宽松的金融条件,完全符合新一轮加息的触发条件,加息必要性显著提升。受此影响,9月加息概率快速飙升至50%以上、最高接近60%,两年期美债收益率单日跳升约9个基点,完成了一轮彻底的紧缩预期重定价。
除此之外,沃什刻意放弃传统前瞻指引,彻底转向数据依赖型政策模式,不给市场预留宽松想象空间。同时本次年会释放出全球货币政策分化的新常态,各国通胀基本面差异显著,部分通胀高企的经济体已独立开启加息周期,不再被动跟随美联储节奏,全球流动性格局逐步重构。
就在美联储重塑加息政策逻辑的同期,美国财长贝森特落地重磅地缘金融举措。其在《金融时报》撰文并召开记者会,正式启动代号“经济放逐行动”的“经济D日”金融攻势,并被贝森特称为这是针对对手的史上最大规模单一金融制裁,等同于经济领域的诺曼底登陆。本次行动针对伊朗石油走私和规避网络;同步把数字资产、科技、黄金、航空、航运纳入二级制裁风险,警告全球贸易伙伴必须选边站队,凡是协助伊朗开展经贸往来的第三国实体,均可能被纳入制裁名单、甚至被踢出美元结算体系。
该政策直接覆盖众多与伊朗保持合作的经济体,中国作为伊朗海运原油的主要买家之一,落在二级制裁的潜在冲击范围内。但本轮市场反应并非简单的“美国倒逼去美元化”,而是全球经济体的理性风险对冲。在美国持续将美元工具化、武器化的背景下,各国为规避单边制裁风险,主动加快外汇储备多元化布局,增持黄金、探索非美元结算通道,降低对美元资产与美元体系的单一依赖。这也是黄金走出独立行情的核心逻辑,前期受美元走强压制小幅下跌,后期在地缘风险不确定性、美元信用担忧的支撑下快速企稳反弹。
多重政策信号共振下,全球盘面走出清晰的结构化行情。沃什鹰派讲话推升美元指数与短端美债收益率,美日利差预期持续走阔,直接击穿了日本此前的干预成果。此前日本在7月30日至8月26日投入15.4万亿日元、近千亿美元的创纪录资金干预汇市,且在7月31日完成美日联合干预,成功将美元兑日元从164高位打压至155附近。但美联储紧缩预期升温后,日元几乎回吐大部分的干预涨幅,汇率再度逼近、甚至跌破160关口。同时,市场风险偏好快速回落,以美股科技股为代表的风险资产集体回调,市场避险情绪持续升温。
同期公布的美国就业数据,进一步丰富了市场定价逻辑。8月28日美国劳工统计局发布年度基准修正数据:截至 2026 年 3 月,非农就业存量较此前估计下修 7.9 万人,私营部门下修 17.8 万人,约合总量的 0.1%。这是把过去十二个月的月度调查,拿更完整的失业保险行政记录对一遍,不是 8 月的非农,也不是对 7 月数据的再砍一刀。幅度明显小于 2025 年那次近 90 万级别的大修,说明近期月报没有再出现系统性高估。 另一笔是此前公布的月度就业报告:7 月非农转为小幅减少,5、6 月合计下修约 10.3 万人。这才是“就业在降温”的近期证据。 两笔合在一起看,劳动力市场是温和走弱,不是崩。供给端有移民流入放缓和少子化,需求端招聘也在变慢,所以失业率仍能维持低位。但在通胀黏性还没确认消退前,沃什仍把就业定性为稳定、接近充分就业,单靠这点降温,还压不过加息讨论。
市场仅为温和降温,并未出现系统性走弱。
从就业市场的数据来看,美国就业降温信号已经显现,7月非农就业小幅减少,前两月就业数据合计下修10.3万人。劳动力市场正出现结构性变化,非法移民流入减少、长期少子化趋势,持续压制劳动力供给总量,理论上能够支撑失业率维持低位。但企业招聘意愿持续走弱,零售、制造业等传统行业岗位数据此前存在高估,岗位净增长持续放缓,也反映出经济需求端的边际疲软。不过在通胀黏性尚未缓解的前提下,沃什依旧将劳动力市场定性为稳定、接近充分就业,就业温和降温暂时无法对冲紧缩加息的必要性。后续8月非农数据、月度通胀数据,将成为美联储调整政策的核心依据。
本轮市场震荡的另一核心推手,是美国财政部与美联储的政策互搏,二者反向操作加剧了美债市场波动。此前长端美债收益率攀升至近二十年高位,美债流动性持续恶化,为缓解市场压力、压低长端利率,美国财政部宣布扩大长债回购规模,将10至30年期美债单笔回购规模从20亿美元翻倍至40亿美元起,该政策于9月9日正式落地。财政部计划通过扭转操作,短债置换长债、动用账户现金回购长债的方式,试图托底长债行情、修复流动性。
9 月 9 日起,10–20 年、20–30 年券单次回购上限从 20 亿美元至少提到 40 亿美元,做到 11 月 4 日;拍卖计划照旧。钱可能来自 TGA。
但市场普遍判定该举措治标不治本,仅属于短期技术性调节,无法解决美国财政赤字高企、债务存量庞大的核心问题,因此收益率短暂回落之后便快速反弹。数据显示,美国财政部TGA一般账户现金规模约9400亿美元,摩根士丹利等机构估算,可用于美债回购的超额现金区间在800亿至2000亿美元之间,剩余资金需预留用于联邦政府日常运转,2000亿为市场估算上限,并非官方硬性额度。
与财政部宽松托底债市的操作相反,美联储同步暂停了RMP准备金管理购买操作,该工具主要用于买入短债、补充银行体系流动性。美联储此举释放出明确信号,当前金融体系流动性整体充足,无需非常规工具兜底,同时沃什再次强调,政策利率是调控经济、对抗通胀的核心工具,各类非常规资产购买工具需保持克制、尽量克制使用。
由此形成鲜明的政策张力:财政部偏向宽松维稳债市,美联储偏向紧缩对抗通胀,一松一紧的反向操作,直接导致长端美债收益率反复震荡、波动加剧,同时进一步放大美日利差压力,持续拖累日元走势。需要明确的是,财政部债务期限调整只是技术性操作,无法替代财政整顿,美国高赤字、高债务的根本问题并未解决。叠加贝森特激进的地缘金融制裁政策,市场对美国财政信用、远期通胀的担忧持续升温,进一步夯实了黄金的避险支撑逻辑。
本轮系列事件对全球宏观格局形成深远的外溢影响。贝森特强硬的选边站队表态,让全球各国进一步警惕美元武器化的风险,加速全球储备体系多元化进程。各国主动提升黄金储备配置比例,积极搭建非美元贸易结算渠道,降低对美元体系的依赖,这是地缘风险常态化下的理性防御行为,而非单一的情绪化去美元化。同时,全球各经济体通胀、增长周期持续分化,各国央行彻底摆脱被动跟随美联储的模式,货币政策独立性大幅提升,全球流动性与跨境资本流动正式进入碎片化新常态。
后续市场核心观察维度清晰明确,首先是8月非农与通胀数据,将直接验证潜在通胀的回落速度与就业降温幅度,决定沃什是否延续强硬鹰派立场、是否落地9月加息;其次是9月FOMC议息会议的最终政策结果,是本轮紧缩预期的核心落地节点;再次是财政部长债回购的实际执行规模,以及长端美债收益率的持续反馈,将决定美债市场波动节奏;最后是伊朗二级制裁的落地进度,将直接影响国际油价与全球贸易流向,持续扰动地缘与通胀预期。
当前市场处于通胀黏性、就业边际走弱、高债务约束三重矛盾交织的格局,简单的单边涨跌叙事已经无法适配复杂的市场环境。美联储加息门槛抬升、紧缩预期升温,叠加地缘金融博弈、美债政策互搏,市场高波动行情将持续延续,后续行情走向将完全依赖实时数据与政策落地情况。




 流动的沙
2026/10/08 08:34
 鲁克
2026/09/24 15:00
 林天心
2026/09/10 16:46
 币海独步者
2026/08/29 07:22