AI摘要: 谷歌财报后股价大跌约9%-10%,核心搜索广告增速降至12%不及预期,AI Mode变现偏低拖累搜索收入。云业务营收翻倍至307亿美元、利润率36%,但资本开支514亿美元致自由现金流负91亿美元。Jeff Dean等核心人才流失加剧执行风险。广告主投诉谷歌取消二价拍卖、放宽匹配、超预算扣费,搜索量被LLM分流后靠榨取广告主撑增长,长期生态受损。
这次谷歌财报一出,股价直接重摔了大概9%到10%,盘后和盘前都砸得挺狠,可能是公司历史上单日市值蒸发最大的一次之一。
其实前面几个月已经在阴跌,2026年至今跑输一堆科技股,这次算是“不负众望”,把市场一直担心的东西彻底砸实了。
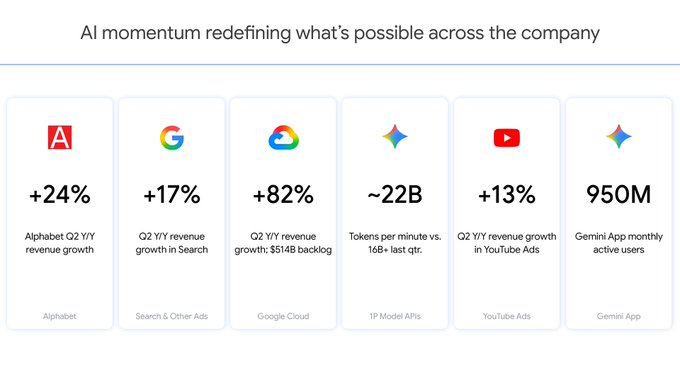
从财报数字看,问题就一目了然了。总营收还是涨了25%到1276亿美元,但没达到预期。最要命的是核心搜索广告只涨了12%,到633.5亿美元,比上一季的17%、再上一季的19%明显慢下来,环比几乎没怎么动。广告总收入也没打到预期。官方自己承认,查询量其实涨得不错(近五年最高),但AI Mode这种对话式界面变现更低,把搜索广告的增速拖下来了。
这跟之前很多广告主吐槽的情况对得上。传统“精准匹配”越来越被放宽成近似匹配,用户搜不相关的词也会扣广告主的钱,预算还经常超支,有的人说以前的二价拍卖模式也在悄悄变化。等于搜索流量本身被AI分流一部分,谷歌又靠向广告主多收钱、放宽匹配来撑表面收入。短期数字还能看,但广告主越来越不爽,长期生态在受伤。传统赚钱模式没真正改好,只是在挤压现有的人。
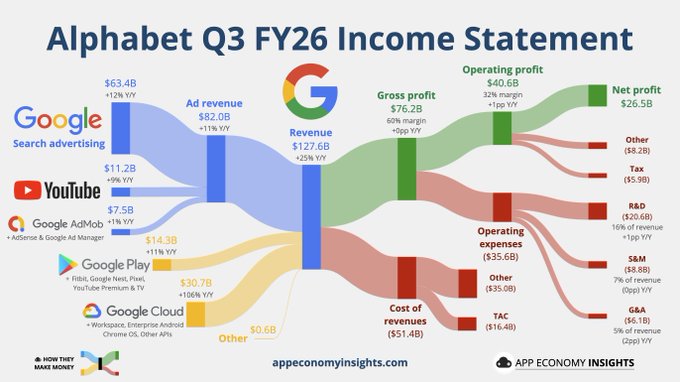
再看谷歌云。云确实赚钱,而且涨得猛,营收翻倍到307亿美元,营业利润到 11.1Bn美元,利润率也到了36%左右。TPU卖得也不错。但问题是,搜索广告以前是暴利现金牛,云再好也是重资产生意,需要持续砸钱。这一季资本开支大概514亿美元,自由现金流负了91亿美元,已经连续两个季度烧钱。云能托底、能贡献利润,但短期还撑不起整盘,尤其是搜索这块在掉速的时候。
市场还担心人才流失。2025到2026年确实有一批核心人走了:Jeff Dean在谷歌待了27年,带着Sanjay Ghemawat、Oriol Vinyals、Quoc Le出去自己创业;AlphaFold的诺奖得主John Jumper去了Anthropic;Noam Shazeer去了OpenAI;还有不少人去微软等对手。高盛之前就点过“brain drain”(人才外流)是压股价的一个因素。内部路线上到底该多开放、多激进,还是继续全自研稳扎稳打,也一直有不同声音,这些都会让人觉得执行有风险。
最后说科技股里谷歌为什么跑输。
2026年至今它涨幅很弱,大跌前大概只涨了2%出头,而苹果、英伟达这些明显跑在前面。巴菲特/伯克希尔从2025年开始买,2026年还加了不少,现在是组合里比较大的持仓之一,但股价还是在跌。
市场不是不看好AI,也不是不给时间,而是在看两件事:一是搜索广告还能不能稳住,AI体验的变现能不能尽快追上来;二是这么高的资本开支,什么时候能看到更清晰的回报,而不是持续烧现金流。再加上人才流失和内部路线之争,投资者觉得风险偏高,就用脚投票了。云和AI基础设施有真实需求,但金鹅被自己吃掉一部分、新变现又还没完全跟上的时候,耐心是有限的。
说白了,这次大跌不是因为AI泡沫炸了,而是财报把“传统搜索被自家AI分流 + 烧钱太猛 + 执行风险”这几件事同时坐实了。
附:
Max Anderson 在X上的吐槽 (@MaxAnderson)
作为一个多年来每月在谷歌广告上花费50万美元以上的人,我可以非常确定地告诉你:
搜索广告收入的增长是人为制造的,而且从长期来看,对谷歌业务极其不健康。
随着传统搜索被越来越多无法变现的LLM查询所蚕食,搜索量正在下降。
谷歌的应对方式是什么?
通过短视、高度榨取、对客户充满敌意的手段来人为制造收入增长。也就是说,向广告主收取更高费用,却提供更低质量的点击,包括广告主根本不想要、也明确没有批准谷歌收费的点击。
举几个例子来说明:
在其历史上的绝大部分时间里,直到最近,谷歌一直采用第二价格拍卖模式。
也就是说,如果你出价5美元CPC,而第二高出价者出价1美元CPC,谷歌只会向你收取1.01美元(比第二高出价者多一分钱),而不是你出价的5美元。
这在早期是谷歌的一个天才之举,因为它激励广告主输入自己真实的最大支付意愿,而不是试图通过低出价并不断调整来“玩游戏”,既要始终领先第二高出价者,又要不支付过多费用。
然而最近,谷歌悄悄地取消了第二价格拍卖,开始按照广告主的出价和预算上限尽可能多地收费,而不管其他人出价多少。
这是一种短视的现金掠夺,以牺牲广告主生态系统的长期健康为代价。
更糟糕的是,谷歌最近还削弱了关键词定位的精确度。
谷歌以前有精确的关键词定位设置,允许广告主选择具体的搜索短语进行出价,精确到每个字符,使用完全匹配或词组匹配定位。
这是使搜索广告变得神奇的核心功能之一,使广告主能够根据目标客户确切输入的内容,运行极其精准的广告活动。
但现在,即使你使用最严格的完全匹配定位设置对特定术语或短语进行出价,谷歌仍会在数千个无关关键词上展示你的广告,并把它们标记为“完全匹配(近似变体)”。
“近似变体”的定义完全由他们说了算,而且不断变化。结果是广告主被迫为与自己业务完全无关、且其定位设置明确禁止谷歌定向的点击付费。谷歌照样这样做,而且无法关闭。
所以现在,完全匹配变成了广泛匹配,而广泛匹配只是毫无意义的垃圾信息。
这对广告主来说非常糟糕,但对谷歌来说,它允许他们在1000倍更多的搜索上展示你的广告并向你收费,而这些搜索此前大多无法变现(主要是因为它们是没人想要的垃圾查询)。
这就是在搜索量下降的情况下实现收入增长的方式。
最后,或许也是最过分的一点,谷歌悄悄地不再尊重预算上限,允许超出2倍。例如,我们多年来一直以每日1000美元预算上限运行的广告活动,突然开始每天花费2000美元以上。
而这些额外支出完全花在了谷歌随意加入的、被标记为“完全匹配(近似变体)”的垃圾关键词上,这些关键词对我们的业务毫无价值,却无法关闭。
谷歌既不提供退款,也不提供任何针对超支或针对你明确未定向关键词支出的补救措施。
这些不是健康企业的行为。这些是核心业务正在衰退、却迫切需要拉高季度盈利数字、以便华尔街继续为其疯狂资本支出提供资金,同时希望大家忽略其迅速恶化的负自由现金流的公司的行为。
谷歌在过去将近25年里经营着一种仁慈的垄断。
这意味着谷歌从搜索中捕获的价值只是其创造价值的一小部分,这种差距产生了一种潜在能量,支撑着人们对遥远未来高盈利增长的预期。
现在情况已不再如此。
在AI资本支出的祭坛上,谷歌正在牺牲那只会下金蛋的鹅。




 鲁克
2026/10/29 11:10
 方圆
2021/02/03 10:45










