AI摘要: CoreWeave五年CDS突破1100bp,隐含违约概率约64%,债券收益率冲至15%,银行收紧信贷闸门。其单一算力租赁收入模式在债市遇冷,马斯克点破放贷新门槛:无独立于AI数据中心稳定收入的公司融资渠道被切断。对比SpaceX有星链和发射业务托底可获400亿美元债务,CoreWeave类新云厂商面临出清整合。债市重新定价算力杠杆,融资成本抬升压缩英伟达GPU需求预期,高估值AI股遭抛售。
最近AI板块的震荡,源头不是AI算力没人要了,而是一家叫CoreWeave的算力云厂商,在债券和CDS市场上亮起了红灯,马斯克随后的一条推文,直接把债市正在发生的潜规则摆到台面上。
CoreWeave的是这一波AI浪潮里最出名的算力租赁公司:玩法很简单,借钱、租设备,大批量拿下英伟达GPU,再把算力打包租给OpenAI、Meta这些做大模型的公司,靠长期租金慢慢还债,再继续借钱扩产。
这是一个高度依赖“持续借钱”才能运转的生意。最近它的债券收益率冲到15%,CDS(债务违约保险)价格创出新高,市场一下子紧张起来。
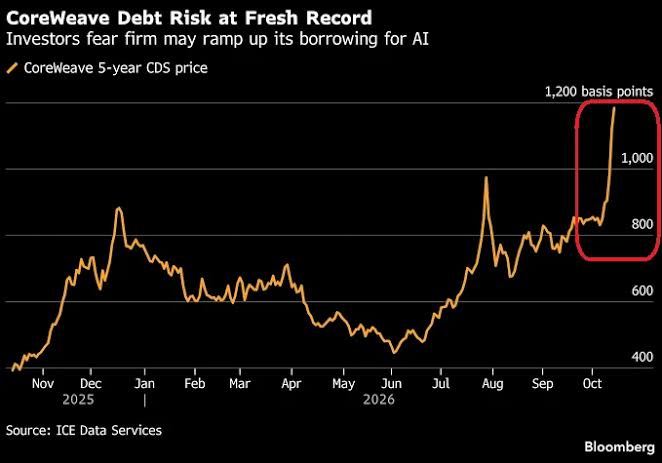
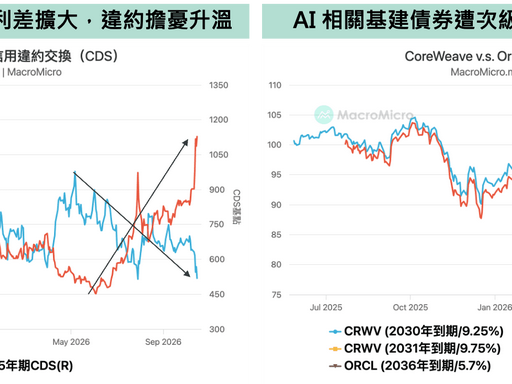
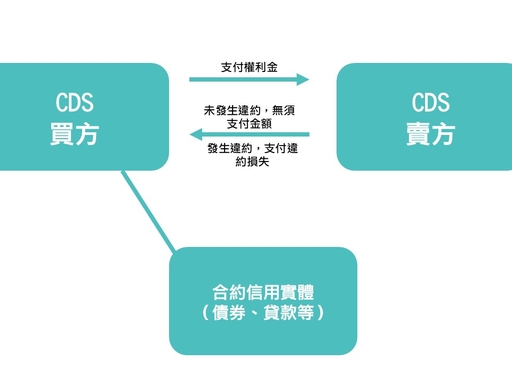
CDS就相当于债权人给这笔贷款买的一份坏账保险。保费越贵(CDS利差越高),代表市场觉得这家公司还不上钱的风险越大。CoreWeave的五年 CDS 一度突破 1100bp,高于500bp,就是垃圾债了,保 100 万美元 的 CoreWeave 债务,一年保费 ≈ 100 万 × 11% = 11 万美元 / 年,贷给CoreWeave的银行都会买这个保险。但是对于CoreWeave的贷方银行来说, CDS1100bp,这是要准备随时抽贷的,因为市场模型算出隐含五年违约概率约 64%。
为何银行买了这份保险兜底本金,为什么还要急着抽贷、收紧钱袋子?
这里有一个最关键的误区:这份保险只有等到正式违约、坏账核销的时候才会赔钱。在公司现金流紧张、风险预警的阶段,保险一分不赔。贷款合同本身写得很清楚,只要负债和风险恶化,债主有权提前冻结额度、要求还钱,这份权利,不会因为买了保险就消失。
而且一旦一笔债务违约,交叉违约条款会同步生效,所有债主都可以要求一次性还清全部欠款,大家会抢着查封GPU设备。早一步拿回现金,远比漫长等待保险理赔要稳妥得多。就算保险保额比债权本身还要高,债权人甚至会有推动违约拿到理赔的动机。
有人说CoreWeave没事儿,英伟达给了CoreWeave兜底担保。不是的,英伟达只是它的股东、核心供应商,可以给它优先供货、给一点货款账期,但没有任何法律义务替它还债。英伟达当然不希望这个大客户倒下,但救或者不救,都是商业选择,不是刚性责任。
CoreWeave的风险,本质不是它手上没有订单,它确实和头部AI公司签了长期算力租约。问题在于,它的全部收入,都来自AI算力租赁这一件事,没有别的稳定现金流。它就是一个靠算力租金吃饭的“单一收入客户”。
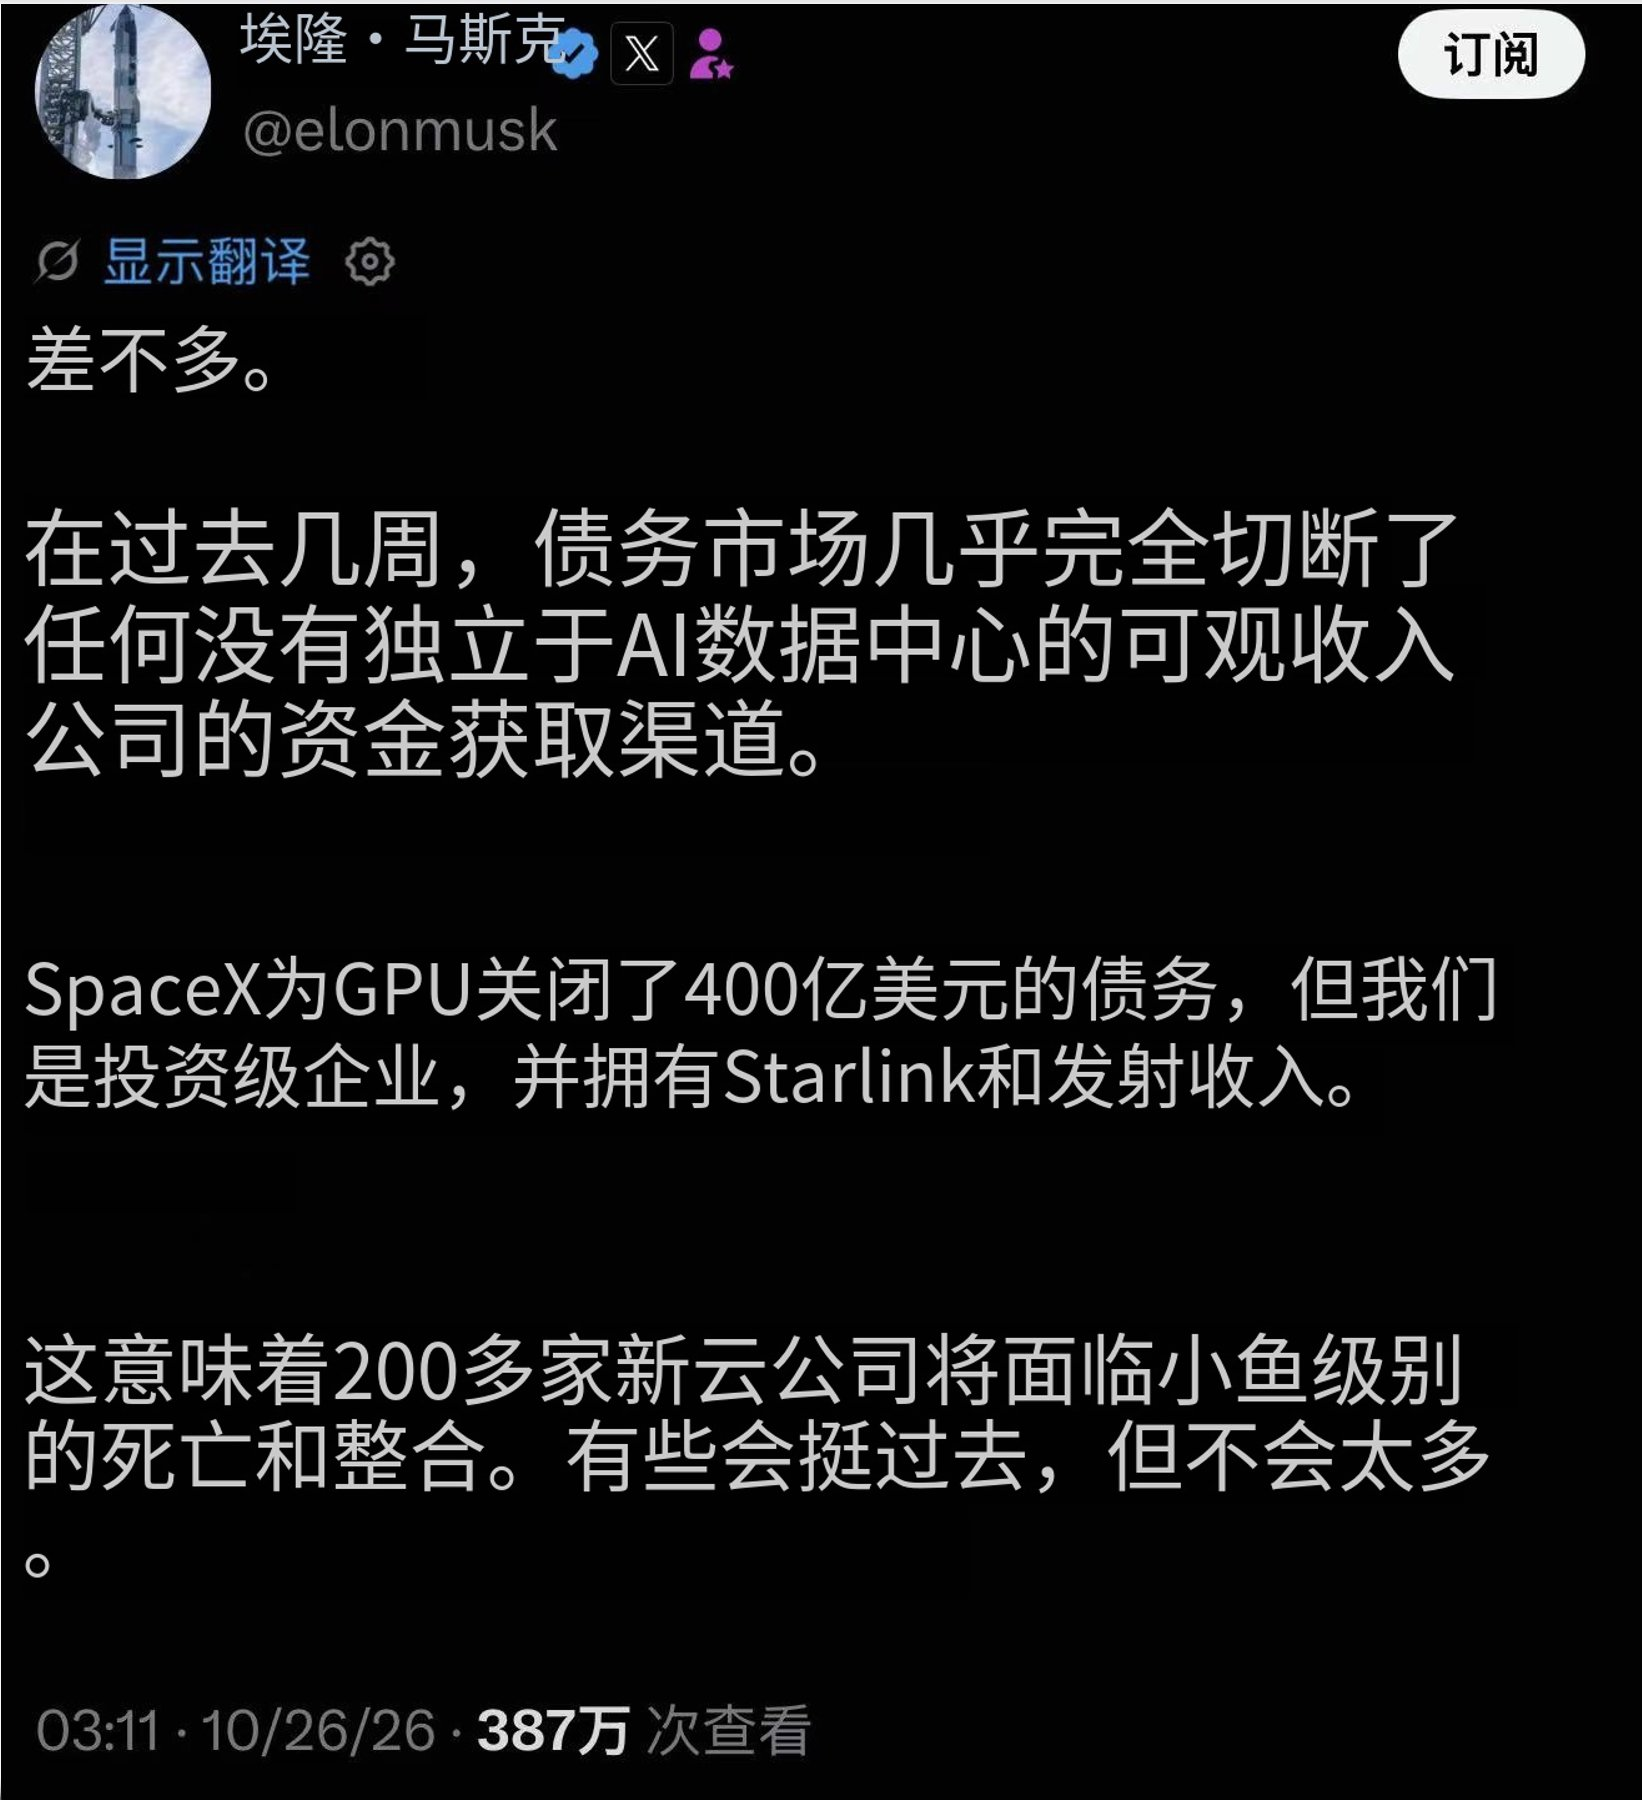
马斯克最近发推文称新云企业融资的困难,刚好点破现在债市新的放贷门槛:过去几周,债务市场几乎切断了所有“没有独立于AI数据中心之外稳定收入”公司的融资渠道。
同样是借钱买GPU扩算力,SpaceX就可以拿下400亿美元的债务。因为SpaceX除了打算做算力,本身还有星链订阅、火箭发射两块独立、稳定的收入,属于银行眼里资质更好的客户,是投资级标的。
对比两者:
SpaceX:主业底盘扎实,算力只是新增业务,就算算力生意不及预期,星链和发射业务还能稳稳还钱;
CoreWeave这类算力新云厂商:所有收入绑定AI客户的资本开支,一旦大厂砍算力预算、GPU贬值,整个现金流链条就容易卡住。
马斯克判断,市场上200多家跟风起来的算力新云公司,类似CoreWeave,接下来会迎来大规模出清、整合,能活下来的不会太多。这不是说AI算力需求消失了,而是资本不再愿意为这种“高杠杆、单一收入”的模式继续送钱。
这也是为什么CoreWeave的风险,会引发整个AI科技股的抛售。
AI成长股是长久期资产,估值很大一部分押注在未来很远的利润上,对市场的风险利率非常敏感。
当债市开始重新给算力杠杆模式定价,两件事同步发生:
第一,整条赛道的融资成本抬升,后面其他算力厂商借钱变贵、甚至借不到钱,GPU采购计划推迟、缩减,市场开始下调对英伟达这类芯片厂商的需求预期;
第二,全市场风险偏好下降,折现利率抬升,所有高估值、靠远期故事支撑的AI股票,估值都会被压缩。再加很多对冲基金同时拿着AI股票和算力债券,债券端浮亏带来保证金压力,会被动卖出流动性最好的AI龙头,放大下跌。
当然我们也要分清边界:CDS走高,不等于CoreWeave马上就会破产。长期算力订单是它的缓冲垫。这一轮市场变化,是市场心态的转向:前两年大家默认AI需求永远旺盛、借钱永远容易;现在债市开始给这种举债囤GPU的生意,认真计价尾部风险。
这一轮风波给市场上了一堂简单的课:AI算力是好生意,但只靠借钱堆GPU、没有第二块稳定收入底盘的模式,在信贷收紧的时候,会非常脆弱。资本正在重新挑选它愿意托底的玩家。




 鲁克
2026/10/27 17:18
 匡一瑶
2026/10/21 09:07
 Vicky
2026/10/10 11:39










