AI摘要: 近期AI半导体指数大跌,市场常对标1999年互联网泡沫,但专家认为更接近1881年铁路革命,属算力基建洗牌。下跌导火索包括Meta8250亿算力投入引回报担忧、CoreWeave债务风险。当前产业端AI核心存储供需紧张或持续至2028年,但二级市场提前定价增长见顶,估值超卖仍遭杀跌。华尔街策略师汤姆·李称AI科技股抛售接近尾声,不过美债、债务等扰动下,AI主线短期仍将震荡。
最近费半导体指数持续大跌,很多人第一反应,直接把现在的行情对标1999年互联网泡沫。但不少经济学家认为,这样对比其实并不公平。美银也给出了一个很有参考性的判断:这一轮AI浪潮,不像99年的互联网泡沫,反而更接近1881年的铁路革命。
铁路在当年属于颠覆性的底层基建,建设前期要投入海量资金,反复烧钱铺路网,过程中股价经常暴涨暴跌、发生一轮轮洗牌,但长期实实在在重塑了整个经济体。现在的AI,同样处在大规模搭建算力基础设施的阶段,和当年很多只有故事、没有落地根基的互联网概念股,本质上有区别。
市场剧烈震荡的背后,是两类投资者完全相反的行为逻辑。
一类是动量交易者,主打短线右侧趋势交易。一旦上涨趋势走弱,看不到可观的短期回报,这批资金就会快速撤离,集中抛售直接放大下跌;
另一类是长期价值投资者,习惯左侧布局,看重长周期产业价值。哪怕盘面持续杀跌,只要长期产业逻辑没有被证伪,他们会选择留在市场等待机会。两股资金持续拉扯,行情也就变得反反复复。
费城半导体指数(费半)就是这一轮波动最直观的缩影。在这一轮下跌波段里面它走出八连跌,仅仅在周三短暂反弹喘息,昨日再度大幅下挫。
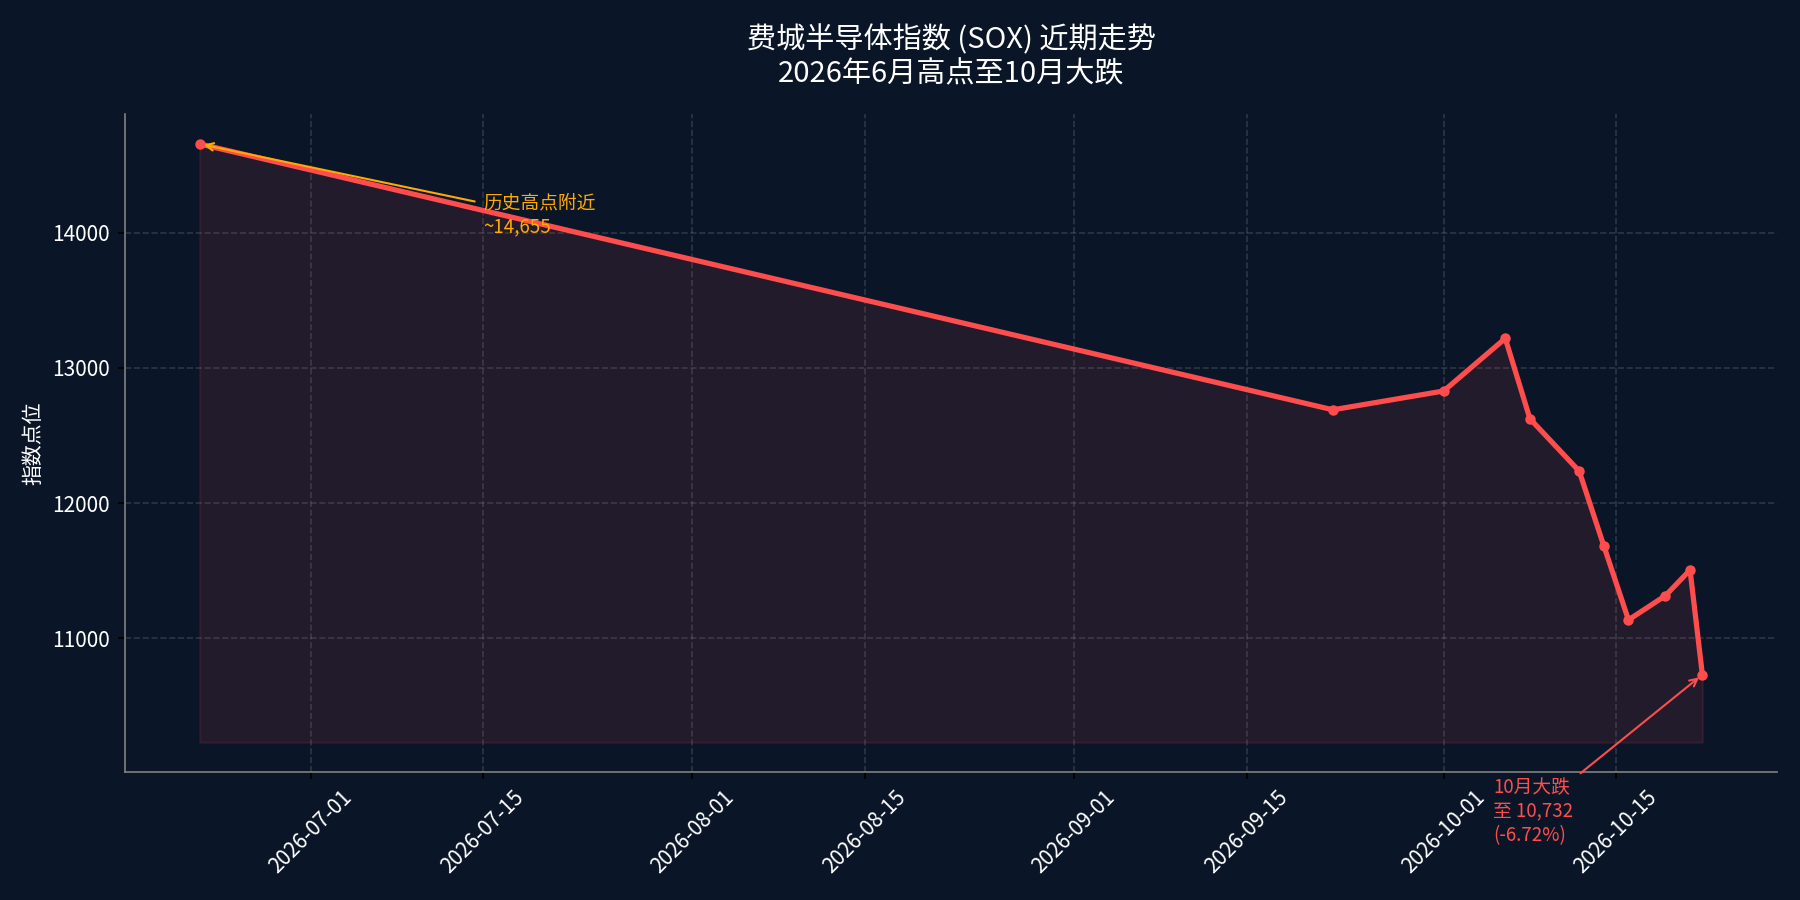
下跌有两个很关键的导火索。
其一,Meta在监管文件里披露,截至今年9月底,公司已经承诺的远期合同支出总额达到8250亿美元,绝大部分资金都投向AI算力和配套基建。注意这是多年期租约+不可撤销采购承诺,不是单年资本开支;对比7月披露的7000亿美元,短短两个月承诺规模大幅上调,同时Meta上调2026年度资本开支上限至1350亿美元。持续、天量的投入,让市场开始担心投资回报周期被拉长,投入产出达不到预期。
其二,算力企业CoreWeave曝出债务信用风险,此前就曾经带动整个半导体板块集体跳水。
摩根大通在10月20日《Memory Market Update: Perplexing top-down vs bottom-up view; Thoughts into 3Q earnings; NT earnings conviction to calm fears》这份存储行业报告里,点出当下一个非常矛盾的局面:自上而下的宏观资金在不断出逃,但是自下而上看,实体供需基本面完全是另一套故事。
从自下而上的产业测算来看,HBM、DRAM这类AI核心存储,先进产能爬坡慢、良率约束强,就算三大存储厂全力扩产,供给跟不上AI服务器带来的爆发需求,供需紧张的格局,预计持续至2028年,2028年之后才有望逐步缓解。
可二级市场的定价逻辑已经提前悲观化:股价在交易一个「2027年初AI存储的高增长速度见顶、增速无法继续抬升」的预期。也就是说,股票价格已经在提前计价景气上行的拐点、周期放缓。
两种预期形成巨大撕裂:产业端算出来紧缺至少还要两年;交易端已经在定价一年后增长失速。
于是我们看到,一部分存储股在悲观情景下,周期调整估值已经压到个位数、甚至逼近1倍,估值层面已经进入明显超卖区间,可股价依旧在持续杀跌。宏观恐慌情绪、对大厂无休止资本开支回报的担忧,暂时盖过了个股估值的安全边际与底层供需缺口。
就在市场一片恐慌的时候,CNBC节目里,华尔街著名策略师汤姆·李给出了不一样的判断:这一轮科技股的抛售,已经接近尾声。
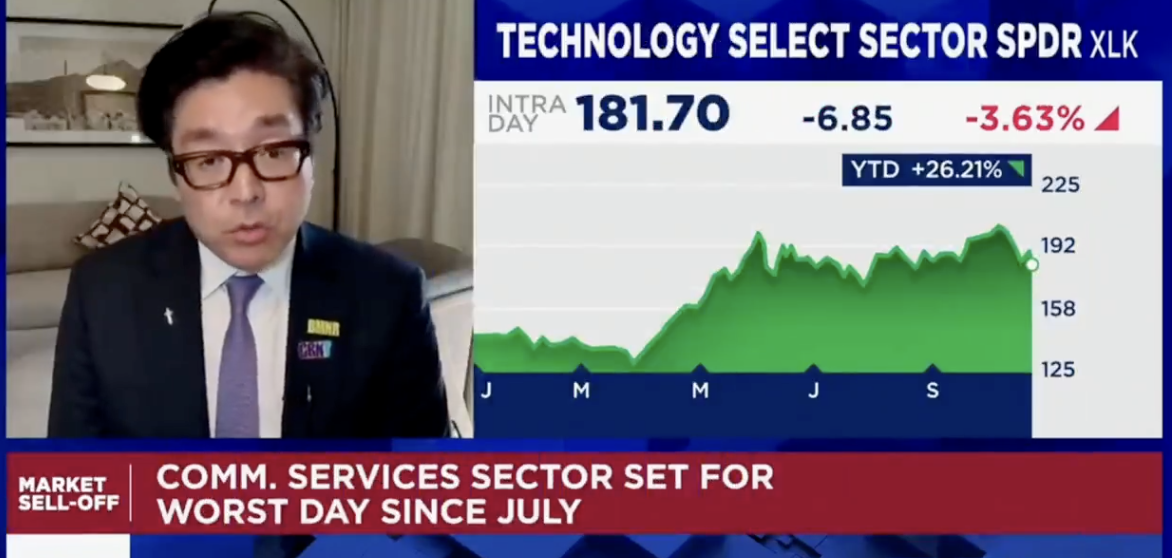
他说,现在做空AI、做空科技龙头,已经变成市场共识。当绝大多数人统一看空的时候,空头的力量基本消耗得差不多了。他拿1997年的思科做参照:互联网普及早期,思科曾经出现50%的深度回撤,当时格林斯潘也提出了“非理性繁荣”,提前加息给市场降温,环境和当下非常相似。思科大跌之后,只用一年时间就强势收复失地。而ChatGPT面世马上满三年,整个AI产业周期,其实还处在比较早期的阶段。
在汤姆·李看来,英伟达、微软这类核心AI龙头,当下只是健康回调,并不是泡沫彻底破裂。
两种观点放在一起对照,很值得琢磨:
一派认为,不能简单套用互联网泡沫的模板,AI是类似铁路的底层基建革命,长线空间足够大;另一派也承认短期恐慌过头,急跌接近尾声,只是产业上升途中的一次回撤。
当然,看好长期不等于短期不会继续震荡。短线动量资金的进出、大厂无休止的算力资本开支、美债收益率来回波动、地缘风险,都会持续扰动行情。美债收益率之前回落,也只是避险资金带来的短期现象,美国债务、通胀这些核心矛盾没有根治之前,AI这条主线的颠簸,还远远没有结束。




 流动的沙
2026/10/29 14:13
 以太坊信徒
2026/10/29 13:41
 鲁克
2026/10/26 10:39










