AI摘要: 2026年全球AI竞赛白热化,中国科技巨头面临算力与存储供应瓶颈。美国出口管制收紧先进芯片设备出口,叠加AI数据中心需求爆发,GPU与HBM高带宽内存缺口显著。字节、阿里、腾讯等豪购合规英伟达产品却难获足额交付,同时加速国产替代,但训练端仍存差距。HBM依赖进口导致价格飙升,制约国产AI芯片产能,本土企业在先进HBM领域仍有技术短板。短期靠合规卡、海外租赁与国产推理卡双轨并行,长期自主突破仍需时日。
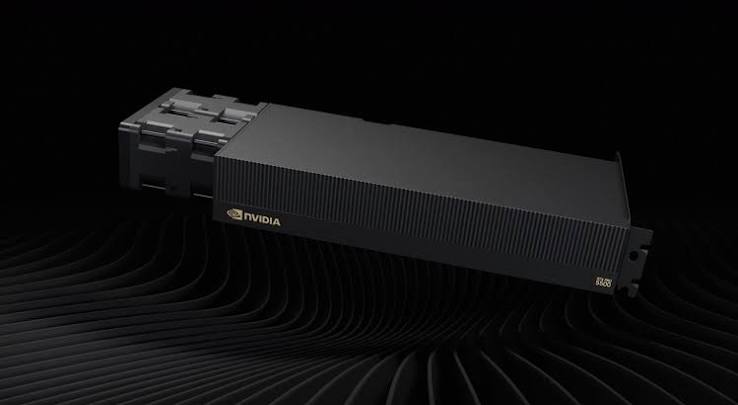
在2026年全球AI竞赛进入白热化阶段时,中国科技巨头正面临前所未有的供应限制。美国出口管制持续收紧先进芯片与设备出口,叠加AI数据中心爆发式需求,中国在算力(GPU/加速器)与存储(尤其是HBM高带宽内存)两大关键领域陷入“供不应求”的困境。字节跳动、阿里巴巴、腾讯等公司一边豪掷数百亿美元采购合规英伟达产品,一边加速国产替代,却仍难以完全填补缺口。
GPU算力:合规卡狂潮与现实落差
10月20日路透社独家报道显示,字节跳动、阿里巴巴(09988)与腾讯(00700)已向英伟达下单超过300万张RTX PRO 5500工作站显卡,总标价逾350亿美元;加上其他中国客户,总订单超过600万张。英伟达却明确表示无法保证交付,部分客户可能仅能拿到5%至10%的数量,且2027年全球产能上限约300万张。
为何选择RTX PRO 5500而非顶尖的B200或H200?
因为B200(Blackwell架构数据中心芯片)对华完全禁运;H200虽可逐案申请,但审批严格、配额有限。RTX PRO 5500基于Blackwell架构,却定位为工作站/专业卡,采用84GB GDDR7内存(带宽约1.4TB/s),性能远低于B200的180GB HBM3e(带宽7.7TB/s)及更高算力。它更适合高并发推理(聊天、智能体、多模态),而非大规模训练。
此前,中国公司主要靠三条路径“扛”过来:一是海外租赁(芯片不入境,远程调用合规)。腾讯与甲骨文签订约70亿美元、5年期协议,租用东南亚数据中心约10万张先进英伟达芯片;阿里、字节也将部分训练迁移至新加坡、马来西亚等地。二是库存与优化(模型蒸馏、量化等)。三是国产芯片补位,尤其是推理端。
华为昇腾(Ascend)在中国市场份额快速上升,公司宣称已超过英伟达。DeepSeek等计划大规模部署昇腾950系列用于推理,但训练端差距仍显著:单卡性能落后约2-4年,软件生态(CANN对标CUDA)成熟度不足,且HBM供应成为核心瓶颈。华为自身也承认,国内需求都难以满足,暂无大规模出海计划。
存储芯片:HBM紧缺与本土竞争加剧
如果说GPU是“大脑”,HBM就是“高速通道”。AI加速器极度依赖HBM,而中国在这一领域高度依赖进口。出口管制后,灰市价格飙升,导致华为、寒武纪等国产AI芯片厂商被迫提价20%-30%甚至更高。SemiAnalysis等报告指出,HBM短缺是制约中国AI芯片产能的首要瓶颈,甚至超过逻辑芯片制造限制。
本土方面,长江存储(YMTC)在NAND领域快速扩张,2026年二季度中国市场份额达38.5%,超过三星与SK海力士;长鑫存储(CXMT)则在DRAM上崛起至全球约第四,并推进4F²架构等技术。但在先进HBM上,中国仍落后2-3年,且设备(尤其是EUV)受阻。
就在今日(10月21日),路透社报道三星与SK海力士正升级中国工厂以生产更高层数NAND(三星西安厂目标286层V9,海力士大连厂240层+),以应对AI数据中心企业级SSD需求激增及YMTC竞争。两家公司确认与美方密切沟通,但美国已取消VEU豁免,改为年度许可,且明确不鼓励技术升级与扩产。升级能否落地,取决于美方许可。
综合瓶颈与行业影响
综合来看,中国2026年AI芯片需求预计超500万颗,供给(含海外)仅约350万颗,缺口显著。大厂资本开支持续高企(阿里三年3800亿投入云与AI基础设施),自由现金流承压,却仍“花不出”先进算力。DeepSeek等服务偶发中断,也折射出算力紧张的现实。
短期看,合规英伟达卡、海外租赁与国产推理卡形成“双轨并行”;长期看,国产替代加速(华为、寒武纪、平头哥等),但HBM、先进封装、设备三大瓶颈仍需数年才能显著缓解。美国正关注远程访问“漏洞”,进一步收紧的风险犹存。
对中国科技巨头而言,这既是成本与进度的挑战,也是倒逼自主创新的契机。AI竞赛已从模型能力比拼,转向算力与存储供应链的硬实力较量。谁能更快突破供应限制,谁就更有可能在下一阶段占据先机。




 鲁克
2026/10/26 10:39
 匡一瑶
2026/10/21 09:07
 罗斯巴德
2026/10/12 11:43
 币海独步者
2026/10/08 15:12
 林天心
2026/09/22 09:32










