AI摘要: 10月20日,城堡证券创始人肯·格里芬在全球市场未来年度大会上直言投资者几乎肯定身处AI泡沫中,称转型与泡沫常相伴,类比1999-2000年互联网泡沫,熬过泡沫的公司将成行业领导者。他还指出GPU产能过剩、芯片折旧、企业AI价值提取不均等风险,同时认可AI带来创业黄金时代。桥水达利欧也警示AI是经典泡沫,Yardeni则持乐观态度。此外文中提及城堡旗下对冲基金科技持仓分散,英伟达等大厂持仓占比不足2%。
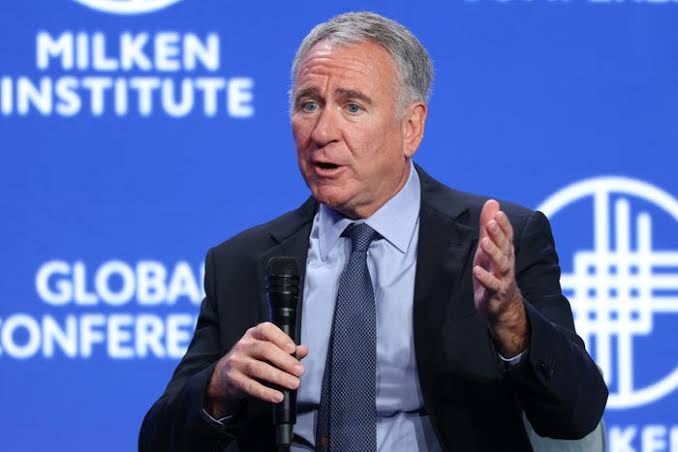
10月20日,在纽约城堡证券(Citadel Securities)举办的全球市场的未来(Future of Global Markets)年度大会上,城堡证券创始人兼CEO肯·格里芬(Ken Griffin)接受彭博电视Dani Burger采访时直言:投资者“几乎肯定”正身处人工智能(AI)泡沫之中。
他的核心观点并不是简单唱空,而是站在历史视角,做出的平衡判断。他认为任何对经济的根本性重大转型,通常都与泡沫缠绕在一起。科技大厂大规模转向AI、疯狂投资数据中心与算力的当下,正是这种经典时刻。
格里芬的完整逻辑:泡沫与转型是同一枚硬币的两面
格里芬指出,许多公司仍在摸索AI支出规模以及技术将如何真正改造经济。前期资本开支巨大,利润与生产力兑现却可能滞后,这正是市场近期焦虑的根源。
他以1999–2000年互联网泡沫为例,当时商业模式天马行空者不在少数,但熬过泡沫的公司会成为未来数十年的市场领导者。他坦言,自己真希望当年留住了Amazon的股票。泡沫过后留下的往往是改变世界的技术基础设施,而站在另一侧的公司将领跑长期市场。
具体风险他点得很实在:
- GPU产能过剩风险:他用航空业做类比——空座位边际成本极低,一旦供给超过需求,票价会自由落体。2000年电信业铺设的大量“暗光纤”曾导致价格崩塌。若算力供给过剩,定价假设可能被彻底颠覆。
- 芯片寿命与折旧:目前5–6年的旧GPU仍能获得不错租金,但他认为这种高溢价难以再持续同样长的时间。
- 企业客户精算账单:美国企业从AI提取价值的能力参差不齐。成熟公司已开始区分哪些任务值得用OpenAI、Anthropic的高价模型,哪些用开源模型即可。实验室巨额支出与企业端省钱倾向形成张力。
格里芬强调,这不是“立刻清仓”的信号。他同时看到AI带来的“创业黄金时代”——护城河被推土机填平的同时,创业者能以更小团队挑战巨头。他自己对AI的态度今年也经历了明显转变:年初在达沃斯较为怀疑,年中在斯坦福承认AI已能将高阶研究工作从数周压缩到数小时,到10月则同时承认转型潜力与泡沫现实。
关于AI泡沫,其他分析师怎么看?
Griffin的言论迅速引发关注,但直接针对他的回应仍在发酵(言论发布仅一天)。更广泛的AI泡沫辩论早已激烈:
桥水基金创始人Ray Dalio近期多次警告AI是“经典泡沫”,并认为已接近破裂点。他强调债务融资规模庞大、利率上升,以及纸面财富需兑现为现金时的压力是关键引爆点。Dalio指出,重大创新几乎总是伴随泡沫,这与格里芬“转型与泡沫缠绕”的表述高度契合。他甚至将当前AI热潮与1929、2000年的量级类比。
- Ed Yardeni(Yardeni Research)则持更乐观立场。他预测标普500到2027年中可至8400点,并认为1999–2000年的直接类比已不再完全适用。Yardeni更强调需求端的真实性和长期生产力潜力。
- 行业内部声音:英伟达CEO黄仁勋、Meta的扎克伯格等更倾向于认为当前资本开支反映了计算范式的根本转变,需求与模型能力仍在快速增长,足以支撑建设。部分分析师则指出,铁路、电力、互联网等通用技术历史上都经历过资本开支跑在可量化产出前面的阶段,这是常态而非末日。
高盛近期数据也显示,对冲基金已在以十年最快速度削减科技敞口,但科技在整体组合中的净配置仍处于过去五年的高分位,说明是“降风险”而非全面撤离。
城堡的主要持仓中科技大厂占多少?
城堡证券主要是做市商业务,根据公开的13F持仓数据,其实来自Ken Griffin旗下的对冲基金Citadel Advisors。最新公开数据为2026年第二季度(截至6月30日,约9月申报)。
Citadel Advisors披露的美国股票权益账面约1740亿美元(多策略、高度分散,包含大量期权与ETF)。科技大厂(Magnificent 7及相近)持仓虽显著,但远非高度集中:
- 亚马逊 Amazon(AMZN):约26亿美元(约1.5%),本季增持。
- 英伟达NVIDIA(NVDA):约24亿美元(约1.4%),本季减持。
- 苹果 Apple(AAPL):约21亿美元(约1.2%),增持。
- 微软Microsoft(MSFT):约14亿美元(约0.8%),增持。
- 谷歌 Alphabet(GOOGL/GOOG):合计约20亿美元左右。
- 博通 Broadcom(AVGO)、AMD等也在前20大之列。
整体来看,单个科技巨头在组合中的权重通常在0.5%–1.5%之间,符合其多策略、低集中度风格。AI与半导体相关持仓合计规模可观(有分析估算达数十亿美元量级),但通过ETF(如IVV为最大单一持仓约132亿美元)和广泛分散实现。
结语
格里芬的警告提醒我们,科技大厂集体转向AI的时刻,历史上往往是泡沫最容易滋生的阶段。但历史同样表明,泡沫破裂后留下的基础设施与存活者,往往定义下一个十年甚至更长时间。




 鲁克
2026/10/26 10:39
 Vicky
2026/10/19 16:23
 以太坊信徒
2026/09/02 16:37
 林天心
2026/08/28 12:31
 茨威格的猫
2019/03/16 10:00










