AI摘要: 费城半导体指数六连跌累计跌约12%,创2025年5月来最长连跌,存储芯片板块遭“杀估值”。美光超预期财报后股价承压,其长协覆盖2030年营收超35%,PE随利润暴增下行。长鑫存储4F² DRAM进展引发市场担忧,但其产能、客户认证存边界,难改寡头格局。SK海力士HBM4订单延后被解读为利空,实则是资源向高毛利产品倾斜。9月CPI超预期推升加息预期,但AI数据中心支出仍强劲,仅个别高杠杆玩家承压。当前存储芯片核心矛盾为供需与宏观噪音博弈,六连跌不等于泡沫破灭。
至今费城半导体指数(SOX)经历连续六日下跌,累计跌幅约12%,创2025年5月以来最长连跌纪录,单日最大跌幅达4.3%。
市场同时消化多个信号:美光(Micron)交出又一份超预期财报后股价仍承压、中国长鑫存储(CXMT)宣布在4F² DRAM等方向取得进展、SK海力士部分HBM4后端设备订单传闻延后,以及美国9月CPI同比达3.7%(略超预期)引发利率预期升温。
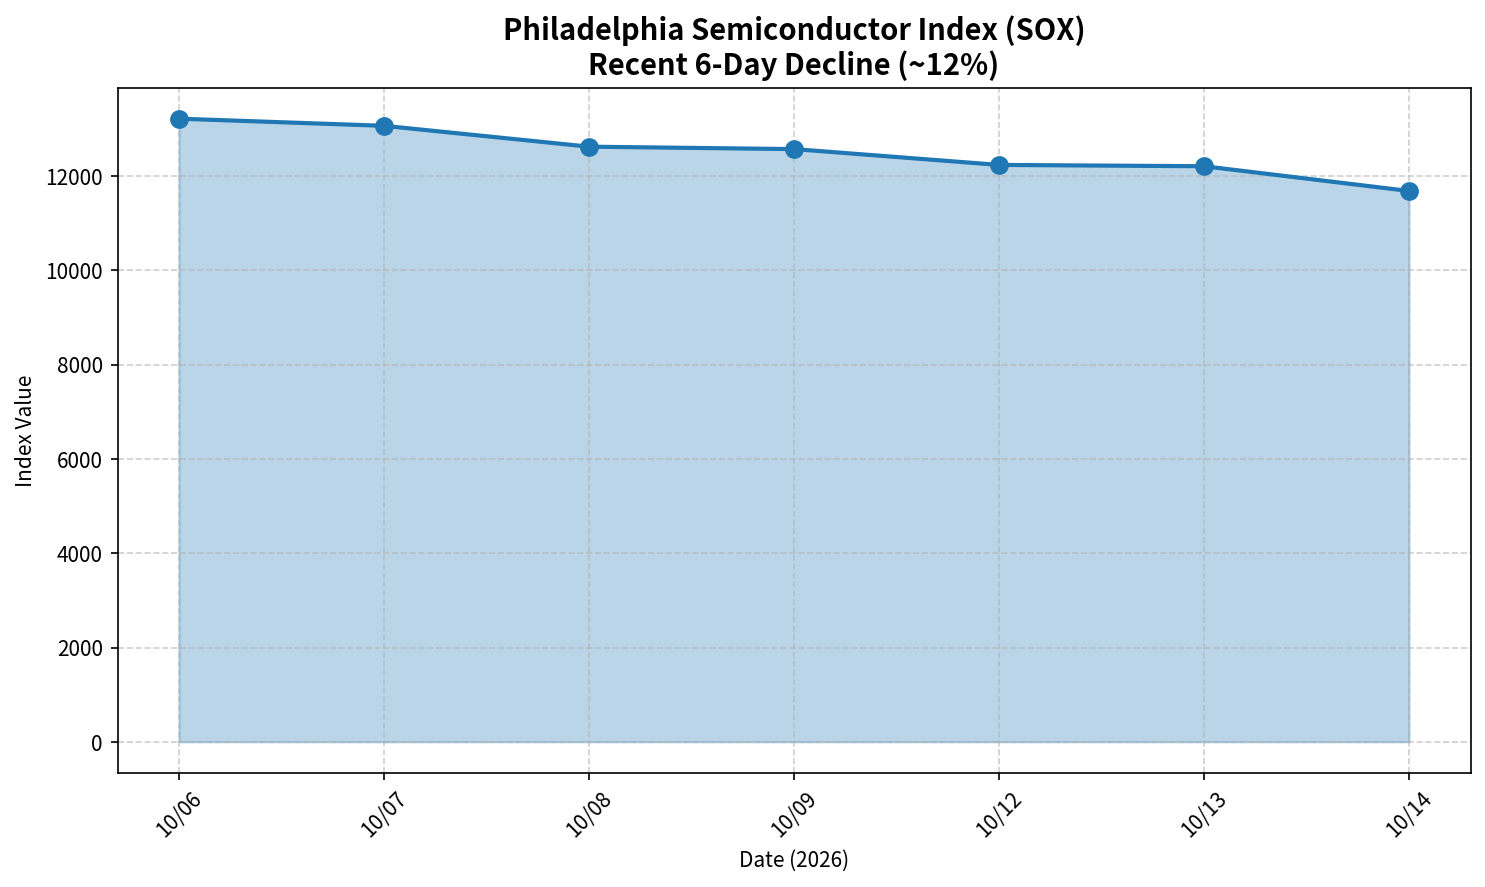
存储芯片板块反复遭遇“杀估值”,空头凶狠,泡沫叙事再次升温。
然而,对照实际供需、合同结构与产业格局,许多“利空”更像是短期情绪放大,而非基本面逆转。
我们看美光业绩以及长协锁定:利润在涨,PE值在降
美光2026财年第四季度(截至约9月初)营收达542亿美元,同比增长约379%;非GAAP EPS约33.42美元,显著超预期。全年营收约1332亿美元(同比+256%),净利约850亿美元。公司给出的下一季度指引中值约615亿美元,继续环比增长。DRAM与NAND的ASP大幅上涨是主要驱动力——部分报告显示DRAM ASP同比上涨幅度可观,价格贡献了大部分增长。
市场对此财报的反应并不热烈,股价从高点回撤后近期继续承压。
说到估值,截至10月14日附近,美光股价约914美元,滚动市盈率 PE约12倍左右,前瞻市盈率PE普遍落在5–6倍区间(具体数字因分析师EPS预测略有差异)。利润因价格与出货爆发而暴增,PE实际在下行。更重要的是合同保护:公司已签署大量战略客户协议(长协 SCA),覆盖至2030年预期营收的35%以上;多数包含价格地板或区间锁定,部分附带保证金。2027财年出货大部分已承诺,HBM供给也已大部分锁定。即使未来产能增加,协议期内的价格与量仍受约束,短期“扩产即砸价”的传统周期逻辑被削弱。
长鑫进展的真实边界
长鑫近期宣布在4F² DRAM等方向接近领先、计划年内推出服务器级DDR5 RDIMM等产品,并声称量产进度接近全球领先。消息一出,三星、海力士、美光等股价明显下跌,市场将其解读为“中国供给冲击估值泡沫”。
但这则公布的信息里缺失关键的细节。公司未披露具体良率、实际量产规模、客户认证进度与可持续产能。公开信息显示其DRAM全球份额约在10%左右(Counterpoint数据),主要面向国内市场。先进HBM方面,部分行业报告曾提及HBM3相关良率约25%量级(前端与后端综合),与国际大厂成熟量产仍有差距。地缘因素进一步限制其向美国等市场的渗透能力。对三星、海力士、美光的高端HBM与先进DRAM业务,直接冲击有限;更多影响的是普通DRAM的中低端竞争,而这恰恰是大厂主动向HBM与服务器DRAM倾斜后留下的空间。
DRAM产业壁垒依然存在的。先进存储需要持续的工艺、封装、良率与客户认证迭代,不是“1-2年贴牌上马”的模式。长鑫的进展值得跟踪,但目前尚不足以改写寡头格局下的供需基本面。
海力士节奏与行业供需逻辑
SK海力士部分HBM4后端设备订单传闻延至明年,市场解读为扩产放缓甚至产品升级受阻的利空。同期,有报道称公司可能将部分资本支出向价格上涨的通用DRAM倾斜。
从行业视角看,这更像供给纪律而非需求崩塌。HBM是当前最高附加值产品之一,新一代HBM上市会自然压低老产品价格,但对行业整体并非单纯利空——它反映的是高端需求强劲、产能优先向高毛利方向配置。通用DRAM价格因HBM挤占晶圆而持续紧缺,TrendForce等机构预计,2026年四季度普通DRAM合同价格仍有10–15%左右环比上涨空间。HBM整体供给在2026年大部分售罄,2027年混合ASP预期继续大幅上行。,部分预测达三位数百分比。扩产节奏的微调,反映的是在强需求下对资源的优化配置,而非行业性衰退信号。
全球先进存储仍由三星、SK海力士、美光主导。扩产周期长、资本与技术密集,与新能源车等开源、低门槛赛道完全不同。
AI需求刚性、宏观噪音与信用压力测试
9月CPI超预期主要由能源价格拉动,市场因此上修美联储进一步加息概率。但AI数据中心建设并未因融资成本升高而明显刹车。2026年二季度美国企业计算设备投资同比大增约60%,数据中心相关建设支出已较2022年初增长数倍。多家研究机构预计,2026年全球AI相关支出或数据中心资本开支将达到数千亿美元甚至更高量级。
不过,高利率正对部分高杠杆玩家形成压力测试。
CoreWeave股价近期单日大跌约15%,无担保债券收益率飙升至约15%,进入困境区间,马斯克回应“Yikes(吓坏了)!”。分析师指出其以约9%利率借款、回报率偏低,债务与租赁义务合计约520亿美元,预测市场对其2027年底前破产概率约17%;公司则以逾1042亿美元收入积压及新增承诺回应可覆盖债务。
黑石旗下AirTrunk亦将约15亿美元新加坡REIT IPO推迟至2027年,因在美债收益率约5.1%-5.2%的环境下,风险资产吸引力不足。高资本成本确实制约部分债务驱动的基建扩张节奏,个别杠杆玩家成为“裸泳者”。但此为选择性信用分化,而非行业性违约潮或需求崩塌——大型云厂商资产负债表更强,积压订单本身反映终端需求仍在签约。电力与供应约束往往比利率更关键。
Token层面,AI应用落地持续推进,各行业为降本增效而部署AI是现实需求。存储作为AI芯片的关键配套,属于实打实的基础刚需。HBM与服务器DRAM的紧缺、价格上行,正是供需失衡的直接体现。只要终端应用能兑现利润(或至少持续投入),上游“卖铲子”的存储企业就能获得定价权。
估值与周期属性
相比历史低谷,存储芯片股价与市值确实大幅抬升。但利润同样爆发式增长,前瞻PE处于极低水平。传统“周期行业扩产即砸价”逻辑在寡头格局、长协锁定与技术迭代(HBM世代升级)下被部分对冲。与新能源车相比,存储芯片玩家极少、进入壁垒极高,供给响应缓慢。
当然,市场短期总是对的。情绪、资金流与宏观预期可以推动估值剧烈波动。交易层面,高位减持、低位加仓是合理纪律;持续单边上涨的资产对交易者并不友好。散户在这样波动市场里,极容易提前被甩下车。
结语
存储芯片当前的核心矛盾,不是“泡沫破裂”,而是AI基建需求、寡头供给纪律、长协价格保护与宏观利率及信用噪音之间的博弈。美光的业绩与合同、长鑫的实际产能与市场边界、海力士的扩产节奏,以及数据中心支出的持续性,都指向基本面仍由供需主导。个别高杠杆基建玩家的信用压力真实存在,但未否定上游存储的刚需逻辑。估值可以因情绪被杀,但利润与合同结构提供了一定缓冲。
未来需要持续跟踪的变量包括:实际HBM与DRAM良率与产能释放节奏、长鑫等中国厂商的客户认证与量产规模、高杠杆AI玩家的再融资与现金流转化,以及利率路径对整体资本开支的影响。在此之前,把“六连跌”简单等同于泡沫破灭,证据并不充分。顺势交易可以,但基本面的判断需要回到供需与合同细节上。




 流动的沙
2026/10/29 14:13
 以太坊信徒
2026/10/29 13:41
 鲁克
2026/10/14 13:23










