AI摘要: 2026年9月,中国存储双雄长江存储与长鑫存储加速越界:长鑫计划在北京新厂建NAND研发产线,长江存储三期工厂将试产LPDDR5,打破“一南一北、一闪一内”的战略格局。双方围绕人才、专利、地方资源及资本市场展开全面竞争,最早或2028年正面交锋。当前主业仍有错位,长期来看需平衡分工与竞争,国产存储格局面临新变量。
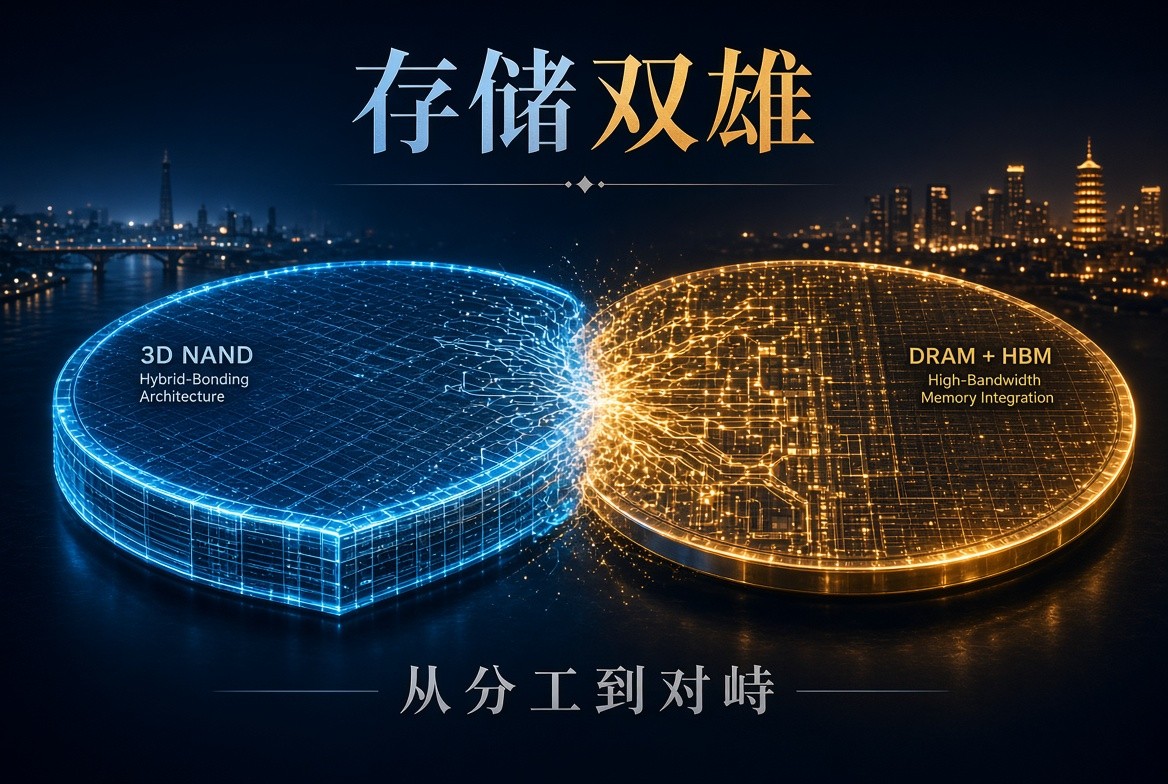
2026年9月,中国存储芯片产业迎来新的转折点。长期被市场称为“双子星”的长江存储(YMTC)与长鑫存储(CXMT),正加速进入彼此的核心赛道。DRAM龙头长鑫存储计划在北京新厂建设NAND研发产线,NAND龙头长江存储则准备在三期工厂试产LPDDR5。原本由国家战略划定的“一南一北、一闪一内”格局,正在被AI超级周期改写。
这不是简单的产品线延伸,而是一场围绕人才、专利、地方资源和资本市场叙事的全面竞争。
从“兄弟登山”到互相渗透
2016年前后,国家大基金与地方政府推动存储国产化时,有意识地将赛道切开:长江存储落子武汉,主攻3D NAND闪存;长鑫存储落子合肥,主攻DRAM。政策意图很明确——存储产业资本密集、周期漫长,国内当时几乎空白,集中资源各攻一块,避免两家企业在同一条赛道上互相消耗。
此后近十年,双方基本按此分工推进。长江存储凭借自研Xtacking晶栈架构(混合键合),将3D NAND堆叠层数做到232层量产、294层开发完成,全球出货份额进入前三梯队。长鑫存储则在DRAM领域从DDR4推进到DDR5、LPDDR5X,全球份额约8%,成为仅次于三星、SK海力士、美光的第四大厂商,也是中国大陆唯一实现DRAM大规模量产的IDM企业。
2025年末至2026年,局面骤变。全球AI数据中心建设抽走大量DRAM与HBM产能,普通DRAM和NAND反而出现结构性短缺,价格暴涨。两家长期亏损的中国厂商突然扭亏,并获得定价权。长鑫存储2026年一季度营收508亿元、归母净利润247.6亿元;长江存储同期营收与利润同样大幅跃升,毛利率双双突破75%。利润爆发让双方有了扩产和跨赛道的底气。
最新进展集中在2026年下半年。路透社9月18日援引知情人士报道,长鑫存储计划在北京新厂建立NAND研发产线,并已与潜在客户接触,其中包括希望将闪存用于AI系统和超算的初创企业。几乎同时,产业链消息称,长江存储三期项目将于2026年底启动LPDDR5试产,初期规划约2.5万片/月产能,2027年完成爬坡,后续还预留HBM与3D DRAM空间。该公司今年4月已向客户送出低功耗DRAM样品。
业界预计,双方最早可能在2028年前后形成正面竞争。
争夺什么:人才、专利与地方利益
双方矛盾并不体现在现有产品的直接价格战,而在于未来几年的资源卡位。
首先是人才。中国具备先进存储工艺经验的工程师本就稀缺。长鑫进入NAND,最快捷的路径是从长江存储挖人;长江进入DRAM,同样需要长鑫积累的工艺Know-how。供应链人士透露,长鑫已在吸纳曾任职于长江存储的工程技术人员。未来设备调试、良率爬坡阶段,两边的人力资源市场将进一步紧张。
其次是专利。长江存储的Xtacking架构已形成超过2000项发明专利的防护网,三星甚至在2025年与其签署专利许可协议,从第10代V-NAND起采用相关混合键合技术。长江存储还在全球对美光发起专利诉讼,2026年9月刚在德国慕尼黑法院获得两项实用新型侵权禁令,这是其海外专利战的首个实质性禁售胜利。长鑫若推进3D NAND量产,很难完全绕开这套专利。美国仍限制向中国出口可用于128层及以上3D NAND的设备,进一步抬高了长鑫的技术突破门槛。
第三是地方与政策资源。合肥与武汉分别将长鑫、长江视为本地半导体旗帜。两家企业过去十年获得大基金、地方政府在土地、资金、人才政策上的持续支持。如今双方都要做“全品类存储公司”,地方财政与产业政策的倾斜方向将成为新的博弈点。设备与材料供应链也可能被迫选边。
资本市场同样在放大这种对峙。长鑫科技已完成科创板上市,发行后市值一度冲上数万亿元量级;长江存储紧随其后推进IPO,拟募资规模创科创板纪录。市场习惯将两者对标:DRAM因AI弹性更大、全球格局更寡头,长鑫获得更高稀缺性溢价;长江则强调Xtacking的技术原创性与NAND份额提升速度。估值叙事本身,也在推动双方加速“补全产品线”。
内卷还是必然?
从产业逻辑看,这场越界并不完全是非理性内卷。三星、SK海力士本身就是DRAM+NAND+HBM全做的综合型存储巨头。中国两家龙头在完成“从0到1”后,自然希望复制这一模式,降低单一赛道周期波动风险,并争夺更高端的企业级与AI存储订单。
但风险同样清晰。存储产业扩产周期长、资本开支巨大,若两家在尚未完全消化现有产能的情况下同时杀入对方领域,可能造成重复投资、良率爬坡缓慢和供应链分散。专利摩擦一旦升级,还将消耗双方本可用于研发的资源。美国出口管制对先进设备的限制,则让长鑫的NAND路径和长江的DRAM路径都面临额外不确定性。
短期来看,双方主业仍有错位:长江的NAND份额与企业级SSD渗透在提升,长鑫的DDR5、LPDDR5X和HBM布局更直接受益于AI服务器需求。真正的产品重叠要到2028年前后才会大规模显现。
更长远的问题是:中国存储产业能否在“双龙头竞争”中形成类似韩国的高效内部竞争,而不是陷入低水平重复建设。政策当初用分工避免内耗,市场现在用利润驱动融合。这两种力量如何平衡,将决定未来五年国产存储的格局——是出现两家更接近三星的综合厂商,还是重新回到“一个NAND、一个DRAM”的稳态。
目前可以确定的是,存储双雄已经不再满足于各守一块。AI把存储从成本项变成了战略资源,也把两家曾经互补的企业,推到了同一张牌桌上。
作者:鲁克




 鲁克
2026/10/15 15:56
 流动的沙
2026/10/13 08:58
 Vicky
2026/09/17 13:18