
万亿IPO变成抽水机,AI行情迎来踩踏时刻?
 站内编辑 · · 阅读 363
周五的美股市场,AI 板块的担忧彻底发酵成跨资产的全面抛售。
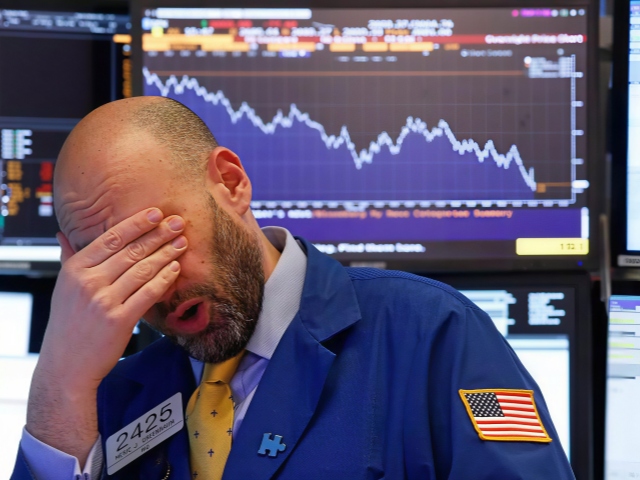
周五的美股市场,AI 板块的担忧彻底发酵成跨资产的全面抛售。标普500下跌3.7%,连续第七个交易日收跌,跌破200日均线,创下2025年4月以来最差单月表现;纳指重挫5.28%,纳斯达克100跌幅达到5.6%,录得2020年3月之后最差单周。
科技 ETF 下跌7.22%,半导体 ETF 暴跌10.60%,只有必需消费板块小幅收涨,成为当日为数不多的避风港。VIX 恐慌指数飙升至35.89,触及去年关税风波之后最高收盘水平,市场情绪从对 AI 增长故事的追捧,快速切换到对流动性、估值和盈利兑现能力的集体怀疑。
本轮下跌最核心的导火索落在英伟达身上。这家 AI 行情的锚定标的周五收跌14.01%,报125.53美元,连续第七周下跌,创下2008年10月以来最糟糕的连跌纪录,单周跌幅接近23%。
SEC 在尾盘官宣启动针对其会计操作的调查,进一步放大抛压,尽管监管调查不等于认定违规,但是市场立刻把风险指向芯片行业盛行的循环融资模式,也就是英伟达通过投资、担保等方式,帮助客户筹措资金采购算力、建设数据中心。
这套模式曾经支撑算力订单快速扩张,现在投资者开始质疑收入质量,以及报表背后隐藏的风险敞口。叠加黄仁勋离职的余波持续发酵,数千名英伟达员工联署希望黄仁勋回归,核心技术团队流失风险持续升温,AMD、博通和一众 AI 初创公司持续挖角。
英伟达临时 CEO Kress 加薪发股的挽留动作,暂时没能稳住市场信心。英伟达市值较高点蒸发约 2.65 万亿美元,排名滑落至美股第四,低于苹果、微软和谷歌。
Anthropic 这场史诗级 IPO,原本被市场视作 AI 行情的里程碑,最后演变成流动性抽血机。这家公司周四登陆纳斯达克,开盘较发行价上涨34%,首日收盘仍上涨17.07%,市值一度突破2万亿美元,散户首日成交额创下 Vanda 自2012年统计以来新高,达到7.5亿美元以上。
狂欢仅仅维持一天,周五股价掉头向下,收跌8.5%,盘中最低83.05美元,距离83美元发行价只差5美分。承销商已经全额行使绿鞋配售,失去托底买盘保护。更值得警惕的是,首日散户成交里面接近一半是卖出订单,净买入远低于市场预期,大量低位筹码等待后续出逃。
七位联合创始人合计套现近19.5亿美元,而公司基础设施承诺投入规模高达1.05万亿至1.08万亿美元,持续烧钱的压力摆在明面上。市场开始出现直白的描述,AI 交易进入买方罢工阶段,资金不愿意再为远期故事买单。
流动性枯竭和衍生品放大效应。野村证券策略师 Charlie McElligott 指出,所有机械买盘就位之后市场依旧无力上行,问题已经不再是仓位。高盛数据显示,对冲基金多空净杠杆率本月再度下降7.6个百分点,落到五年多低位,科技股抛售速度达到十年最快。
周五 OpEx 交割节点出现空头 Gamma 纪录,价格下行不断触发止损,流动性快速消失,标普500期货周三的市场深度仅有420万美元,是近四年流动性最差的交易日之一。摩根大通策略师 Ronald Adler 的判断直指当下困境,如果所有人都在等待市场出清,出清就不会如期到来。
资金的迁徙路径清晰可见。股市资金涌入美债,10年期美债收益率从5.17%回落至4.90%,结束自2007年以来维持在5%上方最长的一段周期,2年期收益率下行超过20个基点,收益率曲线走出牛市趋平形态。
长端债券开始计价政策失误与增长放缓风险,盈亏平衡通胀同步压缩。美元小幅收跌0.08%,结束此前九个交易日七涨的强势行情,美元兑日元从159.73回落至158.46,避险资金开始从美元转向日元。
但这一轮抛售有别于常规避险行情,黄金、白银、铜、比特币同步被不计成本卖出,现货黄金跌破3600美元,收于3522.86美元,单日下跌2.81%,本周跌幅接近9%,白银单周跌14%,伦铜周跌10%,比特币一路下行抹去2024年8月以来全部涨幅。
交易员为满足保证金追缴,优先抛售流动性最好、年内涨幅最高的资产,贵金属不再是稳定避风港,瑞银分析师提醒,AI 板块的恐慌正在扩散为跨资产的增长恐慌。
美联储的姿态,是压在估值之上的另一重枷锁。理事克里斯托弗·沃勒依旧公开表态不排除12月加息50个基点,会议纪要显示几乎所有官员都支持继续加息。
但经济数据已经出现分化,密歇根大学11月消费者通胀预期大幅回落,一年期预期从4.7%降至3.7%,费城联储制造业数据不及预期,市场已经把12月加息50个基点的定价剔除,1月加息概率回落至六成以下。
债券市场提前押注政策转向,股票市场却还要直面高利率对远期估值的重击,AI 资产的定价逻辑天然对贴现率高度敏感。一边是官员维持鹰派措辞,一边是数据走弱、资产定价转向增长风险,政策预期撕裂,进一步加剧市场波动。
地缘冲突持续,伊朗袭击巴林雷达、霍尔木兹海峡油轮遇袭,美军打击格什姆岛导弹设施,但是原油没有跟随风险溢价上行。WTI 周跌接近5%,本周收于83.16美元,布伦特92.69美元。
国际能源署判断油市已经转向过剩,高盛预警2027年或出现每日200万桶供给过剩,中俄美三方领导人在深圳峰会承诺增加成品油供应,直接压制地缘溢价。
中国方面,阿里、腾讯在电话会上披露,AI 资本开支高峰落在2027至2028年上半年,2028年之后随着国产算力大规模落地,资本开支将进入下行通道,推理负载已经能够依托国内芯片稳定运行,国产算力正在慢慢替代海外算力成为云业务增长支柱。DeepSeek 完成第二轮融资,至少九家券商合计出资超过95亿元,科创股权投资成为券商新的利润出口。
国内财政数据侧面印证收入结构变化,10月个税同比大增89.6%,主要来自离岸信托个税征管强化,证券交易印花税同步走高,土地出让收入持续下滑。LPR 维持不变,一年期3%,五年期以上3.5%,货币政策保持观察姿态。
市场短期进入感恩节缩短交易周,周四休市、周五提前收盘,11月25日将公布10月 PCE 物价指数、三季度 GDP 修正值、耐用品订单与初请失业金数据,这一组数据会重新校准美联储12月议息的预期。
当下市场正在完成一次范式切换,过去两年资金愿意为 AI 无限的远期生产力买单,现在资金开始核算每一笔资本开支的回报周期,核算芯片循环融资背后的风险,核算万亿估值企业持续烧钱的可持续性。
AI 技术变革的长期方向没有逆转,但是拥挤交易的估值溢价,正在流动性退潮的过程里被重新定价。潮水退去,市场开始区分哪些算力需求能够转化为稳定现金流,哪些只是资本开支驱动的短期故事。
声明:本文由入驻BH观察站编者上传,观点仅代表编者本人,不代表BH观察站赞同其观点或证实其描述,请自行判断。
TA的文章