10月29日 星期四
11:40 举报
销声匿迹的数字人民币,又杀回来了!
之前数字人民币在日常支付里存在感很低,核心原因是1.0阶段定位成纯“数字现金”(M0):不计息、钱记在央行账上,银行干活不赚钱,用户也没动力从微信/支付宝迁移。试点六年,C端主要靠行政红包拉动。
2026年发生了根本变化 :
1月1日起进入2.0阶段:实名钱包里的数字人民币被重新定义为“商业银行负债”(从M0拓展到M1/M2范畴),按活期存款利率计息,纳入存款保险(最高50万)。匿名小额钱包仍保留。这一改动解决了银行和用户两边的激励问题,运营机构随后从10家扩到30家,覆盖全部系统重要性银行。
10月21日金融街论坛数字人民币年会:正式发布两大核心成果——央行端数字人民币系统(DCEPS)和智能合约生态服务框架。基础设施升级为集发行管理、零售、批发、区块链、跨境、智能合约于一体的综合性中央银行支付结算平台。参与机构可“一点接入”。
规模数据(截至2026年9月末):
- 累计交易43亿笔、金额约31万亿元
- 9月单月9967万笔、1.87万亿元,同比分别增长12%和123%
最近更落地的信号是:江苏多所高校(扬州大学、南通大学、江苏师范大学等)接省财政厅通知,从11月起在职在编人员工资通过数字人民币钱包发放。用户可免费实时转回原银行卡,使用上不强制锁死。税、企业年金、供应链、预付费监管等场景也在推进。
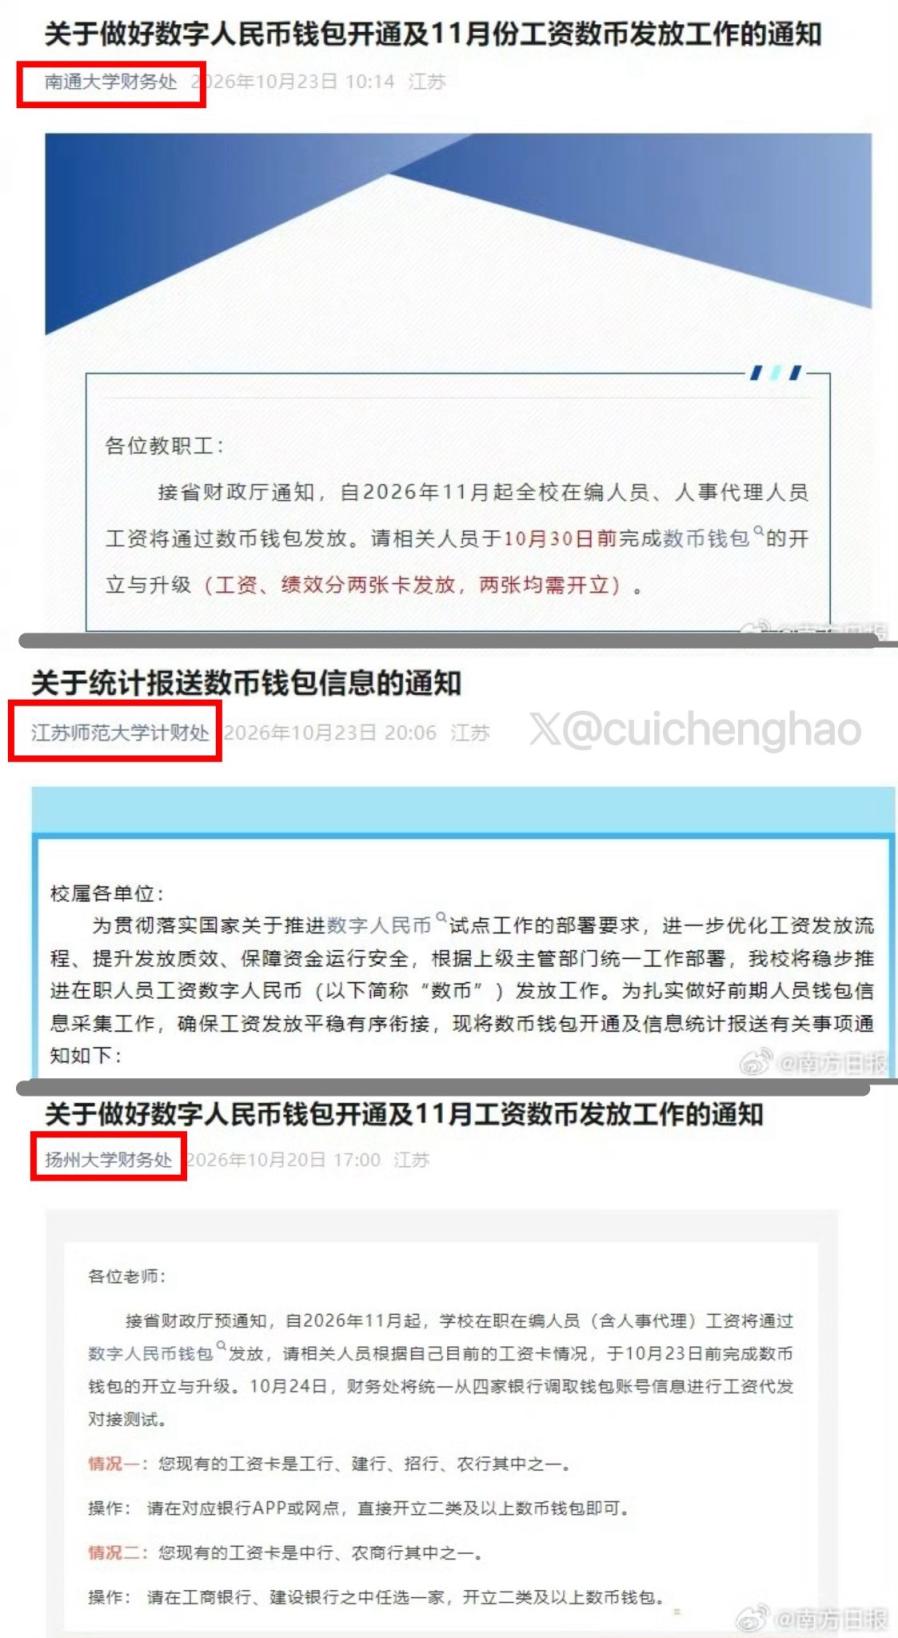
对普通人来说,最大变化是:实名钱包现在能生息了,钱放里面和活期差不多,支付、转账、兑回银行卡都方便;智能合约开始在财政定向支付、预付监管等领域发挥作用。跨境那边(CBETS平台、货币桥)也在持续跑量。
它不再只是“另一个支付工具”,而是在往“可编程的法定数字存款货币 + 金融基础设施”方向走。日常扫码支付可能仍打不过微信支付宝,但在财政资金、机构结算、跨境、条件支付这些场景,确实在加速渗透。