AI摘要: 欧盟能源专员警告今年冬季或为2022年来最严峻,天然气、柴油价格飙升,储气库充注率创十年同期新低。此次危机不止源于霍尔木兹海峡航运中断,美国作为欧盟最大柴油供应方拟实施90天出口禁令,或推高全球成品油价格。欧盟摆脱俄能源依赖后,供应依赖美、中东等,能源转型速度跟不上地缘风险,应急措施难根治问题,需加速能源转型以掌握自主命运。
欧盟能源专员丹·约根森在9月下旬向成员国发出警告:即将到来的冬季可能成为自2022年以来最严峻的一个。
这不是夸张的修辞,而是多重压力叠加后的现实判断。欧洲天然气价格已从年初每兆瓦时约27欧元飙升至9月的80欧元以上,接近四年高位;柴油价格同样屡创新高,部分地区加满一箱油的成本较年初增加了约40%。
更令人不安的是,欧盟天然气储气库的充注率截至8月底仅约63%,创下2013年以来同期新低,远低于五年均值。这意味着当供暖季真正到来时,欧洲手中的缓冲垫比预想的要薄得多。
但这一次,危机的源头并不只在中东。霍尔木兹海峡的航运中断仍在持续,海湾地区的柴油和汽油出口量一度降至战前水平的四分之一左右,全球成品油供应链已经被反复撕扯。
而就在欧洲最需要外部供应的时候,美国这个最大的柴油出口国正在考虑实施为期90天的出口禁令,以压低国内创历史新高的柴油价格。
今年8月,美国柴油已占到欧盟进口总量的近一半。如果禁令落地,欧洲将失去最重要的替代来源。高盛测算,禁令可能将欧洲柴油批发价推高约2%,并通过炼厂利润传导至汽油市场,最终可能推动全球成品油价格中枢结构性上移。
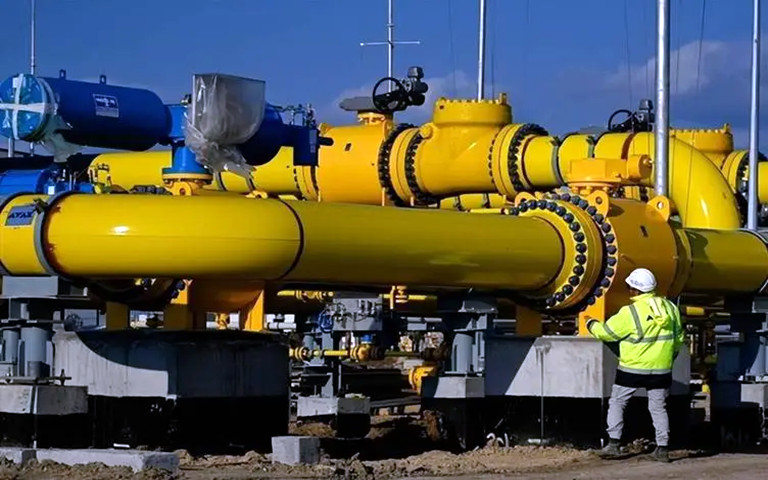
这暴露出一个残酷的现实:能源安全从来不是单纯的市场问题,而是地缘政治的延伸。自2022年俄乌冲突升级以来,欧盟大幅削减了对俄罗斯能源的依赖——俄罗斯在欧盟天然气进口中的份额从约45%降至12%,石油进口份额从27%降至约2%。
这一战略转向在政治上无可指摘,但在经济上却让欧洲把自己置于一个更加脆弱的网络中。
摆脱对俄罗斯的依赖,并不意味着获得了能源自主,而只是把依赖对象从莫斯科换成了华盛顿、多哈和奥斯陆。当供应来源高度集中且受制于他国国内政治时,任何一端的政策波动都会迅速传导为欧洲的账单。
俄罗斯方面则将危机归咎于布鲁塞尔的“自取灭亡”。克里姆林宫特使基里尔·德米特里耶夫直言,与俄罗斯能源脱钩是欧盟官僚的“自杀式”决策。这种指责虽然带有明显的政治动机,却戳中了一个无法回避的问题:能源转型的速度远远跟不上地缘风险演变的速度。
欧盟近70%的供暖和制冷能源仍来自石油和天然气,即便到2040年,其最终能源消费的电气化目标也仅为46%。这意味着在相当长的时间里,欧洲仍然需要大量化石燃料,而这些燃料的定价权和供应节奏并不掌握在自己手中。
约根森本人也承认,如果不摆脱对化石燃料的依赖,这将是一场“永久性的危机”。但转型的长期性与危机的即时性之间存在巨大的时间差。
欧盟委员会正在评估包括燃料配给、释放战略储备、需求削减在内的一系列应急措施,但这些工具只能缓解症状,无法根治病因。限制公共建筑温度、关闭非必要照明、禁止户外取暖设备——这些在2022年已经用过的措施,很可能在这个冬天再次登场。
更深层的隐忧在于,这场危机正在重塑全球能源贸易的政治逻辑。美国考虑柴油出口禁令的动机非常明确:11月中期选举在即,国内高油价是执政党无法承受的政治负担。
当国内选票与盟友的能源安全发生冲突时,选择前者几乎是必然的。这并不意味着美欧联盟会破裂,但它清晰地表明,在能源问题上,"盟友"二字并不构成供应保障。欧洲必须重新思考:在一个更加交易化的世界里,能源安全的真正含义是什么。
约根森敦促华盛顿“保持两国之间能源的自由流动”,但这句话的分量取决于华盛顿是否愿意听。欧洲能做的,是加速推进电气化、电网升级和储能建设,同时通过外交渠道维持供应来源的多元化。然而这些都需要时间,而冬天不会等人。
这个冬天对欧洲而言,考验的不仅是储气库里的天然气存量,更是过去四年能源战略的韧性。如果价格高企成为常态,如果每一次地缘冲突都能轻易推高欧洲家庭的账单,那么所谓的"能源独立"就仍然是一个未完成的命题。
欧洲已经证明了它有能力切断与俄罗斯的能源纽带,但下一个问题更加棘手:它能否在不依赖任何单一外部供应者的前提下,真正掌握自己的能源命运?




 币海独步者
2026/09/30 13:42
 鲁克
2026/09/29 14:12
 以太坊信徒
2026/09/29 13:55